へそくりとは、家族や配偶者などに知られないように、日々の節約や収入の一部を少しずつ貯めておくお金のことです。一般的には、自分だけが自由に使える個人的な貯蓄や、万が一の事態に備えて確保しておく資金を指します。昔ながらの現金の蓄えだけでなく、銀行口座や証券口座、電子マネーなどを利用した方法も広がっています。
2026年8月に公表された300人対象の調査では、パートナーに内緒のへそくりを現在持っている人は45.0%、過去の経験者を含めると67.0%に達しました。へそくりの意味や語源、実際に貯めている金額、ネットで話題になる理由、夫婦間の財産関係や贈与税の注意点まで、2026年11月時点の最新情報をもとに詳しく解説します。
【基本解説】へそくりとは?意味・語源・昔からの歴史を詳しく紹介
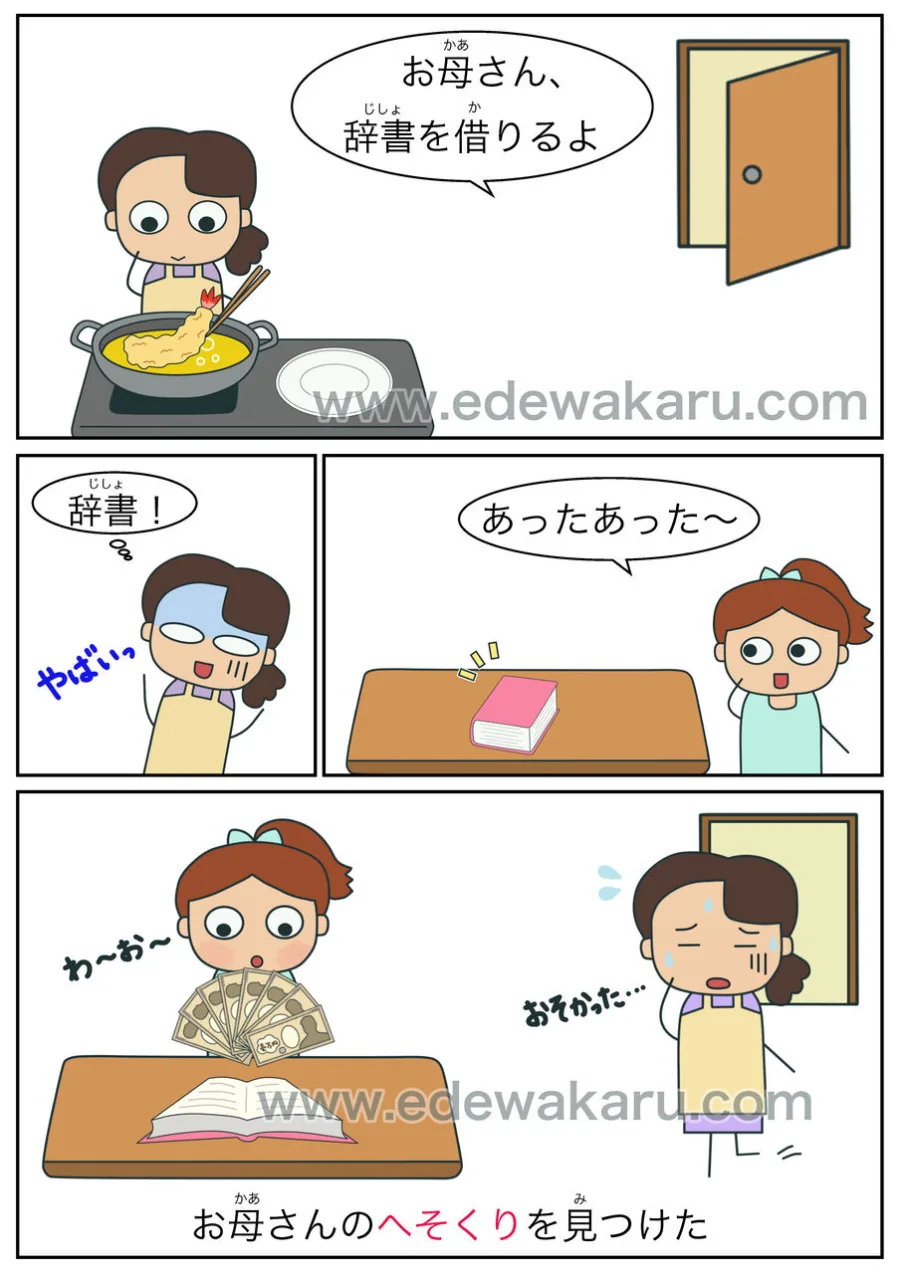
へそくりは、漢字では「臍繰り」と表記されることがあります。「臍繰金(へそくりがね)」を略した言葉で、一般的には、家計とは別に個人的に使えるように蓄えたお金を意味します。
例えば、次のようなお金がへそくりに該当します。
- 毎月の生活費から少しずつ節約して残したお金
- 自分の給料やボーナスから取り分けておいたお金
- 副業や内職で得た収入の一部
- 買い物で浮いたお金やポイント還元で得た資金
- 将来の病気や失業などに備えて確保した個人的な貯蓄
- 趣味や旅行、欲しいものを購入するために準備したお金
重要なのは、必ずしも大金である必要はないということです。毎月1,000円ずつ貯めたお金でも、本人が個人的に蓄えているのであれば、一般的な意味でのへそくりに該当します。
へそくりの語源は「綜麻繰り」説が有力へそくりの語源には複数の説があります。小学館の『日本大百科全書(ニッポニカ)』によると、有力なのは「綜麻(へそ)繰り」に由来するという説です。
綜麻とは、麻糸をつないで巻き付けた糸巻きのことです。昔の女性たちは、麻糸を繰る内職によってわずかな賃金を得ていました。その収入を少しずつ貯めていたことから、「綜麻繰り金」と呼ばれるようになり、やがて「へそくり」という言葉に変化したとされています。
一方、「臍(へそ)」にお金を隠したことが語源だとする説もあります。昔は腹巻きや胴巻きなどに現金や貴重品をしまう習慣があったため、そこから生まれたという解釈です。
ただし、こちらは語源に関する別説であり、綜麻説と同じく複数ある由来の一つです。現在一般的に使われている「臍繰り」という漢字は、言葉の意味が変化する過程で定着した表記とされています。
言葉の歴史を振り返ると、へそくりは単なる秘密のお金ではなく、家族の中で個人が自分の財産を持つという生活文化とも深く関係してきました。参考資料として、精選版日本国語大辞典や日本大百科全書にも語源と歴史的背景が掲載されています。
【2026年最新情報】へそくりの保有率・平均的な金額・貯める理由
2026年のへそくり事情を知るうえで注目したいのが、株式会社AZWAYが実施した「へそくりに関するアンケート」です。
同社は2026年6月7日から7月1日まで、配偶者またはパートナーがいる20~60代の男女300人を対象にインターネット調査を実施し、8月25日に結果を公表しました。
へそくりを持っている人は45.0%調査によると、現在パートナーに内緒のへそくりを持っている人は45.0%でした。以前は持っていたものの現在は持っていない人が22.0%で、経験者を合わせると67.0%になります。
つまり、調査対象となったパートナーのいる人の約3人に2人が、現在または過去にへそくりを経験していたことになります。
年代別では50代の保有率が65.0%と最も高く、20代44.4%、30代42.2%、40代38.6%、60代47.1%という結果でした。ただし、50代の回答者は40人であり、年代別の割合には回答者数の違いも考慮する必要があります。
へそくりの金額は10万~29万円が最多現在へそくりを保有している135人に金額を尋ねたところ、最も多かったのは10万~29万円の23.0%でした。
一方、100万円以上を保有する人も合計32.6%となっています。少額をコツコツ貯める人だけでなく、長年の蓄積によってまとまった資金を確保している人もいることが分かります。
2026年のへそくり調査データ一覧| 調査項目 | 結果 | 詳細・補足 |
|---|---|---|
| 現在の保有率 | 45.0% | 現在へそくりがある人 |
| 過去の保有経験 | 22.0% | 以前はあったが現在はない人 |
| 経験者合計 | 67.0% | 現在と過去の経験者 |
| 最多の保有金額 | 23.0% | 10万~29万円 |
| 100万円以上 | 32.6% | 100万円以上の保有者 |
| 50代の保有率 | 65.0% | 年代別で最も高い |
| 主な貯蓄理由 | 57.2% | 自分の自由に使えるお金が欲しい |
| 緊急時への備え | 56.7% | 離婚・失業・病気などへの備え |
| 銀行口座での管理 | 66.7% | パートナーが知らない銀行口座 |
出典:株式会社AZWAY「へそくりに関するアンケート」(2026年8月25日公表)。金額の割合は現在保有者135人、理由や保管場所はへそくり経験者を対象とした複数回答の結果です。
へそくりを貯める理由は自由と安心の両立特に興味深いのが、へそくりをする理由です。
最も多かったのは「自分の自由に使えるお金がほしい」で57.2%。続いて「万一の備え(離婚・失業・病気など)」が56.7%でした。
そのほか、「パートナーに相談せず買い物したい」が25.9%、「趣味・推し活など好きなことに使いたい」と「老後の不安」がそれぞれ20.9%となっています。
この結果から見えるのは、へそくりが必ずしも浪費や隠し事を目的としたものではないという実態です。自分の楽しみを確保することと、将来の不安に備えることの両方が、大きな動機になっています。
なお、2025年10月9日に東証マネ部!が紹介した別の調査では、全国の20~40代会社員1,102人のうち44.5%がへそくりを保有していました。ただし、対象者や調査方法が2026年の調査とは異なるため、単純に保有率が増減したと判断することはできません。
【実践編】へそくりの貯め方とおすすめの管理方法
へそくりを作るために、最初から大きな金額を準備する必要はありません。無理のない範囲で継続することが、資金を増やす基本です。
1. 毎月一定額を先取りして貯める最も取り組みやすいのは、給料日に一定額を別口座へ移す方法です。
例えば、毎月5,000円を貯めるだけでも、次のようになります。
- 1年間:6万円
- 3年間:18万円
- 5年間:30万円
- 10年間:60万円
毎月1万円なら、5年間で60万円になります。無理に節約するよりも、少額を長期間続けることが現実的です。
2. 自分名義の銀行口座で管理する2026年のAZWAY調査では、へそくりの保管方法として「パートナーが知らない銀行口座」が66.7%で最多でした。
銀行口座で管理すれば、現金を自宅に置くよりも紛失や盗難のリスクを抑えやすく、入出金の記録も残せます。
ただし、口座名義だけで財産の所有者が決まるわけではありません。自分のお金として管理するなら、原資や入金履歴を把握しておくことも大切です。
3. 節約やポイント還元を活用する日常生活で発生する小さな節約分を貯蓄に回す方法もあります。
- 使っていないサブスクリプションを解約する
- 買い物の前に必要なものを整理する
- ポイント還元を計画的に利用する
- 外食やコンビニの利用頻度を見直す
- フリマアプリで不要品を売却する
ただし、ポイントを貯めるために不要な商品を購入してしまっては本末転倒です。支出を増やさずに浮いたお金を蓄えることが基本になります。
4. へそくりと緊急用資金を区別するへそくりを旅行や趣味に使うお金と、病気や失業などに備えるお金に分けると、目的が明確になります。
緊急用の資金は、すぐに引き出せる預貯金などで確保するのが基本です。長期間使わない余裕資金については、投資信託などの金融商品を検討する方法もありますが、投資には元本割れのリスクがあります。
金融庁も資産形成の基本として、収入と支出の把握、収支の黒字化、先取り貯蓄、長期・積立・分散投資などを紹介しています。へそくりを資産形成の一部として考えるなら、まずは家計全体の安定を優先することが大切です。
【法律の真相】へそくりは違法?夫婦の共有財産や離婚時の扱い
へそくりについて検索する人が気になるのが、「配偶者に内緒で貯めても問題ないのか」「離婚したら没収されるのか」という法律上の問題です。
結論からいえば、へそくりという行為そのものが法律で禁止されているわけではありません。ただし、貯めたお金が誰の財産なのかによって、法的な扱いは変わります。
夫婦の財産は原則として別々に保有する法務省の婚姻に関する解説では、夫婦の財産は原則としてそれぞれが保有するものであり、結婚しただけで全財産が自動的に共有になるわけではないと説明されています。
例えば、独身時代から自分で貯めていた預金や、自分の財産として取得したお金などは、原資や取得経緯に応じて個人の財産として扱われます。
一方、婚姻中に夫婦が協力して形成した財産については、離婚時の財産分与の対象になる場合があります。銀行口座がどちらか一方の名義になっているからといって、必ずしもその人だけの財産になるわけではありません。
離婚時にはへそくりも財産分与の対象になる?法務省によると、夫婦の協力によって形成された財産であれば、名義人にかかわらず財産分与の対象になります。
例えば、夫婦の生活費を管理する中で一方が余ったお金を個人口座に移していた場合、そのお金が実質的に夫婦の協力によって形成された財産であれば、財産分与の対象になる可能性があります。
反対に、結婚前から持っていた預金や、本人が相続などによって取得した財産については、取得経緯や管理状況によって別の判断になります。
重要なのは、へそくりという呼び方や口座名義ではなく、資金の出どころ、財産の取得経緯、夫婦それぞれの貢献などです。
2026年4月1日から財産分与の請求期間が変更2026年の法律関連ニュースとして押さえておきたいのが、離婚時の財産分与に関する民法改正です。
2026年4月1日に施行された改正法により、財産分与を家庭裁判所に申し立てられる期間は、原則として離婚後2年から5年に延長されました。
ただし、2026年3月31日までに離婚した場合は、従来どおり原則2年の期間が適用されます。離婚日によって扱いが異なるため注意が必要です。
この改正は、へそくりを特別に規制するものではありません。夫婦が婚姻中に形成した財産を離婚時に清算するための制度に関する変更です。
【税金の噂の真相】へそくりに贈与税・相続税はかかる?
へそくりに関する誤解の一つが、「自分名義の口座にお金を貯めておけば、税金の問題は発生しない」という考え方です。
実際には、へそくりという名称ではなく、誰のお金なのか、どのような経緯で取得したのかによって税務上の判断が変わります。
夫婦間のお金の移動でも贈与税が発生する場合がある国税庁によると、夫婦や親子など扶養義務者から生活費や教育費として受け取ったお金は、通常必要と認められる範囲で、必要な都度、直接その支払いに充てる場合には贈与税がかかりません。
しかし、生活費という名目で受け取ったお金を、そのまま預金したり、株式や不動産の購入に使ったりした場合は、贈与税の対象になる可能性があります。
また、夫婦間で実際に財産の贈与が行われた場合、暦年課税では、受贈者が1年間に受け取った贈与財産の合計から基礎控除110万円を差し引いて税額を計算します。
ここで注意したいのは、へそくりの残高が110万円を超えたら直ちに贈与税がかかるわけではないという点です。自分自身の収入から貯めたお金と、配偶者から贈与されたお金は区別して考える必要があります。
相続時には口座名義だけで判断されないもう一つ重要なのが、相続税の問題です。
例えば、夫の収入を原資として妻名義の銀行口座に預金していた場合、実際には夫の財産として管理されていたと判断されれば、相続税の対象に含まれる可能性があります。
国税庁は、家族名義の預金であっても、被相続人が資金を拠出していたことなどから本人の財産と認められる場合は、相続税の課税対象になると説明しています。
つまり、口座を自分名義にしただけで、他人のお金が自分の財産に変わるわけではありません。
特に金額が大きい場合は、資金の出どころ、贈与契約の有無、通帳や口座の管理状況などを整理しておくと安心です。
【ネットの反応・炎上・噂の真相】へそくりは夫婦に必要なのか
へそくりをめぐっては、肯定的な意見と否定的な意見の両方があります。
肯定的な考え方では、自分の自由に使えるお金を持つことは精神的な安心につながり、病気や失業などの緊急時にも役立つとされています。
一方、否定的な考え方では、夫婦で家計を管理しているにもかかわらず、一方だけが資金を隠していると信頼関係に影響するという問題が指摘されます。
2026年の調査から見える夫婦間の本音AZWAYの2026年調査では、パートナーもへそくりをしていると思うかという質問に対して、「確実にしている」「たぶんしていると思う」を合わせて49.3%でした。
また、パートナーとのお金の話については、68.3%が「とても話しやすい」「まあまあ話しやすい」と回答した一方、31.7%は話しにくさを感じていました。
この結果からは、へそくりが珍しい行為ではない一方、夫婦間でお金の話をすることに難しさを感じている人も一定数いることが読み取れます。
へそくりが炎上するのはどんなとき?へそくりをめぐる議論で問題になりやすいのは、貯蓄そのものよりも、お金の出どころと使い方です。
- 肯定的な意見:自分の収入から貯めたお金なら、個人の自由や緊急時の備えとして持っていてもよい。
- 慎重な意見:家族の生活費を削ってまで秘密の貯蓄をするのは問題がある。
- 中立的な意見:夫婦でそれぞれ自由に使えるお金を持つルールを決めれば、隠す必要も少なくなる。
なお、2026年の調査結果はへそくりに対する意識や行動を示したものであり、特定のSNS投稿や炎上事件の発生を証明するものではありません。ネット上の賛否を理解する際も、個別の投稿を世論全体と混同しないことが大切です。
へそくりをしても問題になりにくいケース・注意したいケースへそくりを持つこと自体は、個人の資産管理の一つです。ただし、家計との関係によって適切な管理方法は変わります。
比較的合理的なケース
- 自分の収入から無理のない範囲で貯めている
- 生活費や住宅ローンなどの支払いに影響しない
- 自分の趣味や将来のために計画的に貯蓄している
- 緊急時に使える個人資金を確保している
注意が必要なケース
- 共同の生活費を無断で取り崩している
- 家族の生活に必要な支払いを滞らせている
- 他人の財産を自分の口座に移している
- 贈与や相続に関する記録が曖昧になっている
へそくりを持つことと、家計に関する責任を果たすことは両立できます。秘密にすること自体を目的にするのではなく、個人資産と家庭の共有的な資産を適切に区別することが、トラブルを避けるポイントです。
【よくある質問】へそくりとは何かに関するFAQ
Q1:へそくりとは簡単にいうと何ですか?
A1:へそくりとは、節約や内職、副収入などによって、他人に知られないように少しずつ貯めたお金のことです。自分だけが自由に使える個人的な貯蓄や、将来のための備えという意味でも使われます。
Q2:へそくりは違法ですか?
A2:自分の収入から貯めたお金を個人的に管理すること自体は違法ではありません。ただし、夫婦の協力によって形成した財産であれば、離婚時に財産分与の対象になる可能性があります。資金の出どころや所有関係が重要です。
Q3:へそくりはいくらから贈与税がかかりますか?
A3:へそくりの金額だけで贈与税が決まるわけではありません。実際に贈与を受けた場合、暦年課税では1年間に受け取った贈与財産の合計から110万円の基礎控除を差し引いて計算します。自分の収入から貯めたお金は、配偶者から贈与されたお金とは区別されます。
Q4:へそくりの語源は何ですか?
A4:有力なのは、麻糸を繰る内職で得た賃金を貯めた「綜麻繰り金」に由来するという説です。「臍」にお金を隠したことに由来するという説もあります。
Q5:2026年のへそくりの保有率はどれくらいですか?
A5:株式会社AZWAYの2026年調査では、配偶者やパートナーがいる20~60代の回答者300人のうち、現在へそくりがある人は45.0%でした。過去の経験者を含めると67.0%です。
まとめ:へそくりは自分の自由と将来の安心を守る資産
へそくりとは、節約や副収入などによって、人に知られないように蓄えた個人的なお金のことです。その語源には「綜麻繰り」説があり、昔の内職による収入を少しずつ貯めた生活文化に由来すると考えられています。
2026年8月公表の最新調査では、パートナーに内緒のへそくりを現在持っている人は45.0%、経験者は67.0%でした。最多の金額帯は10万~29万円で、自由に使えるお金の確保と緊急時への備えが主な目的となっています。
一方、へそくりには夫婦間の財産分与や贈与税、相続税などの問題も関係します。特に2026年4月1日からは離婚時の財産分与に関する請求期間が原則5年に変更されており、夫婦の財産関係を理解する重要性は高まっています。
大切なのは、単にお金を隠して貯めることではありません。生活に必要な資金を確保しながら、自分の収入や財産を適切に管理し、将来の不安にも備えることです。
へそくりは、使い方や管理方法によって、趣味を楽しむための資金にも、人生の転機を支える安心材料にもなります。2026年以降も、家計と個人の資産をどう両立させるかが、賢いお金の管理を考えるうえでの大きなテーマになりそうです。
主な事実確認資料
- 小学館『日本大百科全書(ニッポニカ)』:意味・語源・歴史
- 株式会社AZWAY:2026年8月25日公表の300人調査
- 法務省:夫婦の財産関係・2026年民法改正
- 国税庁:贈与税・相続税の取扱い
- 金融庁:資産形成と家計管理の基本