黒田東彦(くろだ・はるひこ)氏は、2013年から2023年まで第31代日本銀行総裁を務め、日本の金融政策を大きく転換させた人物です。「黒田バズーカ」と呼ばれた大規模な金融緩和、マイナス金利政策、イールドカーブ・コントロール(YCC)など、従来の常識を覆す政策を相次いで打ち出しました。
2026年11月現在、黒田氏は政策研究大学院大学(GRIPS)の政策研究院シニア・フェローとして活動しています。2026年には日本経済の金利・為替・成長をテーマにした講演や、金融政策、世界経済に関するインタビュー・論考も発表。かつての金融緩和を主導した立場から、現在は日本経済の正常化や利上げ、財政運営について意見を述べています。黒田氏の経歴・学歴から日銀総裁時代の政策効果、退任後の活動まで、2026年の最新動向を軸に整理します。
【2026年最新】黒田東彦の現在は?退任後の活動と講演・発言
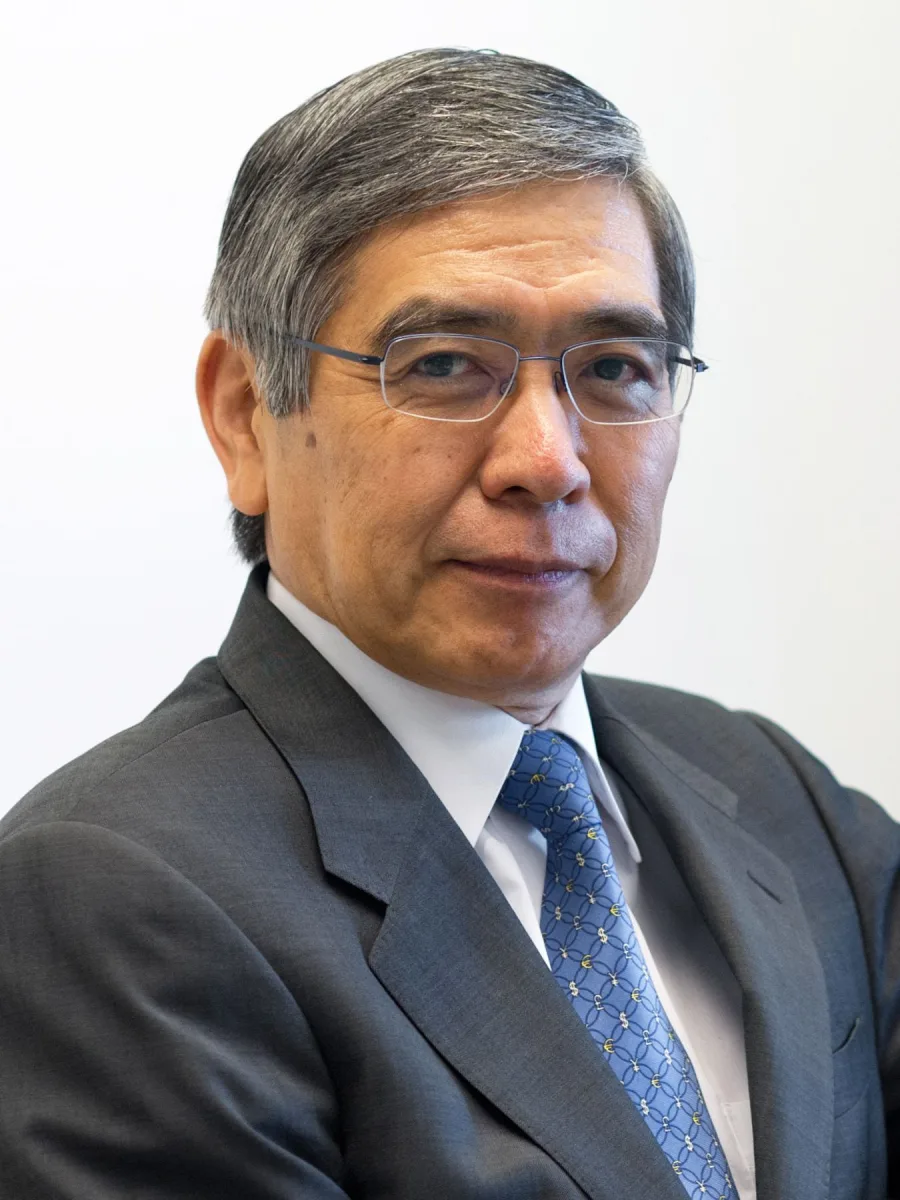
2023年4月に日銀総裁を退任した黒田東彦氏は、中央銀行のトップという立場を離れた後も、経済政策の専門家として活動しています。
現在の主な所属先は、政策研究大学院大学(GRIPS)です。同大学の公式教員情報では、政策研究院シニア・フェローとして掲載されており、専門分野は財政金融政策、国際金融、アジア経済論。研究対象には国際通貨制度の将来や国際課税制度の変遷が挙げられています。
2026年5月には日本経済をテーマに講演2026年5月13日には、東京経済大学の新学長就任記念シンポジウム「2026年の日本経済―金利・為替・成長のゆくえ」に登壇しました。
東京経済大学の開催情報によると、黒田氏は第1部で「2026年の日本経済-金利・為替・成長のゆくえ」をテーマに基調講演を担当。その後、小川英治学長との対談にも参加し、第3部のパネルディスカッションでは円の価値や日本企業のパフォーマンスについて議論するプログラムが組まれました。
このテーマは、黒田氏が総裁時代に推進した金融緩和の出口と、日本経済が金利のある環境へ移行する過程を考えるうえでも興味深いものです。
2026年2月には金融引き締めと財政運営について発言2026年2月25日、ロイターは黒田氏へのインタビューを掲載しました。同氏は、日本経済が好調を維持する状況では、これ以上の財政・金融緩和を続けるとインフレを強める可能性があるとの見方を示しています。
「これ以上、財政や金融を吹かしたらインフレが高まってしまう」
同インタビューでは、日銀が1~2年かけて中立金利に向けて段階的に政策金利を引き上げていくことが望ましいとの考えも示しました。また、金融政策の正常化を進める植田和男総裁の情報発信については、適切だと評価しています。
ここで注目したいのは、かつて大規模な金融緩和を強く推進した黒田氏が、2026年には経済情勢の変化に応じて金融引き締めを支持する立場を示していることです。
2026年9月には異次元緩和を振り返る論考も掲載2026年9月18日付の「きんざいOnline」では、黒田氏へのインタビューをもとにした「異次元緩和でも難攻だった日本のデフレマインドという牙城」が掲載されました。
記事では、2013年以降の量的・質的金融緩和、マイナス金利政策、長短金利操作を振り返り、異次元緩和の成果や課題を取り上げています。2022年には消費者物価上昇率が2%に到達したものの、賃金と物価の好循環が確認され、日銀が政策正常化に踏み切るまでには約2年を要したという経緯も紹介されています。
このほか、政策研究大学院大学の2026年度メディア掲載情報には、為替介入、FRBの独立性、パウエル議長の功績、国際通貨制度などをテーマにした黒田氏の発信が掲載されています。
つまり、2026年の黒田氏は、日銀総裁時代の政策を振り返るだけの元総裁ではありません。日本経済の現状を分析し、金融政策や国際経済について継続的に発言する研究者・政策論者として活動しています。
【経歴・学歴】黒田東彦はどんな人物?大蔵省から日銀総裁への道
黒田東彦氏のキャリアを理解するうえで重要なのは、金融政策だけでなく、国際金融や財政政策にも長年携わってきた経歴です。
1944年に福岡県で生まれ、東京大学法学部を卒業後、旧大蔵省に入省。オックスフォード大学への留学を経て、財務省の国際金融分野で要職を歴任しました。
東京大学法学部とオックスフォード大学で学ぶ黒田氏は1967年3月に東京大学法学部を卒業し、同年4月に大蔵省へ入省しました。
さらに1971年にはオックスフォード大学で経済学修士号を取得しています。法学を基礎としながら経済学や国際金融にも専門性を広げたことが、その後のキャリアにつながりました。
大蔵省では国際金融局長、国際局長などを歴任。1999年には財務官に就任し、外国為替政策や国際金融に関わる日本政府の重要な役割を担いました。
アジア開発銀行総裁から日本銀行総裁へ2003年に財務省を退官した後は、内閣官房参与や一橋大学大学院経済学研究科教授などを経験。2005年2月にはアジア開発銀行(ADB)の第8代総裁に就任しました。
ADBではアジア地域の経済発展や開発支援に携わり、国際的な政策調整にも関わりました。そして2013年3月20日、第31代日本銀行総裁に就任します。
当時の日本経済は、長期にわたるデフレや低成長からの脱却が大きな課題でした。第2次安倍晋三政権が掲げたアベノミクスの第一の矢である大胆な金融緩和を実行する役割を担ったのが黒田氏です。
黒田東彦のプロフィール・経歴年表| 時期 | 経歴・出来事 | 主な内容 |
|---|---|---|
| 1944年 | 福岡県で誕生 | 後に財政・金融政策の専門家として活躍 |
| 1967年 | 東京大学法学部卒業・大蔵省入省 | 国家公務員としてのキャリアを開始 |
| 1971年 | オックスフォード大学留学 | 経済学修士号を取得 |
| 1996~1998年 | 財政金融研究所長・国際金融局長・国際局長 | 財政・国際金融分野の要職を歴任 |
| 1999年 | 財務官に就任 | 日本の国際金融政策に携わる |
| 2003年 | 財務省退官・一橋大学教授など | 内閣官房参与も務める |
| 2005年 | アジア開発銀行総裁 | 第8代総裁としてアジアの開発政策を担当 |
| 2013年3月20日 | 日本銀行総裁に就任 | 第31代総裁として異次元緩和を主導 |
| 2013~2023年 | 日銀総裁を2期務める | 約10年間、日本の金融政策を指揮 |
| 2023年4月8日 | 日銀総裁を退任 | 任期満了により退任 |
| 2023年以降 | 政策研究大学院大学 | 政策研究院シニア・フェローとして活動 |
| 2026年 | 講演・インタビュー・政策論考 | 金利、為替、財政、国際金融などについて発信 |
出典となる日本銀行の歴代総裁情報、政策研究大学院大学の教員プロフィール、財務省の講演記録を照らし合わせると、黒田氏のキャリアは官僚、大学教員、国際機関のトップ、中央銀行総裁という複数の領域にまたがっています。
特に、国際金融の実務経験を持つ人物が日銀総裁に就任したことは、当時の日本の金融政策にとって大きな転換点でした。
【黒田総裁の政策】異次元金融緩和と黒田バズーカの理由・真相
黒田氏の名前を広く知らしめた政策が、2013年4月に導入された「量的・質的金融緩和」、いわゆる異次元緩和です。
日本銀行はそれ以前から低金利政策を続けていましたが、長期にわたるデフレを解消できずにいました。金利を下げる余地が限られるなか、黒田総裁は金融政策の規模と方法を大きく変えることを決断します。
異次元緩和の目的はデフレ脱却と物価2%の実現2013年4月4日、日本銀行は量的・質的金融緩和の導入を発表しました。
中心となった目標は、消費者物価の前年比上昇率2%を、2年程度の期間を念頭に置いてできるだけ早期に実現することでした。
政策の柱は次の2つです。
- 金融市場に供給するマネタリーベースを大幅に拡大する。
- 長期国債やETFなどの資産買い入れを増やし、金利やリスクプレミアムを低下させる。
具体的には、マネタリーベースと長期国債・ETFの保有額を2年間で2倍にする方針を掲げました。
この政策には、企業や家計のインフレ予想を変える狙いもありました。物価が上がらないという長年の意識を変え、企業の投資や賃上げ、家計の消費を促すことで、経済全体の需要を押し上げようとしたのです。
黒田バズーカと呼ばれた理由黒田バズーカとは、黒田総裁が主導した大規模な金融緩和を、強力な一撃に例えた市場や報道での呼称です。日本銀行が正式に付けた政策名ではありません。
2013年4月の導入時には、2年で2倍という分かりやすく大胆な数値目標と、大量の国債買い入れを組み合わせた政策が市場に大きな驚きを与えました。
さらに2014年10月31日には追加緩和を発表。マネタリーベースの年間増加ペースや国債買い入れを拡大し、ETFやREITの購入も増やしました。この追加策は「黒田バズーカ第2弾」と呼ばれています。
市場では円安・株高が進み、政策への期待が強まりました。ただし、当時の株価上昇や円安をすべて黒田氏の政策だけで説明することはできません。アベノミクスへの期待や海外市場の動向なども影響していました。
アベノミクスと黒田総裁の関係黒田氏の金融政策は、安倍晋三元首相が掲げたアベノミクスと密接に結びついていました。
アベノミクスは、一般に次の3本の矢で説明されます。
- 第一の矢:大胆な金融政策
- 第二の矢:機動的な財政政策
- 第三の矢:民間投資を喚起する成長戦略
黒田総裁が担当したのは第一の矢です。政府と日本銀行は2013年1月の共同声明で2%の物価安定目標を掲げ、政府は経済成長と財政健全化に取り組み、日銀は金融緩和を推進するという枠組みを整えました。
ただし、日本銀行は政府の一部門ではありません。金融政策は日銀法に基づき、政府から独立した日本銀行の政策委員会が決定します。アベノミクスとの政策協調と、日銀の制度上の独立性は区別して理解する必要があります。
【マイナス金利・YCC】黒田金融政策の仕組みと円安・物価への影響
異次元緩和は2013年に始まりましたが、2%の物価目標は当初の想定どおりには実現しませんでした。そこで黒田総裁は、2016年以降も新たな政策手段を導入し、金融緩和を強化していきます。
2016年にマイナス金利政策を導入した理由2016年1月29日、日本銀行は「マイナス金利付き量的・質的金融緩和」を導入しました。
金融機関が日本銀行に保有する当座預金の一部に、マイナス0.1%の金利を適用する仕組みです。
通常、銀行は日銀に資金を預けることで金利を受け取ります。しかし、対象となる預金にマイナス金利を適用することで、金融機関が資金を企業や家計への貸し出し、投資に振り向けるよう促す狙いがありました。
背景には、原油価格の下落や海外金融市場の不安定化などによって、物価上昇率が伸び悩んでいた事情があります。
ただし、マイナス金利は銀行の収益を圧迫する側面もありました。貸出金利や預金金利が低下すれば、金融機関の利ざやが縮小し、金融仲介機能に影響する可能性があるためです。
イールドカーブ・コントロール(YCC)とは?2016年9月21日には、長短金利操作付き量的・質的金融緩和が導入されました。これがイールドカーブ・コントロール(YCC)です。
YCCは、短期金利だけでなく長期金利にも目標を設定し、金利の期間構造全体をコントロールしようとする政策です。
当初は、短期金利をマイナス0.1%、10年物国債金利をおおむね0%程度に誘導する仕組みでした。
短期金利を低く保つだけでは、企業の設備投資や住宅ローンなどに関係する長期金利を十分に抑えられない場合があります。そこで長期金利にも働きかけ、資金調達環境を長期間にわたって緩和的に維持しようとしたのです。
一方、国債市場では日銀の買い入れが大きくなり、市場参加者が自由に国債を売買して金利を形成する機能が弱まるという問題も生じました。
黒田金融政策と円安・物価上昇の関係大規模な金融緩和は、一般に金利を低く抑え、通貨安方向に働く可能性があります。
日本の金利が海外より低い状態が続けば、円を保有する魅力が相対的に低下し、外国通貨に対する円の価値が下がる要因になります。
円安は輸出企業の海外収益を円換算で押し上げるほか、海外で販売する製品の価格競争力を高める場合があります。一方、輸入する原油、天然ガス、食料、原材料などの価格を押し上げ、国内の家計や企業に負担をもたらすこともあります。
特に2022年以降の物価上昇では、海外の資源価格高騰や円安による輸入コストの増加が大きな要因となりました。したがって、物価上昇をすべて黒田金融政策の直接的な結果とするのは正確ではありません。
円相場は日米金利差、各国の金融政策、貿易収支、投資資金の流れ、国際情勢など複数の要因によって決まります。金融緩和はその重要な要素の一つでした。
【政策効果を検証】2%物価目標は達成した?異次元緩和の成果と副作用
黒田総裁の政策を評価する際、避けて通れないのが「2%の物価安定目標」です。
2013年に掲げられた目標は、当初の2年間という期限では達成されませんでした。その後、マイナス金利やYCCを導入しながら緩和を続け、2022年には消費者物価上昇率が2%を超える局面が現れます。
しかし、物価が2%上がったという事実と、持続的な賃金上昇を伴う安定したインフレが実現したという評価は同じではありません。
物価2%到達と持続的な達成の違い2022年の物価上昇には、エネルギーや食料品などの輸入価格上昇が強く影響しました。
企業の仕入れコストが上昇し、その負担が販売価格に転嫁されることで、消費者物価が押し上げられた側面があります。
一方、日銀が重視する持続的・安定的な2%の実現には、賃金と物価がともに上昇する好循環が必要です。
2024年3月19日、日本銀行は賃金と物価の好循環が確認でき、2%の物価安定目標が持続的・安定的に実現していくことが見通せる状況に至ったと判断しました。
この判断を受けて、マイナス金利政策とYCCを終了し、短期金利を主な政策手段とする枠組みに移行しました。
日本銀行の研究が示した金融緩和の効果2024年11月29日に公表された日本銀行のワーキングペーパーでは、2013年以降の量的・質的金融緩和の効果が、Q-JEMというマクロ経済モデルを用いて試算されています。
同研究によると、2013年から2023年4~6月期までの期間について、金融緩和によって実質GDPの水準は平均的に1.3~1.8%程度、消費者物価(生鮮食品・エネルギーを除く)の前年比上昇率は0.5~0.7ポイント程度押し上げられたと推計されています。
これは、金融緩和が経済や物価に一定のプラス効果をもたらしたことを示す分析です。
ただし、この数値は金融緩和がなかった場合の仮想的な経済経路と実績を比較したモデル上の推計です。日本銀行の公式な政策評価そのものではなく、研究論文の試算として読む必要があります。
長期化した金融緩和の副作用金融緩和の長期化によって、次のような課題も浮き彫りになりました。
- 国債市場の機能低下:日銀の国債保有や買い入れが拡大し、市場で金利が形成される機能が弱まった。
- 金融機関の収益圧迫:貸出金利の低下や利ざや縮小によって、銀行などの収益環境が厳しくなった。
- 円安による輸入負担:海外との金利差などを背景に円安が進む局面では、輸入物価が上昇し、家計の負担が増えた。
- 出口政策の難しさ:長期にわたって低金利に慣れた経済や市場を、急激な混乱なく正常化する必要が生じた。
日本銀行が2024年12月に公表した金融政策の多角的レビューでは、大規模金融緩和について、金融市場や金融機関収益などに一定の副作用があった一方、全体としては日本経済にプラスの影響をもたらしたとの評価が示されています。
同時に、国債市場の機能回復が進まない場合や、副作用が遅れて顕在化する可能性にも注意が必要だと指摘されています。
つまり、異次元緩和は失敗か成功かという二択で評価できる政策ではありません。デフレ脱却に向けた経済の下支えという成果と、長期化による市場への負担を両面から考える必要があります。
【植田和男との違い】黒田総裁と現在の日銀金融政策を比較
黒田東彦氏の後任として、2023年4月9日に第32代日本銀行総裁へ就任したのが植田和男氏です。
植田総裁は、黒田時代に形成された大規模な金融緩和の枠組みを引き継ぎながら、経済・物価情勢を確認し、政策の正常化を進めてきました。
黒田総裁と植田総裁の政策スタンス両者の大きな違いは、金融政策を運営した時代の経済環境と、政策の中心的な課題にあります。
黒田総裁がデフレからの脱却を目指して金融緩和を拡大したのに対し、植田総裁は賃金と物価の好循環が持続するかを確認しながら、金融政策を正常化する段階に直面しました。
- 黒田東彦氏:デフレ脱却を目標に、量的・質的金融緩和、マイナス金利、YCCを導入。
- 植田和男氏:賃金・物価の動向を見極めながら、マイナス金利とYCCを終了し、短期金利を中心とする政策へ移行。
植田総裁の下で実施された重要な転換点が、2024年3月19日の金融政策決定会合です。
日銀はマイナス金利政策を解除し、YCCを終了。政策金利については、無担保コールレート・オーバーナイト物を0~0.1%程度で推移させる方針を決めました。
また、ETFやJ-REITの新規買い入れも終了することになりました。
この変更は、黒田氏が主導した異次元緩和の主要な政策枠組みが役割を終えたことを意味します。
ただし、植田総裁が黒田氏の政策を全面否定したわけではありません。2%の物価安定目標は維持されており、金融緩和によって形成された経済環境を踏まえながら、新しい政策運営へ移行しています。
2026年の黒田氏は植田総裁の正常化路線をどう見ている?2026年2月25日のロイターのインタビューで、黒田氏は日本経済の好調を踏まえ、追加的な金融緩和は必要ないとの認識を示しました。
また、日銀が1~2年かけて中立金利に向けて段階的に政策金利を引き上げていく考え方に理解を示し、植田総裁の情報発信についても評価しています。
ここには、黒田氏の政策思想を理解するうえで要点があります。
黒田氏は金融緩和そのものを無条件に支持しているのではありません。デフレが続いていた時代には大胆な緩和が必要だと判断し、物価と賃金が上昇する現在の環境では、金融政策の正常化が必要だと考えているのです。
【歴代日銀総裁との関係】黒田東彦の10年間は何が特別だったのか
日本銀行総裁は、日本の金融政策を決定する政策委員会を代表する重要な役職です。黒田氏は第31代総裁として、2013年3月20日から2023年4月8日まで務めました。
約10年間という在任期間は、歴代総裁の中でも特に長いものです。白川方明氏の後を引き継ぎ、退任後は植田和男氏にバトンを渡しました。
白川方明・黒田東彦・植田和男の政策の流れ黒田氏の前任者は白川方明氏です。白川総裁時代には、世界金融危機や東日本大震災などの経済的ショックに対応する金融政策が実施されました。
その後、黒田氏が大規模な金融緩和を導入し、植田氏の時代に政策正常化が進みました。
この3代の流れを見ると、日本経済がデフレ対応から金融緩和の長期化、そして金利のある経済への移行という大きな転換を経験してきたことが分かります。
黒田氏の総裁在任期間が長かった理由日本銀行総裁の任期は5年間で、再任されることも可能です。黒田氏は2013年に就任した後、再任されて2期にわたり総裁を務めました。
長期政権となった背景には、アベノミクスの金融政策を継続する必要性や、デフレ脱却という政策目標を達成するまで時間を要したことがあります。
一方で、金融緩和が長期化したことで、政策の出口をどう設計するかという課題も後任に引き継がれました。
黒田氏の10年間は、単に一人の総裁が長く在任したというだけではありません。日本の中央銀行が従来の金利操作中心の枠組みから、国債買い入れやマイナス金利などを組み合わせた非伝統的な金融政策へと大きく踏み出した時代でした。
【プロの結論】黒田東彦の金融政策をどう評価すべきか?
黒田氏の金融政策を評価する際には、少なくとも3つの視点が欠かせません。
第一に、デフレ脱却に向けた政策転換のインパクト2013年以前の日本経済では、物価が上がりにくい状況が長期化し、企業や家計の期待も慎重になっていました。
黒田氏が導入した異次元緩和は、金融政策の規模とメッセージを大きく変え、経済や市場にデフレ脱却への期待を生み出しました。日銀の研究でも、経済活動や物価に一定の押し上げ効果があったと推計されています。
第二に、2%達成までの時間と副作用当初掲げた2年程度という目標期間では、2%の物価上昇は実現しませんでした。政策を拡大しても、企業や家計の行動、賃金決定の仕組み、人口動態、海外経済などの構造的な要因を短期間で変えることは難しかったためです。
加えて、金融緩和が長期化したことで国債市場や金融機関への影響も大きくなりました。政策効果だけでなく、政策を続けることによって生じるコストも評価しなければなりません。
第三に、2026年の黒田氏の発言が示すもの2026年の黒田氏は、金融緩和を続けることよりも、現在の経済環境に合った金融政策の正常化を重視する発言をしています。
2026年2月のロイターのインタビューでは、財政と金融の過度な拡張に警戒感を示しました。加えて、同年5月の東京経済大学のシンポジウムでは、金利・為替・成長というテーマで講演しています。
これらの活動から分かるのは、黒田氏が総裁時代の政策を固定的な正解として扱っているわけではないということです。金融政策は、その時々の物価、賃金、景気、金融市場の状況に合わせて変えるべきものだという考え方が見えてきます。
黒田東彦の政策を理解するときの判断基準黒田氏の政策をめぐる議論では、次の3つを分けて考えると理解しやすくなります。
- 短期的な成果:円安・株高、金利低下、資金調達環境の改善、景気の下支え。
- 中長期的な成果:賃金上昇、持続的な物価安定、企業投資、生産性向上。
- 副作用と将来の負担:国債市場の機能、金融機関の収益、輸入物価、出口政策の難しさ。
特に注意したいのは、株価が上昇したことや消費者物価が2%を超えたことだけで、金融政策の成功を判断しないことです。
金融政策の本当の成果は、家計の所得や実質賃金、企業の生産性、安定した物価上昇など、実体経済の改善につながったかどうかで評価する必要があります。
【黒田東彦に関するよくある質問(FAQ)】
Q1:黒田東彦は2026年現在、何をしている?
A1:政策研究大学院大学の政策研究院シニア・フェローとして活動しています。2026年には日本経済や金利・為替に関する講演、金融政策や国際経済に関するインタビュー・論考などを発表しています。
Q2:黒田東彦の日銀総裁の在任期間はいつからいつまで?
A2:2013年3月20日から2023年4月8日までです。第31代総裁として約10年間、2期にわたり日本銀行を率いました。
Q3:黒田東彦の学歴は?
A3:1967年に東京大学法学部を卒業し、1971年にオックスフォード大学で経済学修士号を取得しています。
Q4:黒田バズーカとは何?
A4:黒田総裁が2013年に導入した大規模な量的・質的金融緩和を指す市場や報道での呼称です。2014年10月の追加緩和は「黒田バズーカ第2弾」と呼ばれました。
Q5:異次元緩和で2%の物価目標は達成された?
A5:2022年には消費者物価上昇率が2%に到達しました。ただし、輸入価格の上昇などの影響も大きく、持続的な賃金上昇を伴う安定的な実現については、2024年3月に日銀が好循環を確認したと判断しています。
Q6:黒田東彦と植田和男の金融政策の違いは?
A6:黒田氏はデフレ脱却を目指して大規模な金融緩和を推進しました。植田氏は賃金と物価の好循環を確認したうえで、2024年3月にマイナス金利とYCCを終了し、金融政策の正常化を進めています。
Q7:黒田東彦は現在も日銀の政策に関与している?
A7:日銀総裁として政策を決定する立場にはありません。現在は大学のシニア・フェローとして研究・発信を行う立場であり、日銀の政策決定は現職の総裁と政策委員会が担っています。
まとめ:黒田東彦の現在と異次元緩和が日本経済に残したもの
黒田東彦氏は、2013年から2023年まで約10年間、日本銀行総裁として日本の金融政策を主導しました。量的・質的金融緩和、マイナス金利政策、YCCなどの大胆な政策は、日本経済に大きな影響を与えています。
その成果として、金融環境の改善や経済活動の下支え、物価上昇率の押し上げが挙げられます。一方で、2%目標の達成には長い時間を要し、国債市場の機能低下や金融機関の収益圧迫などの課題も残りました。
2026年現在の黒田氏は、政策研究大学院大学の政策研究院シニア・フェローとして活動しています。講演やインタビューでは、日本経済の成長、為替、金利、財政運営などについて発信を続けています。
特に注目したいのは、かつて異次元緩和を推進した黒田氏が、現在は経済の好調を踏まえて金融政策の正常化を支持している点です。これは、金融政策の評価が時代の経済環境によって変わることを示しています。
黒田東彦氏の10年間を振り返ることは、日本がデフレと向き合った時代を理解するだけでなく、金利のある経済へ移行する2026年の日本を考えるうえでも重要な手がかりになります。
今後も、黒田氏の発言や政策研究大学院大学での活動、植田日銀の金融政策との比較を追うことで、日本経済の変化をより立体的に捉えられるでしょう。