住民税非課税世帯に資産家が含まれることがある最大の理由は、住民税の課税判定と、個人の経済的な豊かさを測る基準が異なることです。
住民税は、基本的に前年の所得をもとに課税されます。銀行口座にいくら預金があるか、自宅の評価額がいくらか、過去にどれほどの資産を築いたかは、通常の住民税非課税判定に直接使われません。
預貯金が1,000万円あっても非課税世帯になれる?制度上は可能です。
例えば、次のような人を考えてみましょう。
- 現役時代に貯めた預貯金が1,000万円ある。
- 住宅ローンを完済した持ち家に住んでいる。
- 退職後は少額の年金だけで生活している。
- 現在、給与収入や賃貸収入などの課税所得がほとんどない。
この人は、資産を保有していても、前年の合計所得金額が自治体の非課税基準以下であれば、住民税が非課税になる可能性があります。
つまり、資産を持っていることと、課税対象となる所得が少ないことは両立するのです。
金持ちに見える人が非課税になる代表的なケース実際に考えられるのは、次のような経済状況です。
1.退職後に預貯金を取り崩して暮らしている人
貯金を生活費に充てても、預金残高の取り崩し自体は給与所得や年金所得のような課税所得にはなりません。
2.持ち家を所有している高齢者
住宅を所有していても、その資産価値そのものが住民税の所得に加算されるわけではありません。
固定資産税と住民税は別の税金です。
3.過去に高収入だったが、現在は収入が減少した人
退職や事業縮小などで収入が大幅に減れば、翌年度以降の住民税が非課税になる場合があります。
4.非課税所得を中心に暮らしている人
遺族年金や障害年金などは、住民税の課税対象となる所得に含まれません。そのため、一定の資産や生活基盤があっても非課税になるケースがあります。
このように、住民税非課税世帯だからといって、必ずしも預貯金が少なく、生活に困窮しているとは限りません。
【2026年度最新】住民税非課税世帯の判定基準と令和8年度の非課税限度額
2026年度(令和8年度)の住民税を理解するうえで、まず押さえておきたいのが所得の対象期間です。
2026年度の住民税は、原則として2025年1月1日から12月31日までの所得をもとに判定されます。
2026年に収入が減ったからといって、その年の住民税がすぐに非課税になるわけではありません。2026年中の所得状況は、原則として2027年度の住民税に反映されます。
住民税が非課税になる基本条件住民税には、主に次の2種類があります。
- 均等割: 所得にかかわらず、課税対象者に定額で課される部分。
- 所得割: 前年の所得や所得控除などをもとに計算される部分。
均等割が非課税でも、所得割だけが非課税でも、制度上の扱いは異なります。
一般に住民税非課税者と呼ぶ場合は、均等割と所得割の両方が課税されない人を指します。
また、障害者、未成年者、寡婦、ひとり親などについては、前年の合計所得金額が135万円以下であれば、特例として均等割・所得割ともに非課税になる制度があります。
単身者の非課税限度額はいくら?2026年度の代表的な基準を見てみましょう。
東京都23区などの基準では、扶養親族がいない人の場合、前年の合計所得金額が45万円以下であれば、均等割・所得割ともに非課税となります。
給与収入だけであれば、給与所得控除65万円を差し引くため、年収110万円以下が目安です。
一方、自治体によって非課税限度額は異なります。
例えば、盛岡市の基準では、扶養親族がいない人の均等割非課税限度額は41万5,000円です。
この場合、給与収入のみなら106万5,000円以下が目安になります。
給与所得控除65万円への引き上げが与える影響2026年度の大きな変更点が、給与所得控除の最低保障額の引き上げです。
2025年中の給与収入に対して、最低保障額が従来の55万円から65万円に変更されました。
給与収入が190万円以下の場合、給与所得控除額は65万円です。
東京都23区の単身者で扶養親族がいない場合を例にすると、次のようになります。
- 給与収入110万円
- 給与所得控除65万円
- 給与所得45万円
この場合、合計所得金額45万円となり、住民税非課税の基準に収まります。
ただし、給与以外に不動産所得や事業所得などがある場合は、その所得も合わせて判定します。
扶養家族がいる場合は限度額が変わる住民税の非課税限度額は、本人だけでなく、同一生計配偶者や扶養親族の人数によっても変わります。
東京都23区の均等割非課税基準の計算式は、次のとおりです。
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+10万円+21万円
扶養親族がいない場合は45万円、扶養親族が1人いる場合は101万円が所得限度額となります。
なお、16歳未満の扶養親族も人数に含まれます。
扶養人数が多い世帯ほど、非課税になる所得の上限が高くなる仕組みです。
【見落とし注意】公的年金・不動産所得・配当所得で非課税判定はどう変わる?
住民税非課税世帯の実態を理解するには、収入と所得を区別する必要があります。
収入が100万円あっても、その全額が課税対象になるわけではありません。給与なら給与所得控除、公的年金なら公的年金等控除、事業なら必要経費などを差し引いて所得を計算します。
公的年金収入だけなら高齢者は比較的高い収入でも非課税になる高齢者の場合、現役世代とは所得の計算方法が異なります。
公的年金には公的年金等控除が適用されるため、年金収入が一定額あっても所得金額はそれより低くなります。
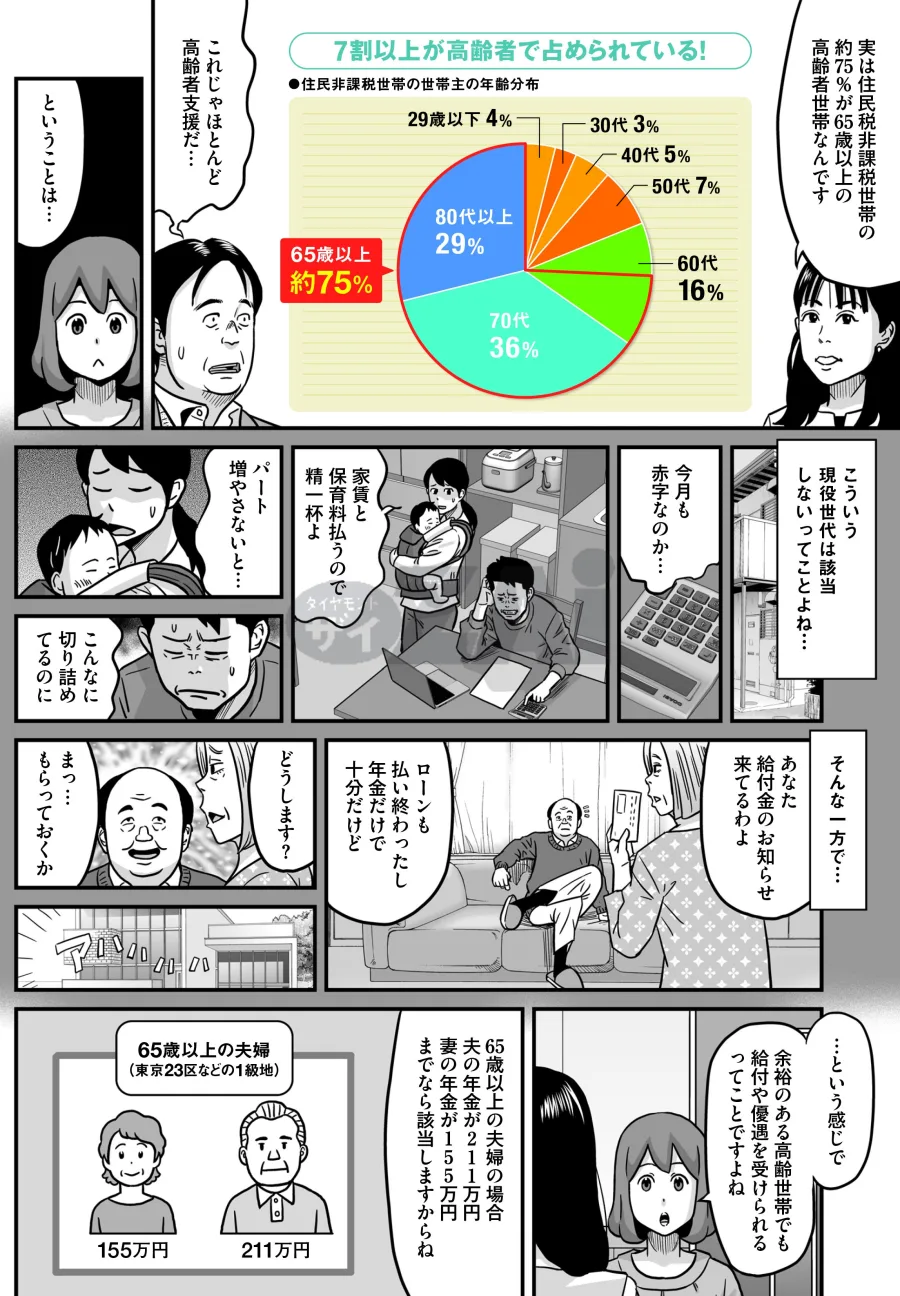
例えば、東京都23区の扶養親族がいない人の場合、2026年度の目安は次のとおりです。
- 65歳以上:公的年金収入155万円以下
- 65歳未満:公的年金収入105万円以下
これは公的年金収入だけの場合の目安です。
年金以外に不動産所得や給与所得などがあれば、その分も合算して判定します。
特に注意したいのは、遺族年金と障害年金です。
これらは非課税所得に該当するため、通常の老齢年金とは取り扱いが異なります。
また、生命保険契約に基づく個人年金は、公的年金とは別の雑所得として扱われます。公的年金と同じ感覚で計算すると、判定を間違える可能性があります。
不動産を所有していても非課税になる?賃貸アパートやマンションを所有している場合も、物件の所有だけで住民税が課税されるわけではありません。
判定で問題になるのは、原則として不動産から得られる所得です。
不動産所得は、家賃収入などから必要経費を差し引いて計算します。
例えば、年間の家賃収入が120万円あっても、必要経費が大きければ不動産所得はそれより少なくなります。
ただし、給与所得や年金所得などがほかにあれば、それらも合わせて判断されます。
したがって、賃貸物件を持っている人が住民税非課税になる可能性はありますが、家賃収入が多いからといって無条件に非課税になるわけではありません。
株式配当や投資収入はどう扱われる?株式投資をしている人が注意したいのが配当所得です。
配当所得は、課税方法や申告の有無によって住民税の所得計算への反映が変わる場合があります。
例えば、上場株式等の配当について申告した場合、合計所得金額に含まれるケースがあります。
また、源泉徴収ありの特定口座などで申告不要制度を利用する場合は、取り扱いが異なります。
株式の配当や譲渡益がある人は、単純に年間の入金額だけで非課税かどうかを判断できません。
自治体の住民税担当窓口や税理士に、申告方法を含めて確認することが大切です。
【世帯構成がカギ】住民税非課税世帯になる条件と世帯分離の仕組み
個人が住民税非課税であることと、世帯全体が住民税非課税であることは別の話です。
住民税非課税世帯とは、基本的に住民登録上の同一世帯に属する人全員が住民税非課税となっている世帯を指します。
例えば、夫婦2人の世帯で夫が非課税でも、妻に住民税が課税されていれば、一般的な非課税世帯向け給付の対象にはなりません。
同居と同一世帯は同じではない住民票上の世帯構成も重要です。
例えば、親と子ども夫婦が同じ住宅で暮らしている場合でも、住民票上は同一世帯の場合と別世帯の場合があります。
葛飾区の行政案内でも、同居と同一世帯は異なるものとして説明されています。
この違いは、世帯全員の住民税非課税を条件とする制度で影響します。
ただし、世帯分離すれば、あらゆる給付金や減免制度を利用できるわけではありません。制度によっては別世帯の配偶者まで審査対象に含めるからです。
住民税・給付金・介護保険・生活保護の判定はどう違う?ここまでの制度の違いを整理すると、次のようになります。
この比較から分かるのは、住民税非課税という税制上の区分が、そのまま生活困窮の程度や資産状況を示すものではないという点です。
特に、住民税非課税世帯向け給付金と介護保険の負担限度額認定では、同じ非課税世帯でも審査内容が大きく異なります。
【2026年最新】非課税世帯向け給付金と介護保険には資産要件がある?
住民税非課税世帯が金持ちに見えるという疑問を考える際、特に混同されやすいのが給付金と介護保険の制度です。
2026年度の給付金は全国一律ではない住民税非課税世帯向けの給付金は、実施する自治体や事業によって対象条件、支給額、基準日、申請期限が異なります。
2026年の具体例として、大分市は令和8年度住民税非課税世帯に対し、1世帯当たり1万円の給付を実施しています。
対象となるのは、2026年6月1日時点で大分市に住民登録があり、世帯全員の令和8年度住民税が非課税であるなどの条件を満たす世帯です。
加えて、次の条件も設けられています。
- 世帯全員が住民税課税者の扶養を受けている世帯ではないこと。
- 課税対象となる所得があるのに未申告の人がいないこと。
つまり、住民税が非課税という条件だけでは支給が確定しません。
また、福山市では2026年10月、住民税非課税世帯などの子育て世帯に対し、対象児童1人当たり1万円の給付を開始しています。
こちらは子育て世帯という条件も加わった自治体の事業です。
こうした事例からも、2026年度の給付金を調べる場合は、全国共通の制度だと思い込最初に、居住自治体の最新の公式発表を確認する必要があります。
介護保険の負担限度額認定は預貯金も審査する住民税非課税世帯と資産の関係で、特に重要なのが介護保険施設の食費・居住費を軽減する「負担限度額認定」です。
この制度では、住民税非課税という条件だけでなく、本人や配偶者の預貯金等についても確認されます。
2026年8月以降の制度では、65歳以上の人について、収入状況に応じて預貯金等の上限が次のように設定されています。
- 第2段階:単身650万円以下、夫婦1,650万円以下。
- 第3段階①:単身550万円以下、夫婦1,550万円以下。
- 第3段階②:単身500万円以下、夫婦1,500万円以下。
第2段階の収入要件は、課税年金収入・非課税年金収入・その他の合計所得金額などを合算して年間82万6,500円以下です。
第3段階①は82万6,500円超120万円以下、第3段階②は120万円超が目安となります。
なお、第1段階には老齢福祉年金受給者などが含まれ、預貯金の上限は単身1,000万円、夫婦2,000万円です。生活保護受給者については、この資産要件の扱いが異なります。
また、65歳未満の第2号被保険者には、別の資産基準が設けられています。
ここで注意したいのが、世帯分離していても配偶者の資産が審査対象になる場合があるという点です。
介護保険の負担限度額認定では、別世帯の配偶者も確認対象に含まれます。
住民票を分けているからといって、配偶者の預貯金が審査から外れるわけではありません。
住民税非課税世帯なら介護施設の費用が必ず安くなる?答えは、必ずしもそうではありません。
負担限度額認定を受けるためには、住民税非課税世帯であることに加えて、預貯金等の資産要件や収入要件を満たす必要があります。
加えて、制度の対象となる介護保険施設やサービスの種類にも注意が必要です。
住民税非課税であっても、預貯金が基準額を超えていれば、食費や居住費の軽減を受けられないことがあります。
一方、住民税非課税で預貯金が一定額以下であれば、資産が少し残っていても制度を利用できる可能性があります。
このように、税金の非課税判定と介護保険の資産判定は、別々に考える必要があります。
【生活保護とは別制度】非課税世帯の人が金持ちでも問題ないのか?
住民税非課税世帯と生活保護受給世帯は、同じものではありません。
両者の違いを理解すると、なぜ資産を持つ非課税世帯が存在するのかが、さらに明確になります。
住民税非課税世帯は資産を保有できる住民税非課税制度は、一定の所得水準や本人の属性に基づいて税金を課さない仕組みです。
資産の保有そのものを禁止する制度ではありません。
そのため、長年働いて蓄えた預貯金がある人、持ち家を所有する人、退職後に年金収入だけで暮らす人なども、所得基準を満たせば非課税になります。
資産形成の過程と、現在の所得状況を分けて判断しているからです。
生活保護は資産や生活状況も確認する一方、生活保護は生活に困窮する人に対し、健康で文化的な最低限度の生活を保障する制度です。
厚生労働省によると、生活保護は世帯単位で実施され、預貯金や利用していない土地・家屋などの資産、働く能力、年金などのほかの給付を活用することが基本とされています。
そのうえで、世帯の収入と最低生活費を比較し、収入が最低生活費に満たない場合に保護が適用されます。
つまり、生活保護では資産や生活状況が審査に関係しますが、住民税非課税の判定では原則として資産額を直接審査しません。
【プロの結論】非課税世帯を判断するときに見るべき3つのポイント住民税非課税世帯をめぐる議論では、「非課税なのに貯金があるのはおかしい」「持ち家があるのに給付金を受け取るのは不公平」といった疑問が生まれやすくなります。
しかし、制度を正しく評価するには、次の3点を区別する必要があります。
1.現在の所得と過去に築いた資産を分ける
1,000万円の預貯金があっても、前年の課税所得が少なければ住民税は非課税になり得ます。資産額だけを見て生活水準を判断することはできません。
2.税金の判定と給付金の判定を混同しない
住民税非課税者であっても、給付金には基準日、扶養関係、世帯構成、所得申告などの条件があります。介護保険ではさらに資産要件が加わります。
3.制度の目的に合わせて公平性を考える
住民税は所得に応じた税負担を調整する制度であり、介護保険の負担限度額認定は施設利用時の負担を軽減する制度、生活保護は最低生活を保障する制度です。
それぞれ目的が違う以上、すべてを同じ資産基準で判定することはできません。
【住民税非課税世帯金持ち】に関するよくある質問(FAQ)
Q1:住民税非課税世帯なのに貯金が1,000万円あっても問題ありませんか?
A1:住民税の非課税判定では、原則として預貯金の残高は直接の審査対象ではありません。前年所得などが基準を満たせば、1,000万円の預貯金があっても非課税になる可能性があります。ただし、介護保険の負担限度額認定など、資産要件がある別制度では取り扱いが異なります。
Q2:2026年度の住民税非課税世帯は年収いくらまでですか?
A2:東京都23区で扶養親族がいない単身者の場合、給与収入のみなら年収110万円以下が目安です。65歳以上で公的年金収入のみの場合は155万円以下が目安です。ただし、自治体や年齢、扶養人数、その他の所得によって変わります。
Q3:住民税非課税世帯なら必ず給付金を受け取れますか?
A3:必ず受け取れるわけではありません。給付金ごとに基準日、世帯全員の課税状況、扶養関係、所得申告などの条件があります。2026年度も自治体ごとに事業内容が異なるため、自治体の公式案内を確認してください。
Q4:親と同居していても住民税非課税世帯になれますか?
A4:可能性はあります。同居していても住民票上で別世帯になっている場合があるためです。ただし、制度によっては別世帯の配偶者や親族の状況も審査に関係します。世帯分離だけで給付金の対象になるとは限りません。
Q5:持ち家や賃貸マンションを所有していても非課税世帯になれますか?
A5:可能です。住宅や不動産の所有自体は、通常の住民税非課税判定に直接影響しません。ただし、賃貸収入から必要経費を差し引いた不動産所得や、不動産売却による所得などは判定に関係する場合があります。
Q6:住民税非課税世帯と生活保護受給世帯は同じですか?
A6:異なります。住民税非課税世帯は主に前年所得などで判定されますが、生活保護は世帯収入、資産、能力などを総合的に確認し、最低生活費を保障する制度です。資産を保有する非課税世帯も存在します。
まとめ:2026年度は所得・資産・世帯構成を分けて判断することが重要
住民税非課税世帯なのに金持ちに見える人がいるのは、住民税の判定が原則として前年所得を基準にしており、預貯金や不動産などの保有資産を直接の判定項目としていないためです。
2026年度(令和8年度)は、2025年中の所得が判定対象となり、給与所得控除の最低保障額も65万円に引き上げられています。
一方、非課税世帯向け給付金では世帯全員の課税状況や扶養関係、介護保険の負担限度額認定では預貯金や配偶者の資産まで確認される場合があります。
制度を利用する際は、次の順番で確認すると判断しやすくなります。
1. 2025年中の給与・年金・不動産・配当などの所得を確認する。
2. 居住自治体の令和8年度住民税非課税限度額を確認する。
3. 住民票上の世帯構成と世帯全員の課税状況を確認する。
4. 給付金や介護保険については、それぞれの資産要件と申請期限を確認する。
住民税非課税世帯は、必ずしも無資産・生活困窮世帯を意味しません。
所得に基づく税制上の区分と、実際の生活水準や資産状況を切り離して考えることが、2026年度の制度を正しく理解するためのポイントです。