2015年公開の映画『マネー・ショート 華麗なる大逆転』(原題:The Big Short)は、2008年のリーマン・ショックを前に、アメリカの住宅金融市場が崩壊する可能性を見抜いた投資家たちの実話を描いた金融ドラマだ。日本では2016年3月4日に劇場公開され、クリスチャン・ベール、スティーヴ・カレル、ライアン・ゴズリング、ブラッド・ピットという実力派俳優の共演でも話題になった。
最大の見どころは、世界中の金融機関が住宅市場の成長を信じていた時代に、一部の投資家だけが住宅ローンの危険性に気付き、CDS(クレジット・デフォルト・スワップ)を利用して市場の崩壊に賭けたことだ。映画の中心人物には実在のモデルが存在するが、人物名や家庭の事情、出来事の順序には映画的な変更も加えられている。2026年現在、作品を金融危機の歴史と照らし合わせると、単なる投資家の成功物語では見えてこない金融システムの問題が浮かび上がる。
【作品の基本情報】『マネー・ショート 華麗なる大逆転』のあらすじと見どころ
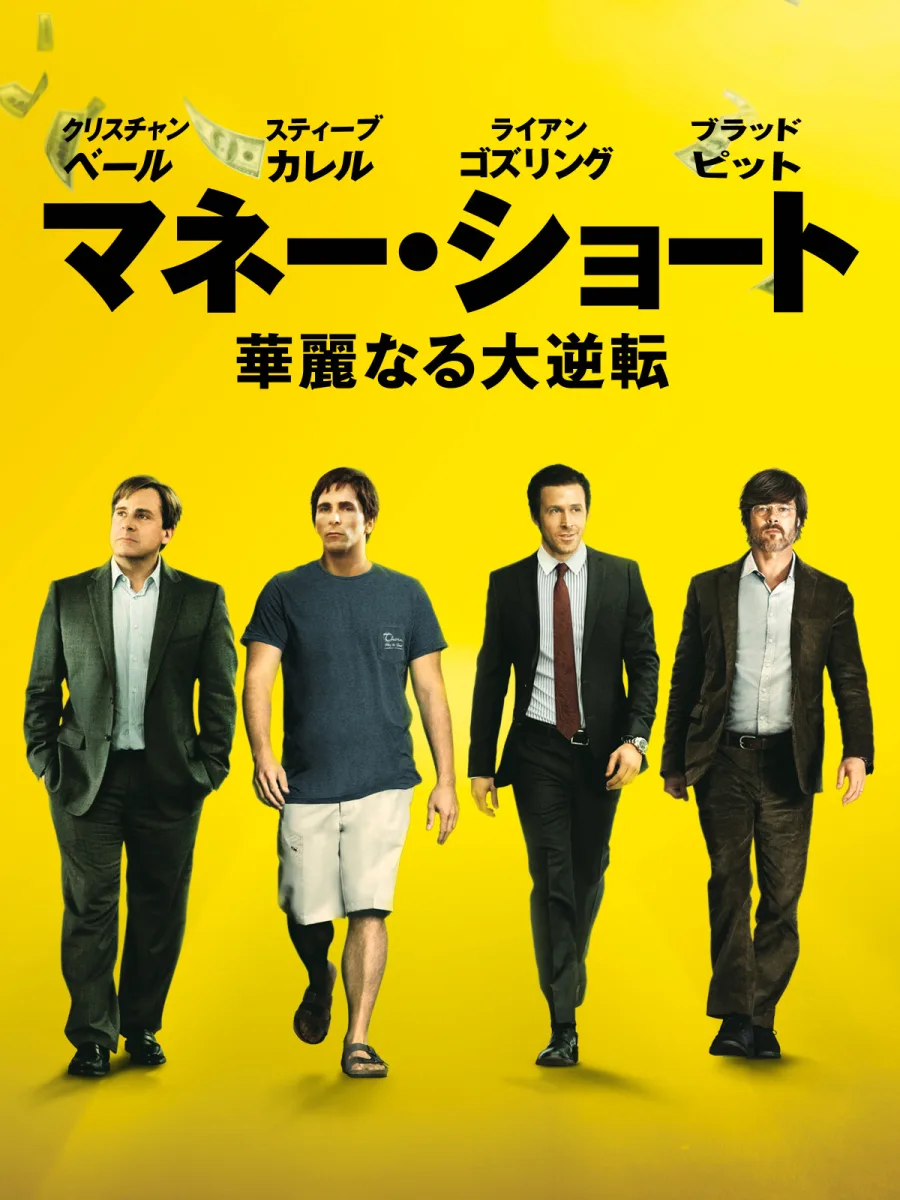
『マネー・ショート 華麗なる大逆転』は、アメリカの作家マイケル・ルイスが執筆したノンフィクション『世紀の空売り 世界経済の破綻に賭けた男たち』を原作としている。
監督はアダム・マッケイ。『俺たちニュースキャスター』などのコメディ作品で知られる人物だが、本作ではその独特のテンポとユーモアを金融危機の告発に応用した。
作品の基本情報は次のとおり。
- 原題:The Big Short
- 日本語タイトル:マネー・ショート 華麗なる大逆転
- 製作年:2015年
- 日本公開日:2016年3月4日
- 上映時間:約130分
- 製作国:アメリカ
- ジャンル:ドラマ・コメディ
- 監督:アダム・マッケイ
- 原作:マイケル・ルイス
- 脚本:チャールズ・ランドルフ、アダム・マッケイ
物語の舞台は2005年のアメリカ。住宅価格が上昇を続け、住宅ローン関連の金融商品が安全な投資先として扱われていた時代だ。
ヘッジファンドを運営するマイケル・バーリは、住宅ローンの契約内容や返済状況を細かく分析するうちに、金融市場が見落としていた重大な問題に気付く。信用力の低い借り手に融資された住宅ローンが、将来的に大量の債務不履行を起こす可能性が高いというのだ。
バーリは住宅ローン関連証券の価値が下落した際に利益を得られるCDSを購入し、住宅市場の崩壊に賭ける。しかし、住宅価格が上がり続ける状況で彼の判断を信じる投資家は少なかった。
一方、ドイツ銀行の債券トレーダーをモデルにしたジャレッド・ベネットは、この取引の可能性に気付く。加えて、マーク・バウム率いる投資家グループや、資金力の限られた若手投資家たちも市場の異常性を調査し始める。
彼らが現地で目にしたのは、返済能力を十分に確認せずに住宅ローンを販売する業者、実態と乖離した金融商品の格付け、そして危険性を理解していない、あるいは理解しようとしない金融関係者たちの姿だった。
2007年以降、住宅ローンの延滞や債務不履行が増加すると、彼らの予測は現実になっていく。しかし、金融市場の崩壊によって利益を得ることは、同時に一般家庭の住宅喪失や失業を意味していた。
この作品が単純な成功物語にならないのは、主人公たちが自分たちの利益と社会全体の損失を同時に目撃するからだ。
タイトルの「ショート」とは何を意味するのか英語の「Short」は金融用語で、対象となる資産の価格下落によって利益を得るポジションを指す。
本作の投資家たちは、住宅ローン関連証券の価値が下落すると見込んで、その信用リスクを取引するCDSを購入した。通常の株式の空売りとは異なるが、市場の下落に賭けるという意味で「ショート」と表現される。
つまり、映画のタイトルは、住宅市場の崩壊を予測した投資家たちの戦略そのものを表している。
【金融危機の核心】サブプライムローンとCDSがリーマン・ショックを招いた仕組み
サブプライムローンとは?住宅バブルを支えた融資の実態サブプライムローンとは、信用力が相対的に低い借り手を対象とする住宅ローンのことだ。
一般的な住宅ローンでは、借り手の収入、信用履歴、返済能力などが審査される。しかし、2000年代前半のアメリカでは住宅市場の拡大を背景に、十分な返済能力を確認できない人々にも融資が広がっていた。
なかには、契約当初の金利や返済額を低く設定し、一定期間が過ぎると金利や毎月の返済額が上昇する変動金利型ローンもあった。
住宅価格が上昇している間は、返済が難しくなっても住宅を売却したり、借り換えたりすることで問題を先送りできる。しかし、住宅価格が下落すれば状況は一変する。
住宅の売却価格がローン残高を下回り、借り換えも困難になれば、返済不能に陥る人が増える。こうして住宅ローンの延滞と差し押さえが連鎖した。
住宅ローンが金融商品に変わる「証券化」の問題危機を拡大させた大きな要因が、住宅ローンの証券化だった。
金融機関は多数の住宅ローンをまとめ、住宅ローン担保証券(RMBS)として投資家に販売した。加えて、その証券の一部を組み合わせてCDO(債務担保証券)という別の金融商品を組成する仕組みも広がった。
こうした証券化には、金融機関が融資資金を回収し、新たな融資に回せるという利点がある。投資家にとっても、住宅ローンの返済から生じる収益を投資対象にできるメリットがあった。
しかし、問題は商品の中身だった。信用力の低い借り手への融資が混ざっていても、複雑な金融工学によって複数の証券に分けられ、上位部分には高い格付けが付けられることがあった。
その結果、投資家は金融商品の本当のリスクを把握しにくくなった。住宅価格が下落すれば、異なる金融商品に分散されていたはずのリスクが一斉に表面化する。
CDS(クレジット・デフォルト・スワップ)はどのような仕組みかCDSは、特定の債券や金融商品の信用リスクを移転するデリバティブ取引だ。
簡単に説明すると、CDSの買い手は売り手に定期的な保険料に似た支払いを行い、対象となる債務に契約上の信用事由が発生した場合、売り手から補償を受ける仕組みである。
ただし、通常の保険と同じではない。対象となる債券を実際に保有していなくてもCDSを購入できる場合があり、元の金融商品の規模を超えて信用リスクへの投機的な取引が拡大する可能性がある。
本作のバーリは、サブプライム住宅ローンを裏付けとする証券の信用リスクを対象にCDSを購入した。住宅ローンの返済が滞り、証券の信用力が悪化すれば、保護を買った側が利益を得られると考えたのである。
さらに問題を複雑にしたのが、CDSを利用した合成CDOだった。実際の住宅ローン証券を新たに購入しなくても、その証券の信用リスクを参照する取引を組み合わせることで、同じ住宅ローン市場に対する複数の投機的なポジションが生まれた。
米議会調査局の2025年公表資料でも、CDSが合成CDOの組成に利用され、住宅市場の崩壊による損失を増幅させた点が説明されている。
CDSそのものが危機の唯一の原因だったわけではない。金融機関の過剰な借り入れ、取引相手の信用リスク、情報開示の不足などが重なったことが問題だった。
なぜバーリだけが危険を見抜けたのかバーリの強みは、金融市場全体の雰囲気ではなく、住宅ローンの契約内容や証券の裏付けとなるデータを細かく分析したことにあった。
彼は2000年代半ば、住宅ローン関連の開示資料を調査し、返済能力が低い借り手への融資が急増していること、金利の優遇期間が終了すれば返済負担が増える契約が多いことなどに注目した。
ヴァンダービルト大学で2011年に公開されたバーリ本人の講演記録によれば、彼は2005年5月19日にドイツ銀行との最初の取引に合意し、同年6月初めに住宅ローン市場をショートするCDS取引を実行した。
つまり、映画の重要な投資判断には明確な史実上の裏付けがある。
ただし、バーリが予見したのは住宅ローン市場の信用悪化と住宅バブル崩壊の可能性であり、リーマン・ブラザーズの破綻日や世界経済のすべての展開を正確に言い当てたわけではない。
【実話のモデルを徹底比較】マイケル・バーリ、マーク・バウムら4人の正体
本作の人物は、実在の投資家や金融関係者をモデルにしている。特に主要人物4人については、それぞれのモデルが比較的はっきりしている。
一方、映画では人物名を変更したり、実際の出来事を再構成したりしているため、俳優が演じた人物と実在の人物を区別することが大切だ。
| 映画の人物 | 出演俳優 | 実在モデル | 実際の役割・特徴 |
|---|---|---|---|
| マイケル・バーリ | クリスチャン・ベール | マイケル・バーリ | Scion Capitalの創設者。住宅ローン証券の危険性を分析し、CDS取引を実行。 |
| マーク・バウム | スティーヴ・カレル | スティーブ・アイズマン | FrontPoint Partnersの投資家。住宅金融市場の問題を調査した人物。 |
| ジャレッド・ベネット | ライアン・ゴズリング | グレッグ・リップマン | ドイツ銀行の債券トレーダー。住宅ローン関連証券の信用リスク取引に関わった。 |
| ベン・リカート | ブラッド・ピット | ベン・ホケット | 金融業界の経験を持つ投資家。映画では若手投資家たちを支援する役割。 |
| チャーリー・ゲラー | フィン・ウィットロック | チャーリー・レドリー | Cornwall Capitalの共同創業者の一人。 |
| ジェイミー・シプリー | ジョン・マガロ | ジェイミー・マイ | Cornwall Capitalの共同創業者の一人。 |
マイケル・バーリは、もともと医学を学んだ経歴を持つ投資家だ。映画ではクリスチャン・ベールが演じ、独特の話し方や服装、周囲との距離感まで印象的に表現している。
彼の特徴は、他の市場参加者が見落としていた住宅ローンの契約データを読み込んだことだ。住宅価格が上昇するという市場の共通認識に流されず、個々の借り手が本当に返済できるのかという基本的な問題に立ち返った。
ただし、彼の判断が当初から歓迎されたわけではない。投資家から資金の返還を求められるなど、予測が実現するまでには大きなプレッシャーがあった。
映画で描かれる孤独な分析者という人物像には、こうした実際の投資活動が反映されている。
マーク・バウム:モデルはスティーブ・アイズマンスティーヴ・カレルが演じるマーク・バウムのモデルは、投資家スティーブ・アイズマンだ。
アイズマンは住宅ローン市場における不適切な融資や金融機関の問題に強い関心を持ち、住宅ローン関連証券の下落に賭けた。
映画のバウムは、金融業界の不正や不透明な商慣行に怒りを感じる人物として描かれる。一方で、自分自身も金融市場から利益を得る立場にいるという矛盾を抱えている。
この葛藤が作品に社会的な深みを与えている。単純に正義の投資家として描くのではなく、利益と倫理の間で揺れる人物として表現している点が特徴だ。
ジャレッド・ベネット:モデルはグレッグ・リップマンライアン・ゴズリング演じるジャレッド・ベネットのモデルは、ドイツ銀行の債券トレーダーだったグレッグ・リップマンである。
ベネットは物語の進行役でもあり、観客に金融取引の背景を説明する役割を担う。カメラに向かって話しかける演出によって、複雑な金融商品を扱う作品に軽快さが生まれている。
ただし、ベネットは純粋な社会批評家ではない。市場の下落をビジネスチャンスとして捉える金融業界の人間でもある。そのため、他の人物とは異なる打算的な視点を持っている。
ベン・リカート:モデルはベン・ホケットブラッド・ピットが演じるベン・リカートは、ベン・ホケットをモデルにした人物だ。
映画では金融業界から距離を置いていた経験豊富な人物として登場し、若い投資家たちに市場の危険性や取引の意味を考えさせる。
ベンの役割が重要なのは、金融危機によって得られる利益の裏側にいる一般の人々を意識させる点だ。投資の成功だけでは測れない社会的な損失を、作品の中で象徴する存在でもある。
なお、映画にはチャーリー・ゲラーとジェイミー・シプリーも登場する。彼らは実在するチャーリー・レドリーとジェイミー・マイをモデルにしており、4人だけですべての実際の投資家を表現しているわけではない。
【史実との違いを検証】映画で変更された人物設定とリーマン・ショックの経緯
映画は実話そのものではなく、実話を再構成したドラマ『マネー・ショート』は実際の金融危機を基礎にした作品だが、登場人物の名前や個人的な事情には変更がある。
マイケル・バーリは実名で登場する一方、スティーブ・アイズマンはマーク・バウム、グレッグ・リップマンはジャレッド・ベネット、ベン・ホケットはベン・リカートという映画上の名前に置き換えられている。
こうした変更は、単純な事実の再現ではなく、複数の出来事を整理し、人物の性格や立場を観客に伝えるための映画的な構成と関係している。
史実と映画の主な違い- 人物名:バーリ以外の主要人物には、実在モデルと異なる映画上の名前が使用されている。
- 人物像:実在人物の性格や発言を基礎にしながら、映画では演出上の特徴が強調されている。
- 家庭の事情:マーク・バウムの家庭内の悲劇には、実在モデルの体験とは異なる設定が採用されている。
- 時間の流れ:複数年にわたる投資判断や市場の変化を、約130分の作品に収めるために再構成している。
- 市場参加者:実際には住宅市場の危険を認識していた人々は、映画で描かれる少数の主人公だけではなかった。
英ガーディアン紙の検証記事も、映画が人物の名前を変更しながら、実在モデルの性格や金融危機の大まかな経緯を反映していると説明している。
特に重要なのは、映画の登場人物が市場崩壊を予見したからといって、金融危機の全容を彼らだけが把握していたわけではないという点だ。
リーマン・ショックはどのように進行したのか映画の背景となるリーマン・ショックは、住宅ローン市場の問題が金融機関の資金調達や信用不安に波及したことで発生した。
米国の金融危機調査委員会(Financial Crisis Inquiry Commission、FCIC)の最終報告書は、住宅バブルの崩壊、金融機関の過剰なレバレッジ、規制・監督の不備、複雑な金融商品、経営管理の失敗など、複数の要因を挙げている。
主な流れを整理すると次のようになる。
- 2000年代前半:住宅価格の上昇とともに、信用力の低い借り手への住宅ローン融資が拡大。
- 2005〜2006年:住宅市場の過熱が進み、返済条件の厳しい住宅ローンが増加。バーリは住宅ローン市場のショートを進める。
- 2007年:住宅ローンの延滞や証券の格下げが広がり、証券化市場と短期金融市場に不安が波及。
- 2008年3月:大手投資銀行ベアー・スターンズの経営危機が深刻化し、金融システムへの不安が拡大。
- 2008年9月:ファニーメイとフレディマックの公的管理、リーマン・ブラザーズの破綻、AIGへの公的支援など、危機が一気に表面化。
リーマン・ブラザーズの破綻は2008年9月15日。これを象徴的な転換点として、金融市場の混乱は世界各国に波及した。
金融機関同士がどの程度の損失を抱えているのか、取引相手が破綻する可能性はどの程度あるのかが分からなくなり、資金の貸し借りが停滞した。住宅ローンの問題が金融システム全体の信用不安に変わったのである。
リーマン・ショックの原因はサブプライムローンだけではない金融危機についてよくある誤解が、サブプライムローンだけがリーマン・ショックの原因だったという説明だ。
確かに、信用力の低い借り手への住宅ローン融資の拡大は、危機の重要な引き金だった。しかし、住宅ローンの損失だけでは世界規模の金融危機の大きさを説明できない。
米連邦準備制度理事会(FRB)のベン・バーナンキ議長が2010年に金融危機調査委員会で行った証言でも、サブプライム住宅ローンの損失は危機の主要な引き金だった一方、金融システムの構造的な脆弱性が損失を増幅させたという考え方が示されている。
特に問題だったのは次の要素だ。
- 住宅ローンの審査基準の低下
- 証券化によるリスクの複雑化と不透明化
- 格付け機関による信用リスク評価の失敗
- 金融機関の過剰なレバレッジ
- 短期資金への依存と資金調達の不安定化
- CDSや合成CDOによる信用リスクの拡大
- 規制当局や金融機関のリスク管理の不備
また、危機の原因を米国の地域再投資法(CRA)だけに求める説明も正確ではない。FCICの報告書は、CRAがサブプライム融資の主要因だったとは認めていない。金融危機は単独の制度や人物によって発生したものではなく、金融業界、規制当局、投資家の判断が複合的に作用した結果だった。
【キャスト・出演者と映画の評価】クリスチャン・ベールからブラッド・ピットまで
クリスチャン・ベール:マイケル・バーリの孤独と執念を表現本作の中心的な存在であるマイケル・バーリを演じたのはクリスチャン・ベールだ。
ベールは『ダークナイト』シリーズのブルース・ウェイン役や『ザ・ファイター』など、役柄に応じた徹底的な人物造形で知られる俳優である。
本作では、周囲とのコミュニケーションが苦手でありながら、数字とデータに対して異常なほどの集中力を持つ投資家を演じた。
彼の演技の見どころは、大げさな感情表現よりも、他人に理解されない分析者の孤独や、正しいと信じる判断を曲げない執念を表現しているところにある。
金融危機の予測に成功した英雄という単純な演技ではなく、投資家から疑われ、周囲と衝突し、自分の判断が正しいことを証明しようとする人間として描かれている。
スティーヴ・カレル:コメディ俳優から社会派ドラマへマーク・バウムを演じるスティーヴ・カレルは、『フォックスキャッチャー』などでシリアスな演技も評価されてきた俳優だ。
本作では、金融業界に対する怒りや不信感を抱きながら、投資によって利益を得ようとする複雑な人物を演じている。
カレルの演技は、映画に感情的な緊張感を与えている。金融商品を理解するだけではなく、その取引の先にいる住宅所有者や一般市民の生活を意識させる役割を果たしている。
ライアン・ゴズリング:観客を金融市場に引き込む語り手ジャレッド・ベネットを演じるライアン・ゴズリングは、『ドライヴ』『ラ・ラ・ランド』など幅広い作品で知られる俳優だ。
本作では、観客に直接話しかける演出が特徴的である。難しい金融用語が登場するたびに、物語の流れを一度止めて、観客が内容を理解できるように導く。
彼の軽妙な語り口は、金融市場の複雑さを娯楽として見せるための重要な仕掛けになっている。一方で、金融取引をビジネスとして割り切る人物の冷静さも表現している。
ブラッド・ピット:利益だけでは割り切れない金融危機の現実ベン・リカート役のブラッド・ピットは、『ファイト・クラブ』『マネーボール』『ワンス・アポン・ア・タイム・イン・ハリウッド』など、幅広いジャンルで活躍してきた俳優だ。
本作では出演者であると同時にプロデューサーも務めている。
ベン・リカートは、金融業界の仕組みを理解していながら、その世界から距離を置こうとする人物だ。若手投資家たちを支援する一方、彼らが利益を得ることの社会的な意味を考えさせる。
ブラッド・ピットの抑制された演技は、作品のブラックユーモアに対して、現実的な重みを加えている。
マーゴット・ロビーやセレーナ・ゴメスも登場本作には、マーゴット・ロビーやセレーナ・ゴメスも登場する。
彼女たちの出演場面は、単なる豪華ゲスト出演ではない。複雑な金融商品を分かりやすく説明するための演出として機能している。
難解なCDOや金融取引の仕組みを、専門用語だけで説明すると観客が理解しにくくなる。そこで有名人が登場する場面を設け、金融知識を持たない観客にも情報が伝わるよう工夫されている。
アダム・マッケイ監督の演出と映画の評価監督のアダム・マッケイは、もともとコメディ映画を得意としてきた人物だ。『俺たちニュースキャスター』などで培ったテンポの速い会話や風刺的な演出を、本作では金融業界への批評に生かしている。
金融危機という深刻なテーマを、ドキュメンタリーのような解説とコメディ的な演出を組み合わせて描いたことが、本作の大きな特徴だ。
映画批評サイトRotten Tomatoesでは、2026年10月時点で批評家スコア89%、観客スコア88%と高い評価が表示されている。Metacriticでも批評家評価は81点となっている。
評価されているのは、難しい金融問題を扱いながら、俳優陣の演技、編集、ユーモアを通じて観客を引き込んでいる点だ。
一方で、金融用語に慣れていない人には展開が速く、初回鑑賞だけではCDSやCDOの関係が理解しにくいという難点もある。ブラックユーモアが強いため、金融危機の被害を扱う作品として軽く感じる人もいる。
第88回アカデミー賞で脚色賞を受賞本作は第88回アカデミー賞で合計5部門にノミネートされ、脚色賞を受賞した。
受賞したのは、チャールズ・ランドルフとアダム・マッケイによる脚本だ。マイケル・ルイスのノンフィクションを、複数の人物の視点を交差させながら映画として再構成した点が評価された。
主なノミネートは次のとおり。
- 作品賞
- 監督賞:アダム・マッケイ
- 助演男優賞:クリスチャン・ベール
- 編集賞
- 脚色賞:チャールズ・ランドルフ、アダム・マッケイ(受賞)
第88回アカデミー賞の授賞式は2016年2月28日に開催された。作品賞は『スポットライト 世紀のスクープ』が受賞しており、『マネー・ショート』は脚色賞での受賞となった。
【プロの結論】2026年に『マネー・ショート』を見る価値とおすすめできる人
金融映画としての最大の価値は、危機を生んだ構造を理解できること『マネー・ショート』を単なる投資家の逆転劇として見ると、作品の本質を見落とす。
この映画が伝えているのは、金融市場の危機が突然発生するわけではないということだ。危険な融資が拡大し、それが証券化され、格付けによって安全な商品として流通し、複雑な金融取引によってリスクが増幅される。こうした小さな問題の積み重ねが、最終的に金融システム全体を揺るがした。
特に重要なのは、リスクを正確に把握できる人が存在していても、市場全体が同じ方向を向いていると、その警告が受け入れられない場合があることだ。
バーリの投資判断は、周囲の多数派と異なる結論を出すことから始まった。しかし、正しい分析をしていても、結果が出るまで資金を維持できるとは限らない。彼自身、投資家からの圧力や金融機関との価格評価をめぐる問題に直面していた。
この点は、映画が描く投資家の成功物語を超えた重要な教訓である。
こんな人におすすめの映画- リーマン・ショックの原因や経緯を理解したい人
- サブプライムローンやCDSなど金融商品の基本を学びたい人
- 実話を基にした社会派映画が好きな人
- クリスチャン・ベールやライアン・ゴズリングの演技を楽しみたい人
- ウォール街や投資銀行の仕組みに興味がある人
- アダム・マッケイ監督の風刺的な演出が好きな人
一方、恋愛やアクションを中心とした分かりやすい娯楽映画を期待している人には、少し難しく感じられるかもしれない。
また、映画の説明だけで金融危機の全容を理解するのは難しい。作品では複雑な金融商品の仕組みが簡略化されており、実際の危機には映画に登場しない金融機関や規制当局、世界各国の市場参加者も深く関わっていた。
金融史を詳しく学びたい場合は、米国金融危機調査委員会の最終報告書やFRBの証言記録などを併せて確認すると理解が深まる。
映画は金融危機を理解するための入口として優れているが、経済史の教科書そのものではない。実話の骨格と映画的な脚色を区別して見ることが、作品をより深く楽しむポイントだ。
【マネー・ショートの映画】に関するよくある質問(FAQ)
Q1:映画『マネー・ショート 華麗なる大逆転』は完全な実話ですか?
A1:完全な再現ではないが、実際の金融危機と実在の投資家を基にした実話ベースの作品だ。マイケル・バーリは実名で登場し、マーク・バウム、ジャレッド・ベネット、ベン・リカートにはそれぞれスティーブ・アイズマン、グレッグ・リップマン、ベン・ホケットという実在モデルがいる。人物名や家庭の事情、時間軸などには映画的な変更が加えられている。
Q2:マイケル・バーリは本当にリーマン・ショックを予見したのですか?
A2:バーリは2005年に住宅ローン市場の信用リスクを分析し、CDSを利用した下落への投資を開始した。住宅価格の下落とサブプライムローンの債務不履行が広がる可能性を予測していた。ただし、リーマン・ブラザーズの破綻日や金融危機の全経過まで正確に予測していたわけではない。
Q3:CDSとは簡単にいうと何ですか?
A3:CDSは、債券や金融商品の信用リスクを移転する金融契約だ。買い手が定期的な支払いを行い、対象に契約上の信用事由が発生した場合に補償を受ける。『マネー・ショート』では、住宅ローン関連証券の信用力が悪化した際に利益を得る取引として登場する。
まとめ:『マネー・ショート』が2026年にも伝える金融危機の教訓
『マネー・ショート 華麗なる大逆転』は、リーマン・ショックを前に住宅ローン市場の異変を見抜いた投資家たちの実話を基にした作品だ。
クリスチャン・ベール演じるマイケル・バーリをはじめ、スティーヴ・カレル、ライアン・ゴズリング、ブラッド・ピットが演じた人物には、それぞれ実在のモデルが存在する。映画の中心となる投資判断や金融市場の崩壊には史実上の裏付けがある一方、人物名や個人的な事情には脚色も含まれている。
リーマン・ショックの原因は、サブプライムローンだけではない。住宅ローンの証券化、CDOやCDSの複雑化、金融機関の過剰なレバレッジ、格付けの問題、規制・監督の不備などが連鎖した結果だった。
【プロの結論】この映画から学ぶべき最も重要なことは、金融商品が安全だと広く信じられているときほど、その裏付けとなる資産や契約内容を確認する必要があるということだ。市場の多数派が正しいとは限らず、複雑な金融商品のリスクは、見えにくくなっているだけで消えるわけではない。
2026年に本作を見直す価値も、そこにある。投資家の華麗な逆転劇を楽しみながら、金融市場の熱狂がどのように社会全体の危機へ変わるのかを考える。『マネー・ショート』は、娯楽作品でありながら、経済と社会の関係を考えるための優れた教材でもある。