年収600万円は、日本の給与所得者の平均を上回る収入です。しかし、実際の生活レベルは額面の600万円だけでは判断できません。所得税や住民税、社会保険料を差し引いた手取り額に加え、住んでいる地域、家族構成、住宅費によって、日々の暮らしには大きな違いが生まれます。
2026年は所得税の基礎控除や給与所得控除の見直し、健康保険料率の改定、子ども・子育て支援金の導入など、家計に関係する制度変更もあります。年収600万円の実際の手取り額を起点に、独身の一人暮らし、夫婦二人暮らし、子育て世帯の生活費や貯金額、東京と地方の住居費、住宅ローンの現実まで具体的に比較します。
【2026年最新】年収600万円の手取り額は約466万円!月収とボーナスの実態
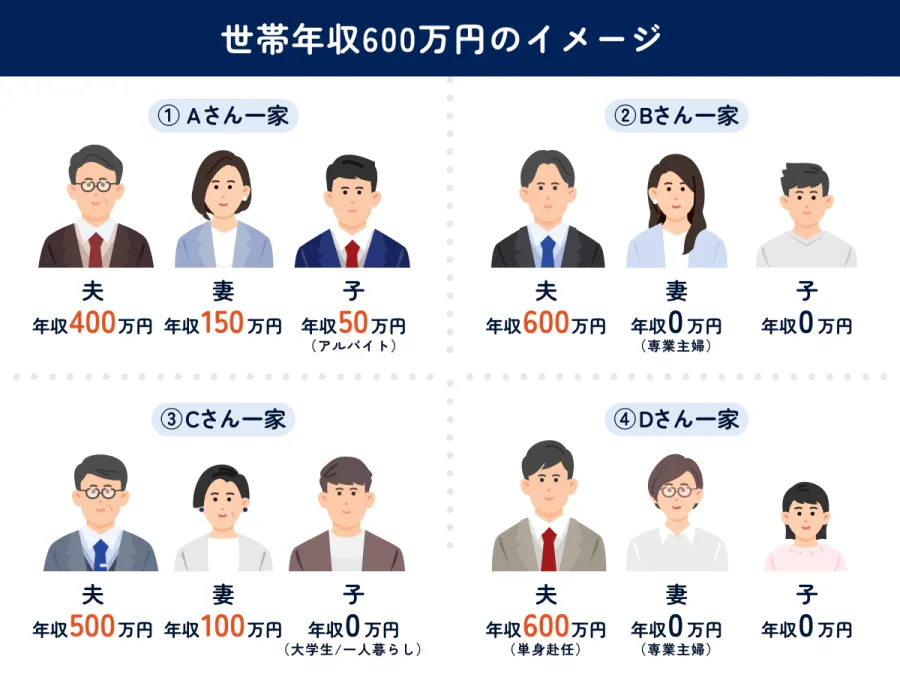
年収600万円の生活を考えるうえで、最初に確認したいのが実際に自由に使えるお金です。
年収600万円という数字は、税金や社会保険料を差し引く前の額面収入です。毎月の給与明細に記載される支給額と、銀行口座に振り込まれる金額には差があります。
年収600万円の手取り額は年間約460万〜466万円2026年の税制と社会保険料率を反映した会社員のモデルケースでは、年収600万円の手取り額は年間約466万円です。
次の条件を想定します。
- 30代・40歳未満
- 独身・扶養家族なし
- 東京都在住
- 会社員・協会けんぽ加入
- 年収600万円
- 賞与なしで12か月均等に給与を受け取るケース
年収600万円の年間手取り額(概算)466.2万円
2026年の制度を反映したモデル計算
額面年収
600万円
社会保険料
約88.1万円
所得税・復興特別所得税
約14.9万円
住民税
約30.7万円
年間手取り
約466.2万円
月平均手取り
約38.8万円
実際の金額は、年齢、加入する健康保険、居住する都道府県、扶養家族、賞与の配分などによって変わります。特に40歳から64歳までは介護保険料が加わるため、手取り額は少なくなります。
2026年の税制改正で手取りはどう変わる?2026年に注目したいのが、所得税の基礎控除と給与所得控除の見直しです。
国税庁が公表している令和8年度税制改正の内容では、所得税の基礎控除の引き上げや給与所得控除の最低保障額の引き上げが盛り込まれています。
重要なのは、今回の改正が2026年12月1日に施行され、2026年分の所得税にも適用される点です。
給与所得控除については、年収600万円の場合、給与収入に対する控除額は次の計算になります。
\[
600万円\times20\%+44万円=164万円
\]
給与所得は436万円です。
加えて、2026年分の基礎控除の特例を反映することで、所得税の負担が従来の制度と比べて軽減されます。
なお、2026年11月までの毎月の源泉徴収事務には変更がなく、12月以降の年末調整で改正内容が反映されます。したがって、毎月の給与明細だけを見て年間の税負担を判断すると、実際の年間手取り額とずれる可能性があります。
社会保険料は年間約88万円年収600万円では、税金だけでなく社会保険料の負担も無視できません。
2026年度の協会けんぽの東京都の健康保険料率は9.85%です。これに厚生年金保険料や雇用保険料などが加わります。
また、2026年4月からは全国一律0.23%の子ども・子育て支援金も加わりました。40歳から64歳までの人には介護保険料も発生します。
社会保険料は単なる負担ではなく、医療保険や将来の年金、失業時の給付などを支える仕組みでもあります。
年収600万円の月収とボーナスはいくら?年収600万円は、単純に12で割れば月50万円です。
ただし、これは賞与を含めた年間収入の平均的な月額換算であり、実際の基本給が50万円という意味ではありません。
例えば、年間賞与が基本給4か月分の会社なら、次のような構成になります。
- 月額基本給:約37万5,000円
- 年間基本給:約450万円
- 年間ボーナス:約150万円
- 額面年収:600万円
この場合、通常月の手取りは月38.8万円よりも少なくなり、賞与支給月にまとまった金額を受け取ることになります。
家計管理では、賞与を毎月の生活費に組み込まないことが大切です。 ボーナスを住宅購入資金、旅行費用、貯金、臨時支出に振り分ければ、月々の生活を安定させやすくなります。
【生活実態を比較】年収600万円はゆとりがある?独身・夫婦・子育て世帯の違い
年収600万円の生活レベルは、家族構成によって大きく変わります。
同じ手取り約466万円でも、一人で使える場合と、配偶者や子どもを含む家族全員で使う場合では、自由に使える金額が異なります。
独身一人暮らしなら比較的ゆとりがある年収600万円の独身会社員は、比較的安定した生活を送りやすい収入帯です。
月平均の手取りを38.8万円とすると、家賃や生活費を支払った後にも貯金や娯楽に使えるお金を確保できます。
例えば、次のような家計を想定できます。
| 支出項目 | 月額目安 |
|---|---|
| 家賃 | 9万円 |
| 食費 | 4.5万円 |
| 水道光熱費 | 1.5万円 |
| 通信費 | 1万円 |
| 交通費 | 1.5万円 |
| 日用品・衣服 | 2万円 |
| 医療・民間保険 | 1万円 |
| 趣味・交際費 | 4万円 |
| その他・臨時支出 | 2万円 |
| 支出合計 | 26.5万円 |
| 残額 | 約12.3万円 |
このモデルでは、毎月10万円前後を貯金や投資に回すことも可能です。
もちろん、車を所有している人、高額な趣味がある人、都心の高級賃貸に住んでいる人では状況が変わります。
それでも、独身で大きな固定費がなければ、外食や旅行、趣味をある程度楽しみながら資産形成を進められる水準です。
夫婦二人暮らしは共働きか片働きかで変わる夫婦二人暮らしの場合、最初に確認したいのが年収600万円の意味です。
夫婦のうち一人が年収600万円なのか、二人の合計が600万円なのかで、家計の余裕は異なります。
片働きで世帯年収600万円の場合
配偶者の収入がなく、年収600万円の一人の給与で家計を支える場合、手取りは約466万円が基本的な目安です。
夫婦二人分の食費、光熱費、通信費、日用品、保険料などを負担するため、独身時代のような貯金ペースを維持するのは簡単ではありません。
家賃を9万〜10万円程度に抑え、外食や旅行の予算を管理すれば、安定した生活は十分に目指せます。
共働きで世帯年収600万円の場合
夫婦それぞれが300万円ずつ稼ぎ、世帯年収が600万円の場合は、税金の計算が異なります。
所得税は個人単位で計算されるため、単純に一人で600万円を稼ぐ場合と同じ手取りにはなりません。
二人の収入が均等であれば、世帯全体の手取りは一人で600万円を稼ぐ場合より多くなる可能性があります。
ただし、保育料、通勤費、仕事に必要な支出なども含めて比較する必要があります。
年収600万円の子育て世帯は厳しい?子どもがいる家庭では、年収600万円の生活レベルは慎重に考える必要があります。
特に、片働きで子どもを育てる世帯では、住宅費と教育費の負担が重なりやすくなります。
主な支出は次のとおりです。
- 食費:家族の人数に応じて増加
- 保育料・学用品:子どもの年齢や自治体によって変動
- 教育費:習い事や塾、進学先によって大きく変化
- 医療・衣服:成長に伴って必要な支出が発生
- レジャー費:家族旅行や休日の外出費用
総務省統計局の2025年家計調査では、二人以上の世帯の消費支出は月平均31万4,001円でした。
これは幅広い家族構成を含む平均値であり、年収600万円の子育て家庭にそのまま当てはめられる数字ではありません。しかし、家族の生活費が月30万円を超えることも珍しくないことを考えるうえで参考になります。
子どもが小さいうちは比較的支出を抑えられても、中学校や高校への進学、大学進学を考える時期には教育費が増えていきます。
そのため、子育て世帯では毎月の生活費だけでなく、数年後の教育費まで考えた資金計画が必要です。
世帯別の生活レベルを一覧で比較ここまでの内容を整理すると、年収600万円の生活実態は次のようになります。
※家賃は家計設計上の目安であり、地域や物件によって異なります。東京23区の単身向け家賃は2025年度の契約者調査に基づく参考値です。
【家賃と貯金額】年収600万円で無理なく暮らせる住居費と生活費の目安
年収600万円の生活を左右する大きな要素が住居費です。
食費や娯楽費は工夫によって調整できますが、家賃は毎月必ず発生する固定費です。収入に対して家賃が高すぎると、収入が増えても生活に余裕が生まれません。
年収600万円の家賃目安は月8万〜10万円手取り約38.8万円を基準に考えると、家賃は手取りの20〜25%程度に抑えると家計を管理しやすくなります。
- 手取りの20%:約7.8万円
- 手取りの25%:約9.7万円
- 手取りの30%:約11.6万円
家賃10万円の場合、年間の住居費は120万円です。
これは年間手取り約466万円の約25.7%に相当します。
一人暮らしなら月9万円前後、夫婦二人なら10万円前後をひとつの目安にすると、生活費と貯金のバランスを取りやすくなります。
ただし、管理費や共益費、駐車場代なども実質的な住居費です。家賃だけを基準に物件を選ぶと、想定以上に支出が増える場合があります。
東京と地方では同じ年収でも生活レベルが変わる年収600万円の生活を比較するとき、東京と地方の違いは見逃せません。
2026年10月22日に公表されたSUUMOリサーチセンターの「首都圏賃貸契約者動向調査(2025年度)」では、首都圏の契約家賃について、世帯構成別に次の結果が示されています。
- 単身世帯:約7万7,954円
- 2人世帯:約11万1,849円
- ファミリー世帯:約12万1,129円
- 東京23区:約11万1,412円
調査対象は2025年4月から2026年3月までに賃貸住宅へ入居した人で、有効回答数は1,282件です。
この数字からも、同じ年収600万円でも家族構成と居住地域によって家計の負担が変わることが分かります。
東京23区では、通勤や仕事の利便性を確保しやすい一方、希望する広さや駅からの距離によって家賃が高くなりがちです。
地方都市では、同じ家賃でも広い住居を選べる可能性があります。ただし、自動車の維持費、通勤距離、交通費などが増える場合もあるため、家賃だけで生活費の差を判断するのは適切ではありません。
東京で暮らす場合は住居費を優先的に管理し、地方では車両費や移動費も含めて比較が必要です。
年収600万円なら年間いくら貯金できる?年収600万円の貯金額に、全員に当てはまる正解はありません。
独身で家賃が安ければ年間100万円以上を貯めることも可能ですが、子どもがいる家庭や住宅ローンを抱える世帯では、貯金できる金額が少なくなります。
独身の場合、目標として設定しやすいのは次の水準です。
- 毎月3万円:年間36万円
- 毎月5万円:年間60万円
- 毎月8万円:年間96万円
- 毎月10万円:年間120万円
ボーナスがある人は、その一部を貯金に回すことで年間の資産形成を加速できます。
例えば、毎月5万円を貯め、ボーナスから年間30万円を追加すれば、年間90万円の貯金になります。
一方、夫婦二人の片働き世帯では、毎月2万〜5万円程度から始める方法も現実的です。子育て世帯の場合は、教育費や急な医療費に備えるため、無理のない金額を継続することが大切です。
貯金と投資の優先順位を間違えない年収600万円で資産形成を考えるなら、最初に生活防衛資金を確保することが基本です。
生活費の6か月分程度を目安に現金を確保しておけば、転職や病気、急な出費にも対応しやすくなります。
そのうえで、長期的な資産形成を目的としてNISAなどの制度を検討する方法があります。
ただし、投資資金は元本割れする可能性があります。近い将来に使う住宅購入資金や教育費まで投資に回すのは避けたいところです。
【平均年収・500万円・700万円と比較】年収600万円の本当の位置づけ
年収600万円は、一般的に見て高い収入なのでしょうか。
国税庁が2026年9月に公表した令和7年分の民間給与実態統計調査は、この疑問を考えるための重要な資料です。
年収600万円は日本の平均年収より高い同調査によると、1年を通じて勤務した民間給与所得者の平均給与は487万円でした。
男女別では次のとおりです。
- 男性:597万円
- 女性:342万円
- 男女計:487万円
- 正社員:559万円
- 正社員以外:210万円
つまり、年収600万円は全体平均より113万円高く、平均給与を約23%上回っています。男性の平均給与と比べても、ほぼ同じ水準です。
ただし、平均年収は給与所得者全体の平均値です。年齢、勤続年数、職種、勤務先の規模、雇用形態によって収入には大きな違いがあります。
また、平均年収が高いからといって、同じ水準の生活ができるとは限りません。
年収500万円と600万円では生活にどれくらい差がある?年収500万円と600万円の違いは、額面では100万円です。
しかし、税金と社会保険料を差し引いた後の差は100万円より小さくなります。
2026年の制度を想定した概算では、次のような比較になります。
| 額面年収 | 年間手取りの目安 | 月平均手取り |
|---|---|---|
| 500万円 | 約400万〜410万円 | 約33万〜34万円 |
| 600万円 | 約460万〜466万円 | 約38万〜39万円 |
| 700万円 | 約520万〜530万円 | 約43万〜44万円 |
※40歳未満、会社員、扶養なしを基本とする概算。保険料率や控除、賞与配分などにより変動します。
年収500万円から600万円になると、月々の手取りは約5万円程度増えるイメージです。
この差は、生活の選択肢を広げるには十分な金額です。
例えば、家賃を変えずに暮らせば、増えた収入を貯金や旅行、趣味に回せます。反対に、収入が増えたタイミングで家賃や車の維持費を引き上げると、生活水準が上がった実感は薄くなります。
年収600万円と700万円の違いは?年収700万円になると、生活の余裕はさらに増します。
独身であれば、住宅費や日常生活費を支払ったうえで、年間100万円以上の資産形成を目指しやすくなります。
一方、700万円になったからといって、高額な住宅ローンや高級車の購入が必ずしも適切とは限りません。
特に、子育て世帯では収入増加とともに教育費や住宅費も増える可能性があります。
大切なのは、額面の年収だけで生活水準を決めないことです。
年収600万円と700万円の差は、生活費を増やすためだけでなく、将来に向けた資産形成を加速させるためにも活用できます。
【住宅購入の判断基準】年収600万円で住宅ローンは組める?
年収600万円で住宅ローンを組むことは可能です。
ただし、金融機関から借りられる金額と、無理なく返済できる金額は別の問題です。
フラット35の返済負担率は年収400万円以上で35%以下住宅金融支援機構のフラット35では、年収400万円以上の場合、すべての借入れを合計した年間返済額が年収の35%以下であることが利用条件の一つです。
年収600万円の場合、計算上の上限は次のようになります。
\[
600万円\times35\%=210万円
\]
年間210万円、月額換算で17万5,000円です。
ただし、これは審査上の基準であり、生活に余裕を持てる返済額を示すものではありません。
年収600万円で毎月17万5,000円を返済すると、手取り約38.8万円のうち約45%が住宅ローンに消える計算になります。
これでは食費や光熱費、教育費、貯金に回せるお金が不足しやすくなります。
無理のない住宅ローン返済額は月8万〜10万円程度家計の安定を優先するなら、住宅ローンの毎月返済額は手取りの20〜25%程度を目安に検討する方法があります。
年収600万円の場合は、月8万〜10万円程度です。
ただし、住宅購入後には次のような費用も発生します。
- 固定資産税・都市計画税
- マンションの管理費
- 修繕積立金
- 火災保険・地震保険
- 設備交換や住宅修繕費
これらを考慮すると、住宅ローンの返済額だけで家計を判断するのは危険です。
2026年10月の住宅ローン金利にも注意住宅金融支援機構の公表情報によると、2026年10月のフラット35は、借入期間21〜35年の最頻金利が年3.83%です。
固定金利は将来の返済額を見通しやすい一方、金利水準によって毎月の負担が変わります。
住宅購入を考えている人は、次の条件を確認したいところです。
1. 頭金をどの程度用意できるか。
2. 住宅ローン以外の借入れがあるか。
3. 教育費や老後資金を確保できるか。
4. 金利が上昇しても返済を続けられるか。
5. 転職や収入減少があっても生活できるか。
年収600万円なら住宅ローンを組める可能性は十分ありますが、借入可能額の上限まで借りる必要はありません。
【プロの結論】年収600万円でゆとりある生活を送るための判断基準
年収600万円の生活レベルを左右するのは、収入そのものよりも、収入に対する固定費と家族構成のバランスです。
独身なら比較的自由度の高い生活を送りやすく、貯金や趣味、旅行にもお金を使える可能性があります。
夫婦二人暮らしでは、共働きか片働きかによって生活の余裕が変わります。子育て世帯では教育費や住宅費の負担が重なり、年収600万円でも家計管理が欠かせません。
年収600万円でゆとりを感じやすい人次のような条件に当てはまる人は、比較的安定した生活を送りやすいでしょう。
- 家賃が手取りの25%以内に収まっている。
- 車や高額なローンなどの固定費が少ない。
- 毎月5万円以上の貯金を継続できる。
- ボーナスを生活費ではなく将来の資金に回せる。
- 急な出費に対応できる現金を確保している。
反対に、次のような条件が重なると、年収600万円でも余裕を感じにくくなります。
- 東京23区などで家賃が高い。
- 片働きで配偶者と子どもを扶養している。
- 住宅ローンや自動車ローンの返済が大きい。
- 教育費や習い事の負担が増えている。
- 収入増加に合わせて生活水準も上げている。
特に注意したいのが、収入が増えたときに固定費まで増やしてしまうことです。
家賃や車の維持費、保険料などは一度引き上げると、簡単には下げられません。
年収600万円という収入を将来の安心につなげるには、生活水準を無制限に引き上げず、貯金や資産形成に回すお金を先に確保することが効果的です。
【年収600万円の生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円は勝ち組といえる収入ですか?
年収600万円は、2025年の民間給与所得者の平均年収487万円を上回る収入です。全国的に見れば比較的高い水準ですが、住んでいる地域や家族構成によって生活の余裕は異なります。独身であればゆとりを感じやすい一方、子育て世帯では十分な家計管理が必要です。
Q2:年収600万円の独身なら毎月いくら貯金できますか?
家賃や生活費によりますが、月5万〜10万円程度を貯金に回すことは目標として設定できます。家賃が安く、車を所有していない場合などは、さらに多く貯められる可能性があります。
Q3:年収600万円で東京に住むことは可能ですか?
可能です。ただし、東京23区の単身向け賃貸契約家賃は2025年度調査で平均約11.1万円です。手取りに対する住居費の割合が高くなるため、駅からの距離や築年数、エリアを調整すると家計に余裕を持たせやすくなります。
Q4:年収600万円で子どもを育てるのは厳しいですか?
子どもの人数や年齢、住居費、配偶者の収入によって変わります。片働きで子どもを育てる場合は教育費や住宅費が負担になりやすいため、早い段階から教育資金を準備が必要です。
Q5:年収600万円なら住宅ローンはいくらまで借りられますか?
金融機関の審査条件や金利、返済期間によって異なります。フラット35では年収400万円以上の総返済負担率の基準は35%以下ですが、これは借入れの上限に関する審査基準です。実際には月々の返済を8万〜10万円程度に抑えるなど、生活費や将来の教育費も考慮した計画が望まれます。
まとめ:年収600万円の生活レベルは固定費と家族構成で決まる
2026年の年収600万円は、平均年収を上回る比較的安定した収入水準です。
所得税の改正や社会保険料の変更を反映したモデルケースでは、年間手取りは約466万円、月平均では約38.8万円が目安になります。
独身なら貯金や趣味、旅行を楽しみながら生活できる可能性が高く、夫婦二人暮らしでも住居費を抑えれば安定した家計を目指せます。
一方、片働きの子育て世帯や住宅ローンを抱える家庭では、年収600万円でも必ずしも余裕があるとは限りません。
これからの生活設計で意識したいのは、次の3点です。
- 住居費を抑える: 家賃や住宅ローンを手取りの20〜25%程度に収めることを目指す。
- 貯金を習慣化する: 毎月の生活費を決め、先取り貯金で将来の資金を確保する。
- 家族の将来を考える: 教育費、住宅購入、老後資金など、数年後に必要になるお金を計画する。
年収600万円は、生活の選択肢を広げられる収入です。しかし、本当の意味でゆとりある暮らしを実現できるかどうかは、収入をどのように使い、どれだけ将来に残せるかで決まります。
額面年収だけにとらわれず、手取り額と固定費、貯金額を基準に家計を見直すことが、2026年以降も安定した生活を送るための現実的な判断基準です。