スイスフランショックとは、2015年1月15日にスイス国立銀行(SNB)がユーロに対する為替レートの下限「1ユーロ=1.20スイスフラン」を突然撤廃し、外国為替市場に歴史的な混乱を引き起こした事件です。発表直後、スイスフランはユーロや米ドルに対して急騰し、スイス株式市場も大幅に下落。世界各国のFXトレーダーや金融機関に深刻な損失をもたらしました。
なぜスイス中銀は、それまで維持してきた為替防衛策を突然終了したのでしょうか。背景には、ユーロ圏の金融緩和観測、スイスフランへの資金流入、為替介入に伴うSNBのバランスシート拡大という複数の問題がありました。2026年10月現在の金融政策も踏まえながら、発生の経緯、原因、FXロスカットの実態、金融市場への影響、そして投資家が学ぶべき教訓を整理します。
【事件の全貌】スイスフランショックとは何が起きたのか?
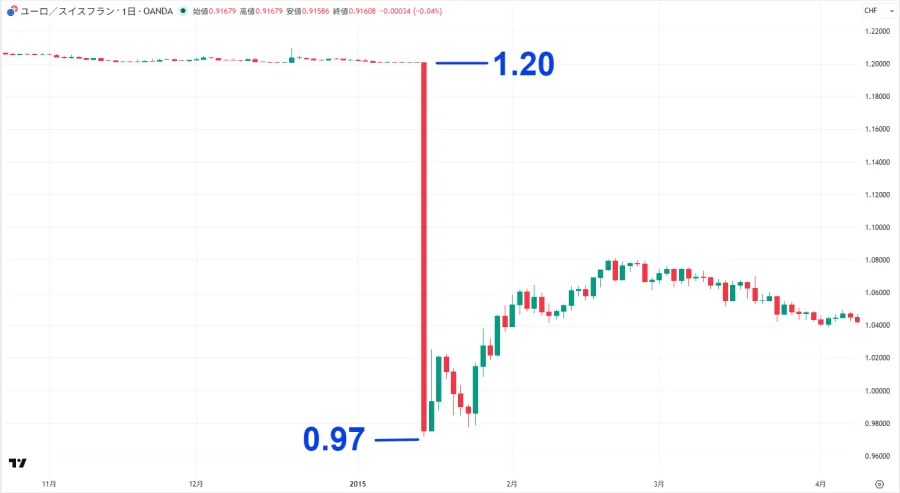
スイスフランショックは、単なる為替相場の急変ではありません。中央銀行が長期間維持してきた政策の前提を突然変更したことで、世界の金融市場に連鎖的な影響が広がった出来事です。
2015年1月15日、何が起きた?事件の中心となったのは、スイス国立銀行(SNB)による為替政策の変更です。
SNBは2011年9月6日、急激なスイスフラン高を抑えるため、ユーロに対して1ユーロ=1.20スイスフランを下回らせない最低為替レートを導入しました。
この政策は、ユーロの価値が下落しても、スイスフランがそれ以上に高くなることを防ぐための防衛策でした。
ところが2015年1月15日、SNBは市場への事前警告を伴わず、この最低為替レートを撤廃します。
発表直後、EUR/CHFは急落。市場では一時、1ユーロ=0.8052スイスフランという水準まで下落したとロイターが報じています。
これは、ユーロを売ってスイスフランを買う動きが一気に強まったことを意味します。
その後、相場は急速に反発しましたが、短時間で発生した価格変動は通常の為替取引では想定しにくい規模でした。
なぜスイスフランが急騰したのか?主な理由は、これまで市場参加者が頼りにしていたSNBの為替防衛が突然なくなったためです。
為替市場では、中央銀行が一定の水準を維持すると約束している場合、その政策を前提に売買する投資家が増えます。
2011年から2015年までのEUR/CHF市場では、1.20という水準が重要な防衛ラインとして意識されていました。
そのラインが消えたことで、スイスフランを売っていた投資家は一斉にポジションの見直しを迫られました。
一方、安全資産としてスイスフランを保有したい投資家も増加。売り注文と買い注文のバランスが崩れ、急激な価格変動につながりました。
「上限撤廃」より正確には「最低為替レートの撤廃」ここで押さえたいのが、為替レートの仕組みです。
EUR/CHFは、1ユーロを何スイスフランで交換できるかを示す通貨ペアです。
1.20という水準は、ユーロ1単位に対してスイスフラン1.20を下回らせないという最低ラインでした。
つまり、SNBはユーロ安・スイスフラン高が進みすぎないようにしていたのです。
この政策を撤廃したことで、スイスフランの価値が市場の需給に応じて自由に上昇できる状態になりました。
【原因と理由】なぜスイス国立銀行は1.20フランの防衛をやめたのか?
スイスフランショックの根本原因は、為替防衛策を維持するための負担が大きくなりすぎたことです。
SNBの公式発表や当時のトーマス・ジョルダン総裁の説明を整理すると、特に重要なのは3つの要因です。
1. ユーロ安によって為替防衛の負担が増大した2014年後半から2015年初頭にかけて、ユーロ圏の景気や物価をめぐる懸念が強まりました。
欧州中央銀行(ECB)は、低インフレや景気低迷への対応として金融緩和を強化する方向に進んでいました。
市場ではECBによる大規模な量的緩和(QE)が予想され、ユーロ売りの圧力が強まります。
ユーロ安が進めば、EUR/CHFの1.20という水準を維持するために、SNBはさらに大量のユーロを買わなければなりません。
SNBは市場でスイスフランを売り、ユーロなどの外貨を購入することで為替レートを支えていました。
しかし、ユーロ安の圧力が強まるほど、この介入を継続する負担も膨らみます。
2. 無制限の為替介入によるバランスシート拡大SNBは2011年の政策導入時から、必要に応じて無制限に外貨を購入する姿勢を示していました。
この仕組みは為替市場に対する強い抑止力になりましたが、同時にSNB自身が大量の外貨を保有する構造を生み出しました。
外貨購入を続けるほど、SNBのバランスシートは拡大します。
2015年1月の政策変更後、ジョルダン総裁は、最低為替レートを維持し続けた場合、外貨保有額が制御できない規模に膨らみ、スイスのGDPを何倍も上回る可能性さえあったと説明しています。
これは単なる為替取引上の問題ではありません。
中央銀行が将来の金融政策を適切に運営できるかという、金融政策の独立性にも関わる問題でした。
3. ECBの量的緩和と金融政策の方向性の違いもう一つの重要な要因は、スイスとユーロ圏の金融政策の方向性が大きく異なってきたことです。
ECBは2015年1月22日、国債などを対象とする拡大資産購入プログラムを発表しました。
購入額は既存のプログラムを含めて月額600億ユーロ。物価上昇率を回復させるための大規模な金融緩和でした。
ECBが金融緩和を進めれば、ユーロの下落圧力が強まる可能性があります。
一方、SNBはユーロに対してスイスフラン高を防がなければなりません。
この政策の食い違いが、為替防衛の難易度をさらに高めていました。
SNBの2015年の説明でも、国際的な金融政策環境が大きく変化し、従来の為替政策が持続可能ではなくなったことが撤廃の理由として挙げられています。
4. なぜ事前に市場へ知らせなかったのか?多くの投資家にとって最大の驚きは、撤廃そのものだけでなく、その発表が突然だったことです。
SNBの関係者は後の講演で、政策の終了を事前に知らせれば、市場参加者の一部が情報面で有利になり、撤廃直前の投機的な取引が増える可能性があったと説明しています。
また、政策を予告すれば、撤廃までの間に大量のフラン売りが発生し、為替市場の混乱がかえって拡大するおそれもありました。
そのため、SNBは発表と政策変更を同時に行う形を選択しました。
市場にとっては予測が難しい政策変更となり、結果として歴史的な急変動を引き起こしたのです。
【発生の経緯と関係者】2011年から2026年までの重要な出来事
スイスフランショックを理解するには、2015年1月15日だけを見るのでは不十分です。
2011年の為替防衛策導入から、その終了、金融政策の転換、2026年の状況までを時系列で整理すると、事件の構造が見えてきます。
スイスフランショックの主要年表| 時期 | 出来事 | 関係者・市場への影響 |
|---|---|---|
| 2011年9月6日 | 1ユーロ=1.20フランの最低為替レートを導入 | SNBが急激なフラン高を抑制 |
| 2011年9月以降 | 無制限の外貨購入方針を表明 | 為替市場でSNBの防衛姿勢が定着 |
| 2014年後半 | ユーロ安圧力が強まる | SNBの為替介入負担が増加 |
| 2014年12月18日 | SNBがマイナス金利を導入する方針を発表 | 外貨保有の魅力を抑える狙い |
| 2015年1月15日 | 最低為替レートを突然撤廃 | EUR/CHFが急落、フランが急騰 |
| 2015年1月22日 | SNBの一部の当座預金への金利をマイナス0.75%に設定 | フラン高を抑えるための金融政策 |
| 2015年1月22日 | ECBが月額600億ユーロの資産購入計画を発表 | ユーロ圏の金融緩和が本格化 |
| 2015年以降 | 為替介入とマイナス金利を組み合わせた政策運営 | SNBが為替安定と物価安定を模索 |
| 2026年9月24日 | SNBが政策金利0%を維持 | 為替介入の選択肢も継続 |
| 2026年10月 | 9月の金融政策評価に関する議事要旨を公表 | 世界経済、物価、為替動向を引き続き監視 |
この事件には、中央銀行だけでなく、欧州の金融政策当局や世界の金融機関も深く関係しています。
| 主体 | 役割 | スイスフランショックとの関係 |
|---|---|---|
| スイス国立銀行(SNB) | スイスの中央銀行 | 為替防衛策の導入・撤廃を決定 |
| トーマス・ジョルダン | 当時のSNB総裁 | 撤廃の理由と金融政策を説明 |
| 欧州中央銀行(ECB) | ユーロ圏の中央銀行 | 金融緩和がユーロ安圧力の背景となった |
| FXブローカー | 個人・機関投資家の取引を仲介 | 流動性低下や顧客損失の影響を受けた |
| 国際決済銀行(BIS) | 中央銀行間の国際協力機関 | 急変動がFX市場やプライムブローカー業界に与えた影響を分析 |
特に重要なのは、SNBとECBがそれぞれ異なる経済状況に対応していた点です。
SNBはスイスフラン高を抑えようとし、ECBはユーロ圏の低インフレに対処しようとしていました。
両者の政策が異なる方向に進んだことが、2015年1月の政策変更を理解するうえでの重要な背景です。
マイナス金利−0.75%とは何だったのか?スイスフランショックでは、マイナス0.75%という数字も大きく注目されました。
ただし、この数字の意味を正確に理解する必要があります。
2015年1月15日、SNBは金融機関などがSNBに保有する一部の当座預金に適用する金利を、従来のマイナス0.25%からマイナス0.75%へ引き下げると発表しました。
適用開始日は2015年1月22日です。
この政策の狙いは、スイスフランを保有する魅力を低下させ、フラン高圧力を弱めることでした。
マイナス0.75%は、すべてのスイス国民の銀行預金に一律で適用された金利ではありません。
SNBに預けられた金融機関などの当座預金のうち、一定の免除基準を超える部分に適用されたものです。
また、当時の3カ月物LIBORの誘導目標レンジはマイナス1.25%からマイナス0.25%に変更されました。
異なる金利指標を混同しないことが重要です。
【市場への影響】スイスフラン急騰と株式市場の歴史的下落
スイスフランショックの影響は、為替市場だけにとどまりませんでした。
株式市場、債券市場、金融機関、輸出企業など、幅広い分野に波及しました。
EUR/CHFは一時0.8052まで急落SNBの発表前、EUR/CHFは1.20という防衛ラインを前提に取引されていました。
ところが撤廃発表後、ユーロの価値はスイスフランに対して急落します。
ロイターの2015年1月15日の報道では、EUR/CHFが一時0.8052まで下落したとされています。
これは、従来の防衛水準から大きく離れた動きでした。
BISの分析では、この日のスイスフランの対ユーロ変動は日中最大39%に達したとされています。
通常の経済指標発表や金融政策変更では説明しきれない、極端な市場変動だったことが分かります。
スイス株式市場は一時14%下落フラン高はスイス国内の株式市場にも大きな打撃を与えました。
ブルームバーグの当時の報道によると、スイスの代表的な株価指数であるSMIは一時14%下落し、終値でも前日比8.7%安となりました。
これは25年ぶりの大幅な1日下落として報じられました。
なぜ為替の変化が株価にまで影響したのでしょうか。
大きな理由は、スイス企業の輸出競争力です。
スイスには医薬品、精密機器、時計、食品など、海外市場で売上を獲得する企業が数多くあります。
スイスフランが急騰すると、海外で販売した商品の売上をフランに換算した際の金額が減少する可能性があります。
加えて、スイス製品の価格が海外市場で相対的に高くなり、価格競争力が低下する懸念も生まれます。
そのため、投資家は輸出企業の将来の収益を見直し、株式を売却する動きを強めました。
影響を受けたのは輸出企業だけではないスイスフラン高には、輸入品の価格が下がる可能性や、海外旅行などの購買力が高まるという側面もあります。
一方で、輸出企業や観光業など、外国人顧客に依存する業界には逆風となります。
また、海外に資産を保有する企業や金融機関にとっても、為替換算による損益変動が問題になります。
つまり、フラン高はスイス経済全体に一律の利益や損失を与えるものではありません。
業種や収益構造によって影響が異なるのです。
【FXロスカットの悲劇】なぜ投資家やブローカーに巨額損失が発生したのか?
スイスフランショックが現在もFX投資家の間で語り継がれる最大の理由は、為替変動による損失が通常のリスク管理を大きく超えたことです。
特に問題となったのが、レバレッジ取引、ロスカット、流動性の急減でした。
1. スイスフラン売りのポジションが一斉に損失を抱えた2015年1月15日以前、多くの投資家はSNBが1.20という水準を守ると考えていました。
そのため、スイスフランを売り、ユーロを買うポジションを保有する投資家も存在しました。
しかし、防衛策が撤廃されると、スイスフランは急騰します。
フラン売りのポジションを持っていた投資家にとっては、想定外の大幅な含み損が発生する状況になりました。
特にレバレッジを高く設定していた場合、少しの為替変動でも証拠金に対する損失の割合は大きくなります。
今回は、その変動幅そのものが極端でした。
2. ロスカットが想定どおりに機能しなかったFXのロスカットとは、含み損が一定水準に達した場合、証拠金のさらなる減少を防ぐために業者がポジションを強制決済する仕組みです。
通常の相場では、ロスカットによって損失を一定範囲に抑えられる場合があります。
しかし、スイスフランショックでは価格が連続的に変動せず、取引可能な価格が大きく飛ぶ状況が発生しました。
この現象は「価格のギャップ」や「流動性の枯渇」と呼ばれます。
例えば、1.10で強制決済されることを想定していたとしても、その価格で取引相手が存在しなければ、実際にはさらに不利な価格で約定する可能性があります。
つまり、ロスカットの設定価格と実際の決済価格は必ずしも一致しないのです。
3. FX業者の経営にも影響が広がった今回のショックは個人投資家だけでなく、FXブローカーにも深刻な影響を与えました。
代表的な事例が英国のFX業者Alpari UKです。
同社は2015年1月15日の相場急変によって顧客の損失が拡大し、翌16日に経営上の問題を公表しました。
その後、2015年1月19日に英国の金融行為規制機構(FCA)が管轄する特別管理手続きに入りました。
FCAの公表資料でも、同社が支払不能と判断され、特別管理手続きに移行した経緯が説明されています。
BISもこの事件を分析し、極端な価格変動に対してプライムブローカーのリスク管理モデルが十分に対応できなかったことを指摘しています。
一部の金融機関では、関連する損失が数億ドル規模に達しました。
4. FX投資家が理解しておくべきリスクスイスフランショックが示したのは、損切り注文やロスカットを設定していれば必ず安全というわけではないことです。
FX取引では、次のようなリスクを考慮する必要があります。
- 価格変動リスク: 中央銀行の発表や政治的イベントによって相場が急変する。
- 流動性リスク: 買い手や売り手が不足し、希望価格で決済できなくなる。
- スリッページ: 注文価格と実際の約定価格が大きく異なる。
- レバレッジリスク: 少ない証拠金で大きな取引を行うため、損失も拡大する。
- 業者リスク: FX会社自体が巨額損失や資金繰りの問題に直面する可能性がある。
- 追証・不足金リスク: 契約や法域によっては、口座残高がマイナスになった場合に追加の支払いが発生する可能性がある。
特に重要なのは、ロスカットは損失額を完全に保証する保険ではないという点です。
【2026年最新】スイスフランショック後のSNBと金融政策はどう変わった?
2015年の事件から約11年が経過した2026年現在、スイスの金融政策は当時とは異なる運営体制になっています。
ただし、スイスフラン高への警戒や為替市場への介入という政策手段は、現在もSNBにとって重要な選択肢です。
2026年9月、SNBは政策金利0%を維持2026年9月24日の金融政策評価で、SNBは政策金利を0%に据え置くことを決定しました。
これは2026年10月30日時点で確認できる直近の政策金利決定です。
SNBは物価安定と経済活動の支援を両立させるため、金融政策を運営しています。
同日の発表では、インフレ率が2026年5月の0.6%から8月には0.8%に上昇したことも説明されました。
エネルギー価格の上昇が主な要因です。
また、SNBは必要に応じて外国為替市場で活動する用意があると表明しています。
ただし、これは2015年以前のように1.20という特定の水準を無制限に防衛する政策とは異なります。
2026年のスイス経済の見通しSNBの2026年9月の金融政策評価では、スイスの経済成長率について、2026年は1.5~2%、2027年は約1.5%という見通しが示されています。
世界経済の動向、エネルギー価格、為替相場などが今後の経済活動を左右する要因として挙げられています。
さらに2026年10月22日には、9月の金融政策評価に関する議論の要約が公表されました。
この資料では、世界経済や国内の雇用情勢、物価動向などが議論されたことが説明されています。
2015年と2026年の金融政策を比較| 比較項目 | 2015年1月 | 2026年9月 |
|---|---|---|
| 為替政策 | 1.20フランの最低レートを撤廃 | 特定の固定レートは設定していない |
| 金融政策 | マイナス金利を強化 | 政策金利0% |
| 為替介入 | 為替防衛のため大量の外貨購入 | 必要に応じた市場介入を維持 |
| 主な課題 | 急激なフラン高と為替防衛の負担 | 物価安定と経済成長の両立 |
| インフレ動向 | ユーロ圏の金融緩和など外部環境が大きな圧力 | 2026年8月のインフレ率は0.8% |
| 経済見通し | 為替政策変更による経済への影響が焦点 | 2026年成長率1.5~2%を予測 |
2015年と2026年の最大の違いは、SNBが為替相場の特定水準を守ることを政策の中心に置いていない点です。
現在は政策金利を調整しながら、必要に応じて為替市場にも介入する柔軟な運営が行われています。
スイスフランショックは再び起こるのか?2015年と同じ形の事件が再発するかどうかを断定することはできません。
ただし、中央銀行の政策変更が市場の予想から大きく外れれば、急激な為替変動が起きる可能性は常に存在します。
特に注意すべきなのは、次のような局面です。
1. 中央銀行が従来の金融政策を突然変更する。
2. 為替介入や市場防衛策の持続可能性に疑問が生じる。
3. 投資家のポジションが特定の方向に偏っている。
4. 市場参加者が急増する注文を処理できるだけの流動性を確保できない。
2015年の事件は、中央銀行の政策が市場の安心材料になっている場合でも、その前提が永続するとは限らないことを示しています。
【プロの結論】スイスフランショックから学ぶ5つの投資判断スイスフランショックを単なる過去の金融事件として扱うのは不十分です。
FX投資家にとっては、リスク管理の考え方を見直す重要な事例です。
1. 中央銀行の政策を絶対的な保証と考えない
為替介入や固定相場政策は、経済環境が変化すれば終了する可能性があります。中央銀行の発言だけを根拠に一方向のポジションを積み上げることは危険です。
2. レバレッジを必要以上に高くしない
レバレッジは利益を拡大させる一方、急変時には損失も急速に膨らませます。通常の値動きだけでなく、異常な価格変動にも耐えられる資金管理が必要です。
3. ロスカットの約定価格を過信しない
ロスカットは相場の流動性が確保されていることを前提とする面があります。市場が混乱すれば、想定より不利な価格で決済されることがあります。
4. FX業者の財務状況と顧客保護制度を確認する
取引業者の信用力、資金管理方法、顧客資産の保護、マイナス残高への対応などを確認することが大切です。
5. 中央銀行の政策発表を定期的に確認する
SNBやECB、米連邦準備制度(FRB)などの政策変更は、為替市場全体に影響します。金利差だけでなく、中央銀行がどのような政策を維持できるのかという視点も必要です。
スイスフランショックの本質は、為替相場の予測が外れたことだけではありません。
市場参加者の多くが信頼していた政策の前提が突然消えたとき、金融システム全体がどれほど大きな影響を受けるかを示した事件なのです。
【よくある質問】スイスフランショックに関するFAQ
Q1:スイスフランショックはいつ発生しましたか?
A1:2015年1月15日です。スイス国立銀行がユーロに対する1ユーロ=1.20スイスフランの最低為替レートを突然撤廃し、スイスフランが急騰しました。
Q2:スイスフランショックの最大の原因は何ですか?
A2:ユーロ安によって為替防衛のための介入負担が急増し、SNBが最低為替レートを維持することが難しくなったためです。ECBの金融緩和観測やSNBのバランスシート拡大も重要な背景でした。
Q3:なぜスイスフランは急騰したのですか?
A3:SNBが長年維持してきた為替防衛策を突然撤廃したためです。防衛ラインがなくなったことで、フラン売りのポジションの解消や安全資産としての買いが集中しました。
Q4:マイナス0.75%とは何ですか?
A4:2015年1月22日から適用された、SNBに預けられた金融機関などの一部の当座預金に対する金利です。すべての個人預金に一律で適用されたものではありません。
Q5:スイスフランショックでFX業者が破綻したのはなぜですか?
A5:急激な価格変動と流動性不足によって顧客の損失が拡大し、一部の顧客の損失が口座の証拠金を超えたためです。代表例としてAlpari UKが2015年1月に特別管理手続きに入りました。
Q6:2026年現在のスイスの政策金利はいくらですか?
A6:2026年9月24日のSNBの発表では0%です。2015年のマイナス0.75%とは異なる金融政策環境になっています。
Q7:スイスフランショックは再び起こる可能性がありますか?
A7:同じ事件が再現されるとは限りませんが、中央銀行の予想外の政策変更や市場流動性の急減によって、大規模な為替変動が発生する可能性はあります。レバレッジを抑え、価格の急変を前提にリスク管理が必要です。
まとめ:スイスフランショックが2026年の投資家に残した教訓
スイスフランショックは、2015年1月15日にSNBがユーロに対する1.20フランの最低為替レートを撤廃したことで発生した歴史的な金融事件です。
背景には、ユーロ安、ECBの金融緩和、為替介入の拡大、SNBのバランスシートへの負担など、複数の要因がありました。
その結果、スイスフランは急騰し、スイス株式市場は大幅に下落。FX市場ではロスカットの遅延や想定外の損失、ブローカーの経営破綻といった問題が発生しました。
2026年10月現在、SNBは政策金利0%を維持しながら、必要に応じて為替市場に介入する姿勢を示しています。2015年のような固定的な為替防衛策は採用していません。
この事件から得られる最大の教訓は、どれほど強い中央銀行の約束であっても、経済環境の変化によって政策が転換される可能性があるということです。
FX取引では、相場の方向を予測する能力だけでなく、予測が完全に外れた場合にも資金を守れる仕組みが大切です。
スイスフランショックは、為替市場における政策リスク、流動性リスク、レバレッジリスクを理解するうえで、2026年の投資家にも通用する重要な歴史的教訓です。
主な根拠資料: スイス国立銀行の2015年1月15日付発表・2015年の金融政策講演・2026年9月の金融政策評価、欧州中央銀行の2015年1月22日付発表、国際決済銀行の外国為替市場分析、英国FCAのAlpari UKに関する公表資料、ロイターおよびブルームバーグの当時の市場報道。