「審査緩いカードローンを利用したい」「銀行や大手消費者金融の審査に通る自信がない」「他社から借入れがあっても融資を受けられるところはある?」。カードローンを探している人にとって、審査の通りやすさは切実な問題です。インターネット上には「審査が甘い」「ブラックでも融資可能」「審査なしで即日借入れ」といった広告も見られますが、その言葉をそのまま信用するのは危険です。
2026年11月現在、銀行カードローンにも消費者金融カードローンにも、審査を完全に省略して融資する正規の一般向けサービスはありません。一方、申込条件や審査方法、保証会社、在籍確認の方法は金融機関によって異なります。金融庁、日本信用情報機構(JICC)、CICなどの公的・公式情報をもとに、審査が緩いといわれるサービスの実態、年収3分の1の総量規制、審査に落ちる理由、安全に申し込むための判断基準を詳しく解説します。
【結論】審査緩いカードローンは本当にある?審査なしで借りられない理由
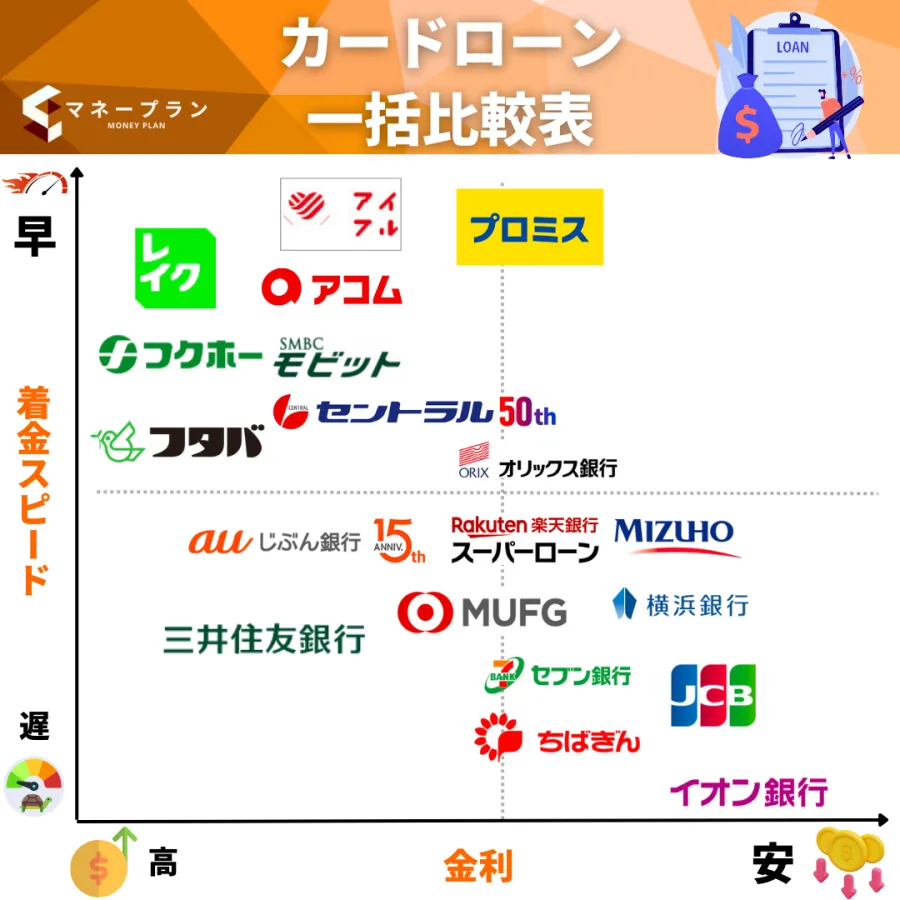
最初に押さえておきたいのは、「審査が緩いカードローン」と「審査がないカードローン」はまったく違うという点です。
正規の金融機関でも、申込者の収入や勤務状況、信用情報、他社借入れなどを総合的に判断します。ただし、申込条件や商品設計、審査の進め方には違いがあり、ある金融機関では申込条件に合わなかった人でも、別の金融機関では審査対象になる可能性があります。
貸金業法第13条が定める返済能力の調査義務消費者金融などの貸金業者には、貸金業法第13条に基づく返済能力の調査義務があります。
審査では、次のような情報を確認します。
- 年収や収入の安定性
- 勤務先や勤続状況
- 現在の借入残高と他社借入件数
- 過去の返済履歴や延滞の有無
- 申込希望額と返済計画
- 信用情報機関に登録された契約・申込情報
金融庁の貸金業者向け監督指針でも、顧客の収入、資産、信用、借入状況、返済計画などを十分に調査し、返済能力を超える貸付けを行わないよう求めています。
したがって、「審査を一切しない」「信用情報を確認しない」「無職でも収入確認なしで必ず融資」といった宣伝は、正規のカードローンを選ぶ際の判断材料にはなりません。
「審査が柔軟」と「誰でも借りられる」は別物金融機関によって、申込対象者や審査項目の評価方法は異なります。
例えば、安定した収入があればパートやアルバイトも申込対象とする商品があります。銀行カードローンでも、正社員だけでなく、派遣社員や自営業者を申込対象に含める商品が存在します。
このように、雇用形態だけで一律に判断しない商品はありますが、申込みができることと審査に通過することは別です。
「審査が柔軟」という表現を見かけた場合は、申込対象者、収入条件、保証会社、必要書類を確認しましょう。審査通過を保証する広告には注意が必要です。
【審査の仕組み】カードローンは何を見ている?信用情報・年収・在籍確認の実態
カードローンの審査は、単純に年収の高さだけで決まるものではありません。金融機関が重視するのは、借入希望額に対して無理なく返済を続けられるかどうかです。
1.信用情報機関に登録された返済履歴審査で重要な役割を果たすのが、信用情報機関に登録されている情報です。
日本には、主に次の3つの信用情報機関があります。
- JICC(日本信用情報機構):消費者金融などの貸金業者を中心とした信用情報を取り扱う。
- CIC:クレジットカード会社や信販会社などの信用情報を取り扱う。
- KSC(全国銀行個人信用情報センター):銀行や銀行関連の会員などの信用情報を取り扱う。
登録される情報には、契約内容、借入残高、返済状況、延滞、債務整理などの取引事実があります。申込先の金融機関は、自社の加盟状況などに応じて信用情報を照会し、審査の参考にします。
過去に長期延滞や債務整理などの記録がある場合、返済能力や信用面の評価に影響する可能性があります。ただし、過去の情報があるという理由だけで、すべての金融機関が同じ判断をするわけではありません。
2.年収と安定した収入年収は借入可能額を考えるうえで重要な要素ですが、高収入であれば必ず審査に通るわけではありません。
例えば、年収が高くても他社借入れが多く、毎月の返済負担が大きければ、新たな借入れは難しくなる可能性があります。
一方、年収が比較的少なくても、毎月安定した収入があり、借入残高が少なく、返済履歴に問題がなければ、審査対象になる商品もあります。
収入証明書類として一般的に使用されるのは、源泉徴収票、給与明細書、確定申告書、所得証明書などです。
なお、貸金業者の場合、原則として1社から50万円を超えて借りる場合、または他社分を含む借入総額が100万円を超える場合には、法律上、年収証明書類の提出が必要になります。金融機関独自の基準によって、それより少ない金額でも提出を求められることがあります。
3.他社借入件数と借入総額他社借入れは、審査に影響する代表的な項目です。
審査では、借入総額だけでなく、何社から借りているか、毎月いくら返済しているか、返済が遅れていないかといった状況も確認されます。
例えば、同じ50万円の借入残高でも、1社から借りている場合と複数社に分散している場合では、金融機関が返済管理や資金繰りを評価する際の見方が異なる可能性があります。
銀行カードローンは総量規制の対象外ですが、銀行も他行や貸金業者からの借入状況を考慮した審査を行います。総量規制の対象外だからといって、他社借入れを気にせず申し込めるわけではありません。
4.カードローンの在籍確認在籍確認とは、申込者が申告した勤務先で実際に働いているかを確認する手続きです。
以前から勤務先への電話連絡を心配する人は少なくありませんが、現在は書類や申告情報によって確認する金融機関もあります。
例えば、アコムは公式FAQで勤務先への在籍確認の電話を実施せず、書面や申告内容で確認すると説明しています。一方、PayPay銀行は原則として勤務先への電話を行わないものの、審査状況によっては電話をする場合があると案内しています。
つまり、在籍確認そのものがなくなるわけではなく、確認方法が金融機関によって異なるということです。
【徹底比較】銀行カードローンと消費者金融はどちらが審査に通りやすい?
審査の通りやすさを考える際、銀行カードローンと消費者金融カードローンの違いを理解しておく必要があります。
両者には法律上の位置づけや融資の仕組みに違いがありますが、どちらが必ず審査に通りやすいという共通基準はありません。
銀行カードローンの特徴銀行カードローンは、貸金業法の総量規制の対象外です。ただし、銀行は独自の審査基準を設け、申込者の収入や他社借入れ、返済能力などを確認しています。
また、保証会社を利用する商品が多く、銀行と保証会社の審査が関係します。保証会社の保証を受けられることを申込条件としている商品もあります。
金融庁は2017年以降、銀行カードローンの過剰貸付け防止に向けた取組みを進めてきました。2018年に公表した銀行カードローン検査の中間とりまとめでは、保証会社への過度な依存や年収証明書の取得基準、融資上限枠の設定などが検証されています。
消費者金融カードローンの特徴消費者金融は貸金業法の規制を受けるため、総量規制に従う必要があります。
一方、申込みから審査、契約までオンラインで進められる商品や、比較的早い審査結果の回答を掲げる商品もあります。
ただし、審査が早いことと審査が甘いことは同じではありません。即日融資に対応しているサービスでも、信用情報や返済能力の確認は行われます。
銀行と消費者金融の違いを一覧で比較| 比較項目・関係主体 | 銀行カードローン | 消費者金融カードローン | 審査への影響・確認事項 |
|---|---|---|---|
| 法律上の位置づけ | 銀行法などに基づく銀行融資 | 貸金業法に基づく貸付け | 適用される法令や規制が異なる |
| 総量規制 | 対象外 | 原則として対象 | 消費者金融は貸金業者からの借入総額を確認する |
| 信用情報機関 | KSCなど、加盟する信用情報機関を利用 | JICC・CICなど、加盟先を利用 | 契約・返済・申込履歴が審査材料になる |
| 保証会社 | 保証会社を利用する商品が多い | 商品によって異なる | 保証審査が関係する場合がある |
| 在籍確認 | 電話や書類など商品・状況によって異なる | 電話や書類など商品・状況によって異なる | 申込先の公式FAQで確認する |
| 審査の通りやすさ | 一律の基準はない | 一律の基準はない | 年収・借入状況・信用情報などの総合評価で決まる |
消費者金融を利用する際に必ず理解しておきたいのが、貸金業法の総量規制です。
これは、貸金業者からの借入残高が原則として年収の3分の1を超えることを禁止する仕組みです。
例えば、年収300万円の人の場合、貸金業者からの借入残高の合計が原則100万円までに制限されます。
- 年収300万円:総量規制の基準額は100万円
- 年収450万円:総量規制の基準額は150万円
- 年収600万円:総量規制の基準額は200万円
重要なのは、1社ごとではなく、対象となる貸金業者からの借入残高の合計で判断する点です。
例えば、年収300万円でA社から80万円を借りている場合、B社から新たに借りられる金額は、総量規制上は原則20万円までです。
また、クレジットカードのキャッシングも総量規制の対象になりますが、ショッピング利用分は対象外です。住宅ローンや自動車ローンなどにも適用除外となるものがあります。
銀行カードローンは総量規制の対象外ですが、銀行独自の融資上限や返済能力の審査があります。したがって、年収の3分の1を超えていれば銀行なら必ず借りられるという意味ではありません。
【審査落ちの原因】カードローンに通らない理由と申込ブラックの真相
カードローンの審査に落ちる理由は、金融機関から個別に詳しく説明されないことが一般的です。しかし、審査で確認される項目から、代表的な原因を整理できます。
原因1:他社借入れが多く返済負担が大きい他社借入れが多いと、毎月の返済額が増え、新たな借入れを返済できる余力が少ないと判断される可能性があります。
特に、複数の消費者金融から借りている場合、借入総額だけでなく返済先の数や返済状況も確認することが大切です。
原因2:過去に長期延滞や債務整理がある過去の長期延滞、保証履行、強制解約、債務整理などの情報は、信用情報機関に登録される場合があります。
JICCでは、契約内容や返済状況などについて、原則として契約継続中および契約終了後5年以内などの登録期間が定められています。CICでも、クレジット情報は契約期間中および契約終了後5年間保有されます。
ただし、登録期間は情報の種類や契約時期によって異なります。延滞を解消したからといって、関連情報がすぐに消えるわけではありません。
原因3:短期間に複数の金融機関へ申し込んでいるカードローンに申し込むと、申込情報が信用情報機関に登録されます。
JICCとCICでは、申込みに関する情報の保有期間は照会日から6か月以内です。全国銀行個人信用情報センターでは、照会記録情報について、会員への提供期間は利用日から6か月を超えない期間とされています。
このため、短期間に複数のカードローンへ申し込むと、審査担当者が複数の申込履歴を確認できる場合があります。
一般に「申込ブラック」と呼ばれていますが、これは信用情報機関に登録される正式な事故情報の名称ではありません。また、何社以上申し込むと必ず審査に落ちるという統一基準もありません。
複数申込みが続くと、資金繰りが切迫しているのではないかと判断される可能性があるため、申込みは必要な商品に絞ることが望ましいでしょう。
原因4:収入が不安定、申込条件を満たしていない勤務先や雇用形態、勤続期間などは、返済能力を確認するための判断材料になります。
転職直後や収入が大きく変動する自営業者などは、収入の安定性について追加書類を求められる場合があります。
また、年齢制限や居住条件、保証会社の利用条件など、商品ごとに定められた申込資格を満たしていない場合も審査に進めません。
原因5:申込内容に誤りや不一致がある年収、勤務先、住所、他社借入件数などの入力情報に誤りがあると、提出書類や信用情報との照合で確認が必要になります。
故意に年収を多く申告したり、他社借入れを少なく申告したりしても、審査に有利になるとは限りません。正確な情報を申告することが大切です。
【審査通過率を高める方法】2026年に実践したい6つの準備
審査通過を保証する方法はありませんが、申込み前に状況を整理することで、不要な審査落ちや入力ミスを防ぎやすくなります。
1.自分の信用情報を開示して確認する過去の延滞や申込履歴が気になる場合は、信用情報機関に本人開示を申し込む方法があります。
特にJICCの信用情報開示では、スマートフォンアプリを利用して、自分の信用情報を確認できます。
2026年11月時点のJICC公式案内では、スマートフォンアプリからの開示手数料は700円(税込)で、マイナンバーカードによる本人認証を利用します。開示結果は通常1~3日程度で受け取れます(土日祝日などを除く)。
CICでも本人開示が可能です。インターネット開示の手数料は500円で、郵送による開示にも対応しています。
自分の信用情報を確認すれば、申込先が照会する可能性のある情報について、事前に把握する手がかりになります。ただし、1つの信用情報機関だけで、すべての金融機関の審査情報を確認できるわけではありません。
2.他社借入残高を整理する複数の借入れがある場合は、現在の残高と毎月の返済額を正確に把握しましょう。
無理のない範囲で残高を減らせば、毎月の返済負担を軽くでき、新たな借入れを検討する際の状況改善につながる可能性があります。
ただし、新たな借入れをして既存の返済に充てる行為を繰り返すと、かえって債務が膨らむ危険があります。
3.申込みは1社ずつ慎重に行う審査に落ちた直後に、次々と別の金融機関へ申し込むことは避けましょう。
申込情報は信用情報機関に一定期間登録されるため、短期間に申込履歴が集中する可能性があります。
まずは申込条件や必要書類を確認し、自分の状況に合った商品を1社選んで申し込むことが基本です。
4.希望借入額を必要最小限にする必要以上に大きな借入希望額を設定すると、金融機関が判断する返済負担も大きくなる可能性があります。
生活費の不足を補うなど、目的が明確であれば、本当に必要な金額を計算して申し込みましょう。
ただし、希望額を小さくすれば必ず審査に通るわけではありません。総量規制や返済能力の判断は、希望額だけで決まるものではないためです。
5.収入証明書類と本人確認書類を準備する申込時に必要な書類を事前に準備しておけば、書類不備による手続きの遅れを防げます。
主な書類は次のとおりです。
- 運転免許証
- マイナンバーカード
- 源泉徴収票
- 給与明細書
- 確定申告書
- 所得証明書
必要な書類や提出方法は金融機関によって異なるため、申込先の公式案内を確認してください。
6.申込資格に合う金融機関を選ぶカードローンによって、年齢、収入条件、雇用形態、保証会社などの申込条件は異なります。
正社員でないからといって、すべてのカードローンに申し込めないわけではありません。パートやアルバイト、派遣社員、自営業者も対象に含める商品があります。
一方、収入がない人や、商品が定める年齢条件を満たさない人は、申込資格そのものを満たさない場合があります。
「審査が甘い」という口コミだけで判断するのではなく、公式の商品概要に書かれた申込条件を確認しましょう。
【危険な広告の見分け方】審査なしカードローンと闇金の実態
審査に不安がある人ほど注意したいのが、正規の金融機関を装った違法業者です。
金融庁は2026年6月26日更新の「違法な金融業者にご注意!」で、無登録業者や登録番号を詐称する業者について注意喚起しています。
「審査なし」「ブラックOK」「誰でも融資」は危険信号金融庁や日本貸金業協会が注意を促している悪質業者の勧誘には、利用者の不安につけ込む表現が見られます。
特に、次のような広告には警戒してください。
- 審査なしで即日融資
- ブラックでも100%借りられる
- 他社で断られた人も必ず融資
- 信用情報を確認しない特別融資
- 保証金を先に払えば融資可能
- SNSの個人間融資で誰でも借入れ可能
もちろん、「即日融資」や「在籍確認の電話なし」という表現だけで違法業者と断定することはできません。正規業者でも、審査を実施したうえで迅速な融資に対応したり、電話以外の方法で在籍確認を行ったりする場合があります。
問題なのは、審査や返済能力の確認を完全に省略し、融資を確約しているような勧誘です。
登録貸金業者情報検索サービスで業者を確認する消費者金融などの貸金業者を利用する場合は、金融庁の「登録貸金業者情報検索サービス」で登録の有無を確認しましょう。
検索時には、次の情報を照合します。
- 会社名・商号
- 登録番号
- 所在地
- 代表者名
- 電話番号
広告に記載された登録番号が実在する場合でも、別の正規業者の番号を無断で使用している可能性があります。番号だけで安心せず、会社名や所在地、電話番号まで照合してください。
また、金融庁は検索結果が登録情報の更新時点によって最新状況と異なる場合があると説明しています。検索結果に表示されない場合も、ただちに断定せず、管轄の財務局や都道府県に最新情報を確認することが大切です。
SNSの個人間融資にも注意が必要金融庁は、XやInstagramなどのSNSを利用した個人間融資についても注意喚起しています。
個人であっても、反復継続する意思を持って金銭の貸付けを行う場合には、貸金業の登録が必要です。
個人を装ったヤミ金融業者に連絡すると、融資の条件として身分証明書や銀行口座情報、勤務先、家族の連絡先などを求められる場合があります。
加えて、融資前に保証金や手数料を振り込ませ、そのまま連絡を絶つ融資保証金詐欺も問題になっています。日本貸金業協会は、融資を前提に保証金などの支払いを要求する勧誘に注意するよう呼びかけています。
闇金を利用してしまった場合の相談先違法業者に個人情報を渡してしまった場合や、すでに借入れをしてしまった場合は、相手とのやり取りや振込記録、契約書などの証拠を保存し、専門機関に相談してください。
- 消費者ホットライン:188
- 警察相談専用電話:#9110
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051-051
違法な高金利や脅迫的な取立てがあった場合は、ひとりで対応しようとせず、警察や弁護士などにも相談が必要です。
【よくある質問】審査が緩いカードローンに関するFAQ
Q1:審査が緩いカードローンは本当に存在しますか?
A1:申込条件や審査方法が異なるカードローンは存在します。ただし、審査なしで借りられる正規の一般向けカードローンはありません。申込条件を比較し、自分の収入や借入状況に合った商品を選ぶことが大切です。
Q2:審査なしで借りられるカードローンはありますか?
A2:正規の新規カードローンで審査を完全に省略するものはありません。貸金業者には返済能力の調査義務があり、銀行にも独自の融資審査があります。「審査なし」を掲げる広告には注意してください。
Q3:銀行カードローンと消費者金融ではどちらが審査に通りやすいですか?
A3:一概には比較できません。銀行は独自の審査や保証会社の審査が関係する商品があり、消費者金融には総量規制が適用されます。審査基準は各社で異なるため、申込資格と借入条件を比較してください。
Q4:年収の3分の1を超えていても銀行カードローンなら借りられますか?
A4:銀行カードローンは貸金業法の総量規制の対象外です。ただし、銀行も他社借入れや返済能力を確認します。年収の3分の1を超えていても必ず借りられるという意味ではありません。
Q5:他社借入れが3社以上あると審査に落ちますか?
A5:借入先が3社以上だから必ず審査に落ちるという法律上の基準はありません。ただし、借入件数や総額、毎月の返済負担、返済履歴などが審査に影響する可能性があります。
Q6:短期間に複数のカードローンへ申し込むとブラックになりますか?
A6:いわゆる申込ブラックは俗称であり、信用情報機関に登録される正式な事故情報ではありません。ただし、申込情報は一定期間登録されるため、短期間に複数社へ申し込むと審査で慎重に判断される可能性があります。
Q7:在籍確認の電話がないカードローンはありますか?
A7:あります。アコムの公式FAQでは勤務先への電話を実施せず、書面や申告内容で確認すると説明されています。ただし、在籍確認そのものが不要になるとは限らず、金融機関によって確認方法は異なります。
Q8:JICCの信用情報は自分で確認できますか?
A8:確認できます。JICCのスマートフォンアプリから本人開示を申し込めます。2026年11月時点の公式案内では手数料は700円(税込)で、マイナンバーカードによる本人認証に対応しています。
Q9:審査に落ちた理由は金融機関に聞けば教えてもらえますか?
A9:審査落ちの具体的な理由は、原則として個別に開示されないことが一般的です。自分の信用情報、借入状況、申込条件、提出書類などを見直すことが現実的な対応になります。
まとめ:2026年に審査緩いカードローンを探すなら安全性と返済能力を優先
審査緩いカードローンという言葉には、利用者の「借りられるか不安」「他社で断られたくない」という気持ちが表れています。しかし、審査がないことと審査条件が異なることは、明確に区別しなければなりません。
2026年11月現在、金融庁が示す貸金業法のルールでは、貸金業者に返済能力の調査が義務付けられています。消費者金融には原則として年収3分の1の総量規制が適用される一方、銀行カードローンは対象外です。ただし、銀行にも独自の融資審査と過剰貸付けを防止する仕組みがあります。
【プロの結論】審査の甘さではなく、自分の状況に合う商品を選ぶカードローンを選ぶ際は、次の3点を判断基準にしてください。
- 申込条件:年齢、収入、雇用形態、保証会社などの条件を満たしているか。
- 返済能力:他社借入残高や毎月の返済額を踏まえ、無理なく返済できるか。
- 業者の安全性:金融庁の登録貸金業者情報検索サービスなどで、正規の業者であることを確認できるか。
審査に不安がある場合は、まずJICCやCICで信用情報を確認し、現在の借入残高と返済状況を整理しましょう。申込みを急いで複数社へ同時に申し込むよりも、条件を比較して1社ずつ慎重に検討することが大切です。
そして、何より避けたいのが「審査なし」「ブラックでも必ず融資」といった甘い勧誘です。借入れは審査に通ること自体が目的ではなく、借りた後も生活を維持しながら返済を続けられることが重要です。金利、返済期間、毎月の返済額まで確認し、安全性と返済可能性を優先して判断してください。
主な根拠資料(公式情報)
- — 総量規制・年収証明書類
- — 返済能力調査
- — 申込情報・返済履歴
- — 開示方法・手数料
- — 信用情報の保有期間
- — 銀行系信用情報
- — 2026年の注意喚起・違法業者の特徴
- — 登録業者の確認