2026年10月30日現在、ホルムズ海峡をめぐる緊張は依然として解消されていない。米国・イスラエルとイランの軍事衝突をきっかけに始まった航行の混乱は、原油タンカーだけでなく、LNG輸送や国際物流にも影響を及ぼしている。日本にとって深刻なのは、原油輸入の約94%を中東に依存するエネルギー構造だ。海峡の通航が正常化しなければ、原油価格の上昇、ガソリン代、電気・ガス料金、さらには食品や日用品の価格にまで影響が広がる可能性がある。
一方、日本政府は国家備蓄の放出や米国などからの代替調達を進めており、国内の石油供給が直ちに途絶える状況とは異なる。2026年10月の船舶通航データ、原油価格、LNG輸入実績、石油備蓄、サウジアラビアやUAEの迂回ルートを照らし合わせると、問題の本質は単純な「石油不足」ではなく、調達コストと輸送リスクの長期化にある。日本の暮らしと経済に何が起きているのか、最新の数字から整理する。
【2026年10月最新】ホルムズ海峡は封鎖中?現在の通航状況と原油市場の異変
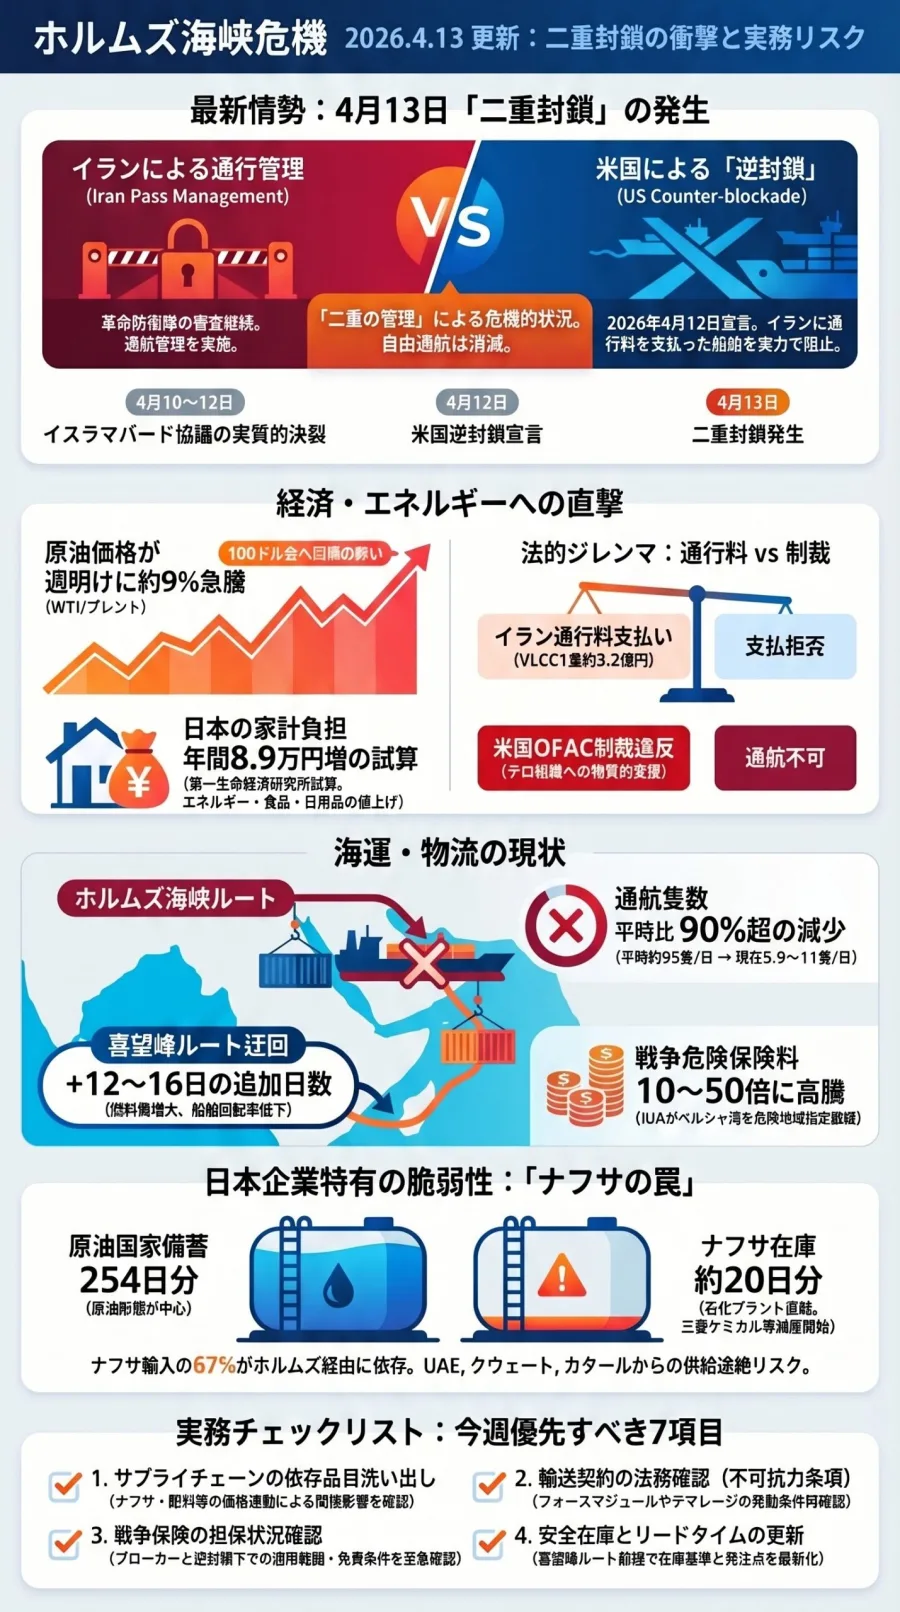
ホルムズ海峡は、ペルシャ湾とオマーン湾を結ぶ国際的な海上交通の要衝だ。最も狭い部分は約39キロメートルで、原油や石油製品、LNGを運ぶ大型タンカーが日常的に通過する。
国際エネルギー機関(IEA)の資料によると、2025年には同海峡を通じて原油・石油製品が1日平均約2,000万バレル輸送されていた。これは世界の海上輸送される石油の約4分の1に相当する。アジア向けの輸送比率も高く、日本にとってはエネルギー安全保障を左右する重要な航路である。
2026年10月の状況を判断するうえで参考になるのが、国際通貨基金(IMF)のPortWatchによる船舶通航データだ。
2026年10月19日から25日までの7日間では、ホルムズ海峡の通航は1日平均約3.3隻だった。2025年の平均約85.5隻と比較すると、約96%減少した計算になる。10月25日の通航実績はわずか2隻だった。
ただし、この数値は船舶の位置情報を利用した通航推計であり、原油の輸送量そのものではない。AISの電源を切った船舶や追跡できない船舶が存在する可能性もある。また、船の大きさや積載量によって輸送できる原油の量は異なる。そのため、通航隻数だけで実際の石油供給量を断定することはできない。
ロイターが10月30日に伝えたHSBCの分析では、ホルムズ海峡を通る液体燃料の流量は約1,000万バレル/日まで回復したとの推計もある。平時の約2,000万バレル/日と比較すれば、一定の輸送が続いていても、供給環境は正常化していないことが分かる。
さらに10月30日には、英国海事貿易機関(UKMTO)が、ホルムズ海峡内で小型船から取り付けられた爆発物によってタンカーが攻撃されたと報告した。攻撃主体は直ちに特定されず、航行リスクが依然として高いことを示す出来事となった。
これらのデータから読み取れるのは、海峡が物理的に完全封鎖され、船舶が1隻も通れないという状態ではないものの、商業船舶が自由かつ安定的に往来できる環境には戻っていないという現実だ。(出典:IMF PortWatch、国際エネルギー機関、ロイター、2026年10月30日)
原油価格は10月に再び上昇基調へ海峡の混乱は原油市場にも反映されている。
2026年10月30日、北海ブレント原油の12月限は1バレル117.64ドルで取引を終えた。取引最終日には前日比2.4%上昇し、同日のより取引量が多い2027年1月限も113.43ドルまで上昇した。
ロイターによると、10月のブレント原油価格は月間で13.6%上昇した。米国・イスラエルとイランの衝突が始まった2026年2月末以降、供給懸念は断続的に強まり、4月には1バレル126.41ドルまで上昇した経緯がある。
10月30日に公表されたロイターのエコノミスト・アナリスト32人への調査では、2026年のブレント原油平均価格予測は92.88ドルだった。前月の89.05ドルから上方修正されている。
ここで注意したいのは、年間平均予測と足元の先物価格は別物だという点だ。年間平均が100ドル未満でも、供給不安が強まる局面では、実際の取引価格が110ドルを超えることはある。
原油市場では、将来の供給不足を見越して先物価格が動く。実際に日本への輸入が止まる前から、国際価格、タンカー運賃、保険料、為替を通じて国内企業の調達コストが上昇する構造になっている。
【なぜ封鎖された?】ホルムズ海峡封鎖の理由と米国・イスラエル・イランの対立経緯
発端は2026年2月28日の米国・イスラエルによるイラン攻撃今回の危機の直接的な発端は、2026年2月28日に始まった米国とイスラエルによるイランへの軍事攻撃だ。
両国はイランの核開発関連施設や弾道ミサイル能力、軍事インフラなどを標的とする攻撃を実施した。英国議会図書館の調査資料によれば、この攻撃でイランの最高指導者アリー・ハメネイ師が死亡し、イランは米軍基地やイスラエル、周辺アラブ諸国の関連施設などに対する報復攻撃を行った。
イラン側は対抗措置の一環としてホルムズ海峡の閉鎖を宣言し、商業船舶の通航を大幅に制限した。
この海峡はイランとオマーンの領海を含む狭い国際航路であり、イランは地理的な優位性を利用して米国や周辺国に対する政治的・経済的圧力を強めようとした。船舶に対してイラン側が指定する航路や通航許可を求める動きも、対立を深める要因になった。
一方、米国もイランの港湾を対象とする海上封鎖措置を実施。両国の軍事的な駆け引きが続くなか、海峡は単なる輸送ルートではなく、交渉上の重要な圧力手段となっている。
2026年2月から10月までの主な出来事| 時期 | 主な出来事 | 海峡・日本への影響 |
|---|---|---|
| 2月28日 | 米国・イスラエルがイランへの軍事攻撃を開始 | イランが報復し、ホルムズ海峡の通航が大幅に停滞 |
| 4月8日 | 米国とイランが停戦に向けた合意 | 緊張緩和への期待が生まれるが、船舶の通航は正常化せず |
| 6月17日 | 仲介国の関与のもと米国とイランが覚書(MOU)に合意 | 通航回復への期待が高まるが、恒久的な解決には至らず |
| 7月〜8月 | 戦闘が再燃し、通航をめぐる対立が再び激化 | イラン側の通航制限と米国側の対抗措置が続く |
| 9月〜10月 | 海上輸送への攻撃や軍事的緊張が継続 | 通航隻数が低迷し、原油価格と海上保険料が高止まり |
| 10月30日 | ホルムズ海峡内でタンカーへの爆発物攻撃が報告される | 航行安全への懸念が再燃し、原油価格が上昇 |
英国議会図書館の2026年9月の調査資料や米議会調査局の報告では、4月の停戦、6月の覚書、7月以降の戦闘再燃という経緯が整理されている。6月の合意は恒久的な和平条約ではなく、交渉を進めるための枠組みだった。その後、合意の枠組みは崩れ、8月には期限を迎えた。
国際海事機関(IMO)も8月28日、危機発生から半年が経過しても状況は解決していないと表明した。同機関が確認した国際海運への攻撃は少なくとも70件、死亡した船員は19人に達していた。加えて、最大400隻の船舶と約6,000人の船員が安全にペルシャ湾から脱出できない状態にあると報告している。
IMOは国際航行に使用される海峡での通過通航権を妨害してはならないとの原則を再確認している。つまり、イランの軍事的な通航制限と国際法上の自由な通過通航の原則との間には、重大な対立が存在する。(出典:英国議会図書館、米議会調査局、国際海事機関)
【日本はどれだけ危険?】原油輸入の中東依存度94%とLNG供給の違い
日本の原油輸入は中東への集中度が極めて高いホルムズ海峡の混乱が日本にとって重大なのは、原油の調達先が中東に集中しているためだ。
財務省貿易統計を基にしたジェトロの分析によると、2025年の日本の原油・粗油輸入量に占める中東の割合は94.0%だった。
特にサウジアラビアとアラブ首長国連邦(UAE)の存在が大きい。日本の原油輸入は、この2か国への依存度が高く、クウェートやカタールなども主要な調達先となっている。
つまり、ホルムズ海峡の通航が制限されれば、日本の原油供給に大きな影響が出る。国内の製油所が稼働していても、原料となる原油が予定どおり届かなければ、ガソリンや軽油、灯油などの供給に支障が生じる可能性がある。
ただし、2026年には調達構造に変化も生じている。ジェトロの10月14日付分析によると、2026年4月の中東からの原油輸入量は前年同月比67.2%減少した一方、米国やエクアドルなどからの調達が増加した。
さらに7月には米国が日本最大の原油調達先となり、8月の速報では原油輸入量に占める中東の割合が62.6%、米国が31.6%となった。
これは、日本が中東依存からの脱却を一時的ながら急速に進めたことを示す。平時には94%だった依存度が、輸送先の変更や代替調達によって大きく変わったのだ。
LNGは原油よりホルムズ海峡への直接依存が低い原油と並んで注目されるのが、液化天然ガス(LNG)だ。
LNGは発電や都市ガスの供給に使われる重要な燃料であり、カタールは世界有数の輸出国である。カタールやUAEから輸出されるLNGの大部分はホルムズ海峡を通過するため、海峡の混乱は世界のLNG市場にも影響する。
しかし、日本の輸入構造を見ると、原油とは事情が異なる。
2025年の日本のLNG輸入に占めるホルムズ海峡経由分は約6.3%。内訳はカタールが約5.3%、UAEが約1.0%だった。オマーンからの輸入は約4.5%あるが、こちらはホルムズ海峡を通過しない。
オーストラリア、マレーシア、米国などからもLNGを調達しているため、海峡が混乱しても日本全体のLNG供給がただちに停止するわけではない。
ジェトロによると、2026年4月の日本全体のLNG輸入量は約427万トン。中東からの輸入金額は前年同月比71.5%減少したが、他地域からの調達が供給を支えた。7月には輸入量が501万トンまで回復し、8月も約499万トンを確保している。
ただし、代替調達が可能であることと、従来と同じ価格で購入できることは別問題だ。2026年8月のLNG平均輸入単価は1トン当たり約11万8,000円となっており、輸入数量を維持できてもコストは上昇している。
日本のLNG供給は原油より分散されているものの、国際市場での価格競争や代替船舶の確保が長期的な課題となる。(出典:ジェトロ、財務省貿易統計、国際エネルギー機関)
【暮らしへの影響】ガソリン価格・電気代・ガス代・物流費はどう変わる?
ガソリン価格は補助金によって上昇が抑えられている一般家庭が最も直接的に影響を感じやすいのがガソリン価格だ。
資源エネルギー庁の石油製品価格調査によると、2026年10月26日時点のレギュラーガソリン全国平均は1リットル当たり170.1円だった。前週比では0.1円の下落となっている。
一見すると、国際原油価格が1バレル117ドル台まで上昇しているにもかかわらず、国内のガソリン価格は比較的安定している。
その背景にあるのが、政府の燃料油価格対策だ。
2026年3月19日から実施されている緊急的な激変緩和措置では、全国平均の小売価格が1リットル170円程度を超える見込みとなった場合、超過分を補助する仕組みが設けられている。
そのため、現在の店頭価格は国際原油価格の上昇をそのまま反映した数字ではない。補助金がなければ、消費者が負担する価格はさらに高くなっていた可能性がある。
一方、10月30日に報じられた政府の方針では、12月以降、ガソリン価格への補助を段階的に縮小するため、基準価格を毎月5円ずつ引き上げる方向が示されている。原油高が続く場合、補助縮小と国際価格の上昇が重なり、家計の負担が増える可能性がある。
電気代・ガス代は数か月遅れて影響する電気代と都市ガス料金については、ガソリンとは異なる仕組みで価格が決まる。
日本の電力会社や都市ガス会社は、燃料費調整制度などを通じて、原油やLNGなどの輸入価格の変化を料金に反映している。ただし、燃料価格が変わった翌月にそのまま料金が変わるわけではない。
経済産業省の説明によれば、燃料輸入価格の動向が電気・ガス料金に反映されるまでには、おおむね2〜4か月程度の時間差がある。
このため、2026年春から夏にかけての中東情勢悪化による調達コストの上昇は、秋から冬の光熱費に影響する可能性がある。
実際、2026年10月使用分の電気料金は、夏の政府支援終了などを受けて大手電力会社10社すべてで上昇した。標準的な家庭では前月比835〜1,578円の値上がりとなり、東京電力のモデル料金は9,561円だった。
都市ガスも大手4社で前月比435〜744円の上昇が発表され、東京ガスの標準的な料金は6,488円となった。
ただし、これらの値上がりをすべてホルムズ海峡の影響と考えるのは正確ではない。夏の電気・ガス料金支援の終了や送配電関連費用の変更も影響している。
一方、政府は10月29日、冬季の家計支援を12月から再開する方針を発表した。電気料金への補助は12月使用分が1kWh当たり1円、2027年1月と2月がそれぞれ4.5円となる。都市ガスについても支援を実施し、標準的な家庭では3か月間で電気・ガス合計約7,000円の負担軽減を見込んでいる。
この対策は冬の家計を支える一方、国際燃料価格の上昇そのものを解消するものではない。補助制度の終了後には、再び料金の実勢が表れやすくなる。(出典:首相官邸、資源エネルギー庁、日本経済新聞・時事通信などの料金報道、2026年10月)
物流費や食品・日用品にも波及する理由ホルムズ海峡の影響は、ガソリンや電気だけにとどまらない。
原油は燃料であると同時に、プラスチック、合成繊維、化学製品などを製造するための原料でもある。特にナフサは石油化学産業の重要な原料であり、輸入価格が上昇すると、包装材、樹脂製品、化学原料など幅広い製品の製造コストに影響する。
ジェトロの分析では、2026年4月の日本のナフサ平均輸入価格は1キロリットル当たり約10万2,000円となり、3月の約6万6,000円から大幅に上昇した。5月には中東からのナフサ輸入が前年同月比89.3%減少し、米国などからの代替調達が拡大した。
輸送面でも負担は大きい。
タンカーが危険海域を通過する際には、通常の船舶保険とは別に戦争危険保険料が発生する。2026年9月、エミレーツ国営石油会社(ENOC)の幹部はロイターに対し、貨物保険料が貨物価値の5〜6%に達するケースや、追加の戦争リスク負担が貨物価値の10%に達するケースがあると説明した。航行にかかる総費用は1回当たり1,000万〜2,000万ドルに上るとの指摘もある。
こうしたコストは、原油だけでなく、石油製品や化学原料、海上輸送を必要とするさまざまな商品の価格形成に影響する。
食品についても、輸送費、包装資材、農業用燃料、肥料などのコストが重なる。実際の店頭価格への反映には時間がかかるものの、エネルギー価格の上昇が長引けば、家計全体の支出を押し上げる要因になる。
さらにジェトロの分析では、2026年4月に日本から中東への輸出も大きく落ち込み、自動車輸出額は前年同月比90.8%減少した。ホルムズ海峡の問題は、日本がエネルギーを輸入する際だけでなく、製品を輸出する際の物流にも影響している。(出典:ジェトロ、ロイター、2026年9月・10月)
【日本は持ちこたえられる?】国家備蓄の放出とサウジ・UAEの代替ルート
日本の石油備蓄は供給途絶を防ぐ重要な安全弁ホルムズ海峡の混乱が続くなか、日本政府が進めてきた対策の中心が石油備蓄の放出だ。
日本には国家備蓄、民間備蓄、産油国との共同備蓄があり、輸入が滞った際に国内供給を支える仕組みが整備されている。
2026年3月には、経済産業省が国家備蓄から約1か月分に相当する原油の放出を決定した。民間備蓄についても、義務量を国内消費15日分引き下げる措置が実施された。
さらに4月15日には、約20日分の国家備蓄を追加放出する第2弾の措置が発表された。政府は並行して、ホルムズ海峡を通過しない調達ルートの確保を進めた。
経済産業省は4月時点で、5月には前年実績と比較して石油供給の過半を代替ルートで調達できる見通しを示していた。
備蓄の最新公表データを集計した2026年8月時点の数値では、日本の石油備蓄は合計約204日分。内訳は国家備蓄約103日分、民間備蓄約96日分、産油国との共同備蓄約4日分となっている。
ただし、備蓄は無制限に放出できるものではない。長期的に供給不足が続けば、備蓄水準が低下し、次の危機に備える余力も小さくなる。備蓄は危機を乗り切るための時間を確保する制度であり、原油の新たな調達先を確保する取り組みと組み合わせる必要がある。
サウジアラビアの東西パイプラインは紅海側へ原油を運ぶホルムズ海峡を迂回する主要ルートの一つが、サウジアラビアの東西パイプライン(East-West Pipeline、ペトロライン)だ。
このパイプラインは、サウジアラビア東部のアブカイク周辺から紅海沿岸のヤンブー港まで原油を輸送する。ペルシャ湾側から紅海側へ原油を運ぶことで、ホルムズ海峡を通らずに輸出できる。
IEAによれば、同パイプラインの設計輸送能力は最大日量700万バレル。2026年10月には日量約580万バレルの輸送実績が報じられており、危機対応の重要な輸送インフラとなっている。
ただし、パイプラインの最大能力と、実際に日本向け輸出へ振り向けられる量は同じではない。ヤンブー港の積み出し能力、タンカーの確保、紅海側の安全保障、既存契約などの制約がある。
UAEのフジャイラ港もホルムズ海峡を迂回できるもう一つの重要なルートが、UAEのアブダビ原油パイプライン(ADCOP)だ。
このパイプラインは、アブダビ内陸部のハブシャンから、オマーン湾に面したフジャイラ港まで約400キロメートルにわたって延びている。
フジャイラはホルムズ海峡の外側に位置するため、同港からタンカーに原油を積み込めば、海峡を通過せずにインド洋へ出られる。
IEAの資料では、ADCOPの輸送能力は現在約日量180万バレルとされ、UAEの国内原油輸出のうち約110万バレルが同ルートを利用している。条件が整えば、追加で約70万バレルの輸送余地があるとされる。
サウジアラビアとUAEの代替ルートは、日本にとって非常に重要だ。しかし、両国のパイプラインだけで、平時にホルムズ海峡を通過する日量約2,000万バレルをすべて代替できるわけではない。
IEAは、サウジアラビアとUAEの迂回ルートを合わせた原油輸送の代替余力を、条件に応じて日量約350万〜550万バレルと推計している。つまり、迂回ルートは供給途絶を緩和する手段ではあっても、海峡そのものの完全な代替にはならない。
代替調達が進んでも輸送費と原油価格は高止まりする日本は米国、エクアドル、その他の地域から原油を調達することで、物理的な供給不足を緩和している。
しかし、米国産原油を日本へ運ぶには、ペルシャ湾からの従来ルートよりも長い航海が必要になる場合がある。航海日数が増えれば、タンカーの回転率が低下し、船舶の確保が難しくなる。
加えて、原油の品質にも違いがある。日本の製油所は、従来調達してきた中東産原油の性状に合わせた設備や運用を行っているため、代替原油の調達量を増やす際には、精製設備との適合性や製品収率も考慮しなければならない。
したがって、備蓄放出と代替ルートの拡大によって国内の石油供給を維持できたとしても、原油価格や製品価格、輸送コストがすぐに平時の水準へ戻るわけではない。
【今後の見通し】原油価格は下がる?日本経済を左右する3つのシナリオ
シナリオ1:米イラン交渉が進み、通航が段階的に回復する最も望ましいのは、米国とイランが外交交渉を再開し、商業船舶の自由な通航を確保することだ。
通航が安定すれば、タンカーの運航計画が立てやすくなり、海上保険料や運賃の低下につながる可能性がある。原油市場では供給不安が後退し、先物価格も下落しやすくなる。
ただし、停戦合意だけで市場が直ちに正常化するとは限らない。船舶の安全確認、滞留船舶の解消、保険契約の見直し、輸出設備の復旧などが必要になるためだ。
原油価格が下落しても、国内のガソリン価格や電気・ガス料金に反映されるまでには時間差が生じる。
シナリオ2:限定的な通航が続き、原油高と輸送費高が長期化する次に考えられるのが、海峡の通航が完全には止まらないものの、許可制や安全確認などの制約が残るケースだ。
この場合、原油の一部は輸送されるため、世界的な供給が完全に途絶する事態は避けられる可能性がある。しかし、タンカー会社や保険会社は高いリスクを織り込んだ料金設定を続ける。
日本では、国家備蓄や代替調達によって供給量を維持できても、原油の輸入価格やLNGの調達価格が高い状態が続く可能性がある。
企業にとっては、燃料費、電力費、化学原料費、輸送費の上昇が利益を圧迫する。価格転嫁が進めば、食品、日用品、工業製品などの販売価格にも影響が出る。
シナリオ3:軍事衝突が再燃し、再び大規模な通航停止に陥る最も警戒されるのは、米国とイランの軍事衝突が拡大し、タンカーや港湾、輸送インフラへの攻撃が増加するケースだ。
10月30日に報告されたタンカーへの爆発物攻撃や、周辺地域の軍事的緊張は、このリスクが残っていることを示している。
この場合、原油価格はさらに上昇する可能性がある。特に日本では、輸入原油の調達価格に加えて、円安が進行すれば円建ての燃料費が一段と増加する。
企業がコストを吸収できなければ、製品価格の引き上げや生産調整、物流費の追加転嫁などが起こり、国内景気を押し下げる要因になり得る。
今後チェックすべき5つの判断材料- IMF PortWatch:ホルムズ海峡の7日間平均通航隻数が継続的に増えているか。
- ブレント原油先物:短期価格だけでなく、数か月先の先物価格も下落しているか。
- タンカー保険料:戦争危険保険の料率が低下し、船主が通常運航に戻っているか。
- 日本の原油輸入統計:中東以外からの代替調達が継続できているか。
- 政府のエネルギー政策:備蓄残量、ガソリン補助、電気・ガス料金支援がどう変化するか。
今回の危機から見えてきたのは、エネルギー安全保障を単純な備蓄日数だけで判断できないということだ。
日本には約204日分の石油備蓄があり、米国からの代替調達も進んでいる。サウジアラビアやUAEにはホルムズ海峡を通らない輸送ルートがあり、LNGも原油ほど中東への依存が高くない。
こうした複数の対策があるため、海峡の混乱が直ちに国内のエネルギー供給停止につながるわけではない。
しかし、供給を確保できることと、経済的な負担を抑えられることは別問題だ。
代替調達には長距離輸送の費用がかかり、タンカーの保険料も上昇する。原油の品質が変われば製油所の運用にも調整が必要になる。LNGについても、世界各国が代替供給を求めれば、スポット市場の価格競争が激しくなる。
日本が今後重視すべきなのは、単に石油を何日分持っているかではなく、どの国から、どのルートで、どの程度の価格で調達できるかという供給網全体の強さだ。
特定の国や海峡に依存しすぎない調達構造をつくり、国家備蓄、民間備蓄、国内精製能力、再生可能エネルギー、LNG調達先の多様化を組み合わせることが、長期的なエネルギー安全保障につながる。
【ホルムズ海峡封鎖の影響】に関するよくある質問(FAQ)
Q1:2026年10月現在、ホルムズ海峡は完全に封鎖されている?
A1:物理的にすべての船舶が通れない状態ではないが、通常の商業航行は大幅に制限されている。IMF PortWatch関連データでは、10月19日〜25日の平均通航数は1日約3.3隻で、2025年平均の約85.5隻を大きく下回っている。
Q2:ホルムズ海峡の封鎖で日本のガソリンはなくなる?
A2:直ちにガソリンがなくなる状況ではない。国家備蓄の放出、民間備蓄、米国などからの代替原油調達、国内製油所の稼働によって供給を維持する仕組みがある。ただし、長期化すれば調達費や輸送費が上昇し、ガソリン価格が高くなる可能性はある。
Q3:日本の原油はどれくらい中東に依存している?
A3:2025年の財務省貿易統計では、原油・粗油の輸入量の約94.0%を中東に依存していた。2026年には米国などからの代替調達が進み、8月速報では中東62.6%、米国31.6%という構成に変化している。
Q4:電気代やガス代は今後さらに高くなる?
A4:原油やLNGの輸入価格が高止まりすれば、燃料費調整制度などを通じて電気・ガス料金に影響する可能性がある。ただし、料金への反映には通常2〜4か月程度の時間差がある。政府は2026年12月から2027年2月まで冬季の電気・ガス料金支援を実施する方針を発表している。
Q5:日本の石油備蓄は何日分ある?
A5:2026年8月時点の公表データを基にした集計では、国家備蓄、民間備蓄、共同備蓄を合わせて約204日分とされる。ただし、備蓄は保管場所や原油の種類、輸送・精製能力などの制約があるため、単純にすべてを一度に利用できるわけではない。
Q6:ホルムズ海峡を通らずに日本へ原油を運べる?
A6:可能だ。サウジアラビアの東西パイプラインを使って紅海沿岸のヤンブー港から輸出する方法や、UAEのアブダビ原油パイプラインを通じてフジャイラ港から輸出する方法がある。また、米国やエクアドルなどからの原油調達も進んでいる。ただし、輸送距離や港湾能力、タンカーの確保に制約がある。
Q7:ホルムズ海峡の封鎖が解除されれば、ガソリンや電気代はすぐ安くなる?
A7:すぐに安くなるとは限らない。原油価格が下がっても、国内の燃料調達価格や料金制度に反映されるまでには時間がかかる。また、タンカー運賃や保険料、円相場なども価格を左右するため、通航再開後も高値が続く可能性がある。
まとめ:ホルムズ海峡封鎖の影響は長期化する可能性も、供給と価格を分けて見ることが重要
2026年10月30日現在、ホルムズ海峡の通航は大幅に制限され、米国・イスラエルとイランの対立も解決していない。10月には原油価格が再び上昇し、タンカーへの攻撃も報告されるなど、エネルギー市場を取り巻く不安定な状況が続いている。
日本は原油輸入の約94%を中東に依存してきたが、2026年には米国などからの代替調達を拡大し、国家備蓄の放出やサウジアラビア、UAEの迂回ルートも活用している。LNGについても、輸入先の分散によって原油ほど直接的な供給リスクは高くない。
そのため、今後の最大の懸念は、直ちに燃料がなくなることよりも、原油価格、タンカー運賃、保険料、為替の上昇が長引き、家計や企業の負担を増やすことにある。
今後の動向を判断する際には、単日の原油価格や政治家の発言だけでなく、IMF PortWatchの通航実績、原油輸入統計、備蓄水準、タンカー保険料を総合的に確認することが大切だ。
ホルムズ海峡の問題は中東だけの地域紛争ではない。日本のガソリン、電気、ガス、物流、製造業、そして家計を左右する経済安全保障の問題である。通航の正常化と調達先の多様化がどこまで進むかが、2026年末から2027年にかけての日本経済を占う重要な焦点となる。