不慮の事故とは、突然発生し、本人が予測できないような事故を指す言葉です。日常生活では交通事故や転倒、転落、火災、溺水などが代表例として挙げられます。ただし、保険の分野では、単に予期しない出来事が起きたというだけでは補償対象になりません。
傷害保険や生命保険などで不慮の事故に該当するかを判断するときは、原則として「急激性・偶発性・外来性」という3つの要件が問題になります。病気が原因で倒れてけがをした場合や、長期間の負担によって症状が悪化した場合などは、事故のように見えても保険上の扱いが異なることがあります。
2026年10月時点の厚生労働省の人口動態統計や保険業界の公表資料を踏まえ、具体例、病気との違い、保険金の支払条件、約款で確認すべきポイントまで整理します。
【不慮の事故とは】突然の事故なら何でも該当する?3つの判断基準
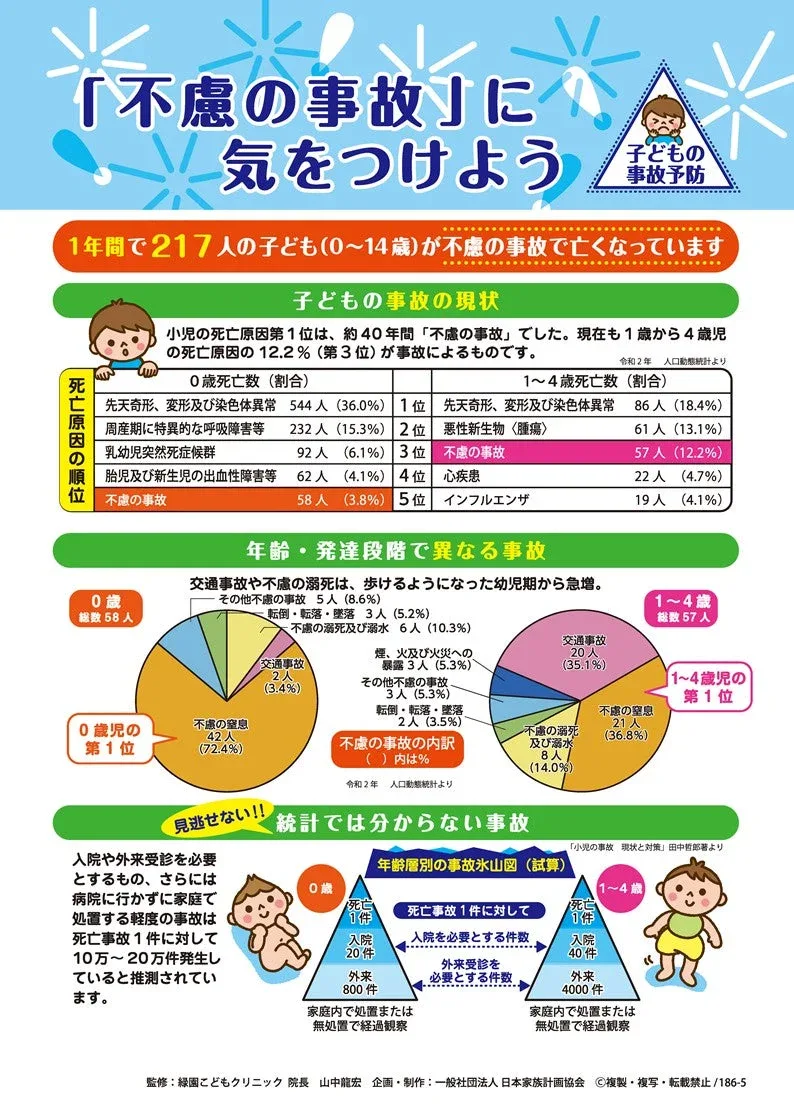
不慮の事故は、一般的には予測できない偶発的な事故を意味します。しかし、保険の世界では、より具体的な判断基準が設けられています。
日本損害保険協会が示す傷害保険の説明では、急激・偶然・外来の事故によって身体に傷害が生じた場合が補償の基本です。
つまり、次の3要件をすべて満たしているかが重要になります。
1.急激性:突然発生し、傷害までの経過が直接的であること
急激性とは、事故が突発的に発生し、その事故からけがが生じるまでの過程に時間的な間隔がないことです。
例えば、次のようなケースが考えられます。
- 階段を踏み外して足首を骨折した
- 自転車で走行中に転倒して腕を負傷した
- 熱湯を誤ってこぼし、手にやけどを負った
- 落下物が身体に当たり、頭部を負傷した
これらは、原因となる出来事と身体の傷害との間に直接的な関係があります。
一方、長時間歩き続けたことで靴ずれが生じたり、毎日の作業で手首に負担が蓄積したりするケースは、急激性を満たさないと判断されることがあります。
重要なのは、症状が突然痛み始めたかどうかだけではありません。傷害の原因となった作用が、突発的なものだったかどうかが判断のポイントです。
2.偶発性:事故の原因または結果を予測できないこと
偶発性とは、事故の原因や、その結果として発生する傷害が予測できない状態であることを指します。
日本損害保険協会では、偶然性について、次の3つの考え方を示しています。
- 原因が偶然である:階段で足を踏み外す
- 結果が偶然である:走っている最中にアキレス腱を断裂する
- 原因と結果の両方が偶然である:道路で転倒し、走ってきた車にひかれる
ここで注意したいのは、事故が発生したこと自体が偶然でも、その後のけがが予測可能だった場合には、偶発性が認められない可能性がある点です。
例えば、骨折の治療中に無理をして運動を続け、症状を悪化させた場合などが挙げられます。
3.外来性:身体の外部からの作用によって傷害が発生すること
外来性とは、けがの原因が本人の身体の外部にあることです。
例えば、次のようなケースです。
- 他人の車に衝突されて骨折した
- 床で滑って転び、頭を打った
- 熱湯に触れてやけどを負った
- 火災の煙を吸い込み、急性の中毒症状が生じた
外来性は、けがが身体の外側に現れているかどうかとは別の問題です。
例えば、外部からの強い衝撃によって内臓を損傷した場合も、外来性を満たす可能性があります。
一方、脳疾患によって突然倒れ、その際に骨折した場合は、身体内部の病気が原因となっているため、外来性が認められないことがあります。
日本損害保険協会の傷害保険に関する解説でも、この違いが具体的に説明されています。
【具体例で比較】不慮の事故に該当するケース・しないケース
不慮の事故かどうかを理解するには、実際の生活で起こり得る出来事に当てはめて考えると分かりやすくなります。
ただし、同じ転倒やけがでも、事故の原因や発生状況によって保険上の判断が変わります。
交通事故・転倒・転落は代表的な具体例
交通事故は、不慮の事故としてイメージしやすい代表例です。
自動車や自転車に衝突されたり、歩行中に車にはねられたりして骨折や打撲を負った場合、急激性・偶発性・外来性を満たす可能性があります。
転倒や転落も同様です。
例えば、次のような状況が挙げられます。
- 雨で濡れた道路で滑って転倒した
- 階段を踏み外して転落した
- 自転車の走行中にバランスを崩した
- 工事現場で足場から転落した
- 予期しない落下物に当たった
ただし、病気による意識障害が先に発生し、その結果として転倒した場合などは、原因の確認が必要です。
溺水・窒息・火災事故も対象になる可能性がある
不慮の事故は、骨折や外傷だけに限定されません。
身体外部からの作用によって生じた急激な身体の異常も、契約内容によっては傷害として扱われます。
例えば、以下のようなケースです。
溺水事故
海や川、プールなどで予期せず溺れ、身体に障害が生じた場合です。
窒息事故
食べ物などが気道に詰まり、急激に呼吸が妨げられた場合や、火災の煙を吸い込んで急性の障害が生じた場合などが考えられます。
火災事故
火災に巻き込まれてやけどを負ったり、煙や有毒ガスを吸い込んで中毒症状が生じたりするケースです。
日本損害保険協会の解説でも、火災で煙に巻き込まれて窒息したケースなどが、傷害保険の具体例として紹介されています。
具体例から見る3要件の判断比較
代表的な事故や症状について、保険上の判断ポイントをまとめました。
※上記は一般的な傷害保険の考え方です。実際の支払い可否は、契約内容、事故の経緯、医学的な所見などによって判断されます。
【病気との違い】不慮の事故に該当しないケースと注意点
不慮の事故と病気の違いは、身体に異常が生じた原因にあります。
事故は外部からの突発的な作用によって身体に傷害が生じるものです。一方、病気は身体内部の疾病などによって身体に異常が生じるものです。
ただし、病気と事故が同時に関係するケースもあるため、単純に症状だけで判断することはできません。
病気が原因で倒れた場合はどうなる?
代表的な例が、脳卒中や心疾患などによって突然倒れたケースです。
例えば、脳疾患によって意識を失い、その際に床に倒れて骨折したとします。
本人にとっては予測できない出来事であり、転倒そのものも突然発生しています。しかし、傷害の原因が身体内部の疾病にある場合、外来性の要件を満たさない可能性があります。
つまり、本人が予測していなかったという理由だけでは、不慮の事故として認められるとは限りません。
慢性的な症状や反復的な負担は対象外になりやすい
次のようなケースにも注意が必要です。
- 長時間歩行したことによる靴ずれ
- 繰り返しの運動によるテニス肘
- 長期的な作業による筋肉や関節の負担
- 継続的な身体への刺激によるしもやけ
これらは身体に症状が現れていても、事故から傷害までの経過が急激ではないため、傷害保険の基本的な補償対象にならない場合があります。
特に、スポーツ中に発生したけがは、すべてが同じ扱いになるわけではありません。
一度の転倒や衝突による骨折と、長期間の運動によって蓄積した負担による痛みでは、判断の前提が異なります。
熱中症や食中毒はどう扱われる?
意外に誤解されやすいのが、熱中症や食中毒です。
熱中症は、暑さによって急激に体調が悪化することがあるため、不慮の事故に該当すると思われることがあります。
しかし、一般的な傷害保険では、熱中症は「急激かつ偶然な外来の事故」に該当しない扱いとなる商品があります。
一方、熱中症特約などを付帯していれば補償される場合もあります。
食中毒についても、細菌性食中毒やウイルス性食中毒は、一般的な傷害保険の基本的な傷害の定義から除外されることがあります。
ただし、外部から有毒物質を偶然かつ一時に摂取し、急激な中毒症状が生じた場合については、約款上の扱いが異なることがあります。
損保ジャパンなどの保険会社も、熱中症や靴ずれなどの具体例と、特約による補償の違いを説明しています。
【保険金は支払われる?】傷害保険の補償対象と約款の確認方法
不慮の事故に遭った場合、気になるのが保険金の支払いです。
傷害保険では、事故が発生したという事実だけでは支払いが確定しません。
事故によって身体に傷害が生じたこと、契約上の補償対象であること、定められた条件を満たしていることなどを確認する必要があります。
不慮の事故によって支払われる主な保険金
傷害保険で一般的に設けられている給付には、次のようなものがあります。
死亡保険金
不慮の事故による傷害が原因で死亡した場合に支払われる保険金です。
一般的な傷害保険の説明例では、事故発生日を含めて180日以内の死亡が支払条件とされています。ただし、実際の期間は契約によって異なります。
後遺障害保険金
事故によるけがが原因で、身体に後遺障害が残った場合に支払われます。
障害の程度に応じて、契約時に定められた死亡・後遺障害保険金額に所定の割合を乗じて算出する方式が一般的です。
入院保険金
事故によるけがの治療を目的として入院した場合に支払われます。
入院日数や支払対象となる期間、1事故当たりの限度日数などが契約で定められています。
手術保険金
事故による傷害について、所定の手術を受けた場合に支払われます。
手術の種類や入院の有無によって、保険金額の計算方法が異なることがあります。
通院保険金
事故によるけがの治療のために通院した場合に支払われます。
ただし、通院した日数がすべて補償対象になるとは限りません。治療の必要性や支払対象期間などの条件があります。
日本損害保険協会の説明では、死亡、後遺障害、入院、手術、通院それぞれについて、一般的な支払条件と計算方法が示されています。
保険金が支払われない主なケース
不慮の事故に見える出来事でも、契約上の免責事由に該当すれば、保険金が支払われないことがあります。
主な例は次のとおりです。
- 被保険者などの故意または重大な過失によるけが
- 自殺行為、犯罪行為、闘争行為による傷害
- 無資格運転や酒気帯び運転などによる事故
- 脳疾患や疾病、心神喪失によって生じた傷害
- 妊娠、出産、早産、流産などに伴う身体の異常
- 医療処置や手術によって生じた傷害
- 戦争、内乱、暴動などによる傷害
- 地震、噴火、津波による傷害
- 約款で定められた危険な運動中の事故
なお、これらは一般的な傷害保険における主な免責事由です。地震などについては特約によって補償される場合もあります。
また、むち打ち症や腰痛などについては、医学的な他覚所見がない場合に保険金が支払われない契約もあります。
したがって、事故の発生状況だけでなく、医師の診断や検査結果も重要な判断材料になります。
保険約款で確認したい5つのポイント
保険金の支払いを判断するときは、保険証券だけでなく、普通保険約款や特約の内容も確認する必要があります。
特に重要なのは以下の5項目です。
1. 補償対象となる事故の定義: 急激・偶然・外来の要件や、事故の具体的な範囲。
2. 補償対象者: 契約者本人だけなのか、配偶者や子どもなども対象なのか。
3. 支払対象期間: 事故発生日から何日以内の死亡、入院、手術、通院が対象になるのか。
4. 免責事由: 病気、故意、飲酒運転、危険な運動、自然災害などの扱い。
5. 保険金の計算方法: 死亡保険金、後遺障害保険金、入院保険金などの金額と限度日数。
損害保険料率算出機構によると、保険約款は補償内容、保険金の支払条件、金額の計算方法などを定めた資料です。
また、普通傷害保険、交通事故傷害保険、旅行傷害保険では、補償の範囲が異なります。例えば、交通事故傷害保険は主として交通事故や乗り物の火災などを対象とする商品です。
事故に遭ったときの保険金請求で準備したいもの
保険金を請求するときは、事故の状況を説明できる資料をできるだけ残しておくことが大切です。
具体的には、次のようなものがあります。
- 事故が発生した日時と場所
- 事故発生時の状況をまとめた記録
- 医師の診断書や診療明細書
- 入院・通院に関する証明書類
- 事故現場や負傷状況の写真
- 交通事故の場合は警察への届出や事故証明書
- 保険会社が指定する保険金請求書類
事故後は、まず必要な治療を受け、保険会社や代理店に連絡してください。
特に、事故とけがの因果関係が争点になりそうな場合は、事故当時の状況と医師に伝えた症状を整理しておくと、請求時の説明に役立ちます。
【2026年最新統計】不慮の事故による死亡原因と厚生労働省のデータ
不慮の事故は、個人の保険金請求だけでなく、社会全体の安全や健康を考えるうえでも重要なテーマです。
厚生労働省が公表する人口動態統計では、交通事故や転倒、溺水、窒息などに関連する死亡が、不慮の事故という死因分類に含まれています。
2026年に公表された最新の2025年人口動態統計月報年計(概数)では、不慮の事故による死亡者数が45,011人となりました。
2025年の不慮の事故による死亡者数は45,011人
厚生労働省の統計によると、2025年の総死亡者数は1,589,489人でした。
そのうち、不慮の事故による死亡者数は45,011人です。
全死因に占める割合は約2.8%で、死因順位は第7位となっています。
2024年の確定数と比較すると、次のようになります。
- 2024年:45,743人
- 2025年:45,011人(概数)
- 前年との差:732人減少
2025年は前年より減少したものの、年間4万5,000人を超える人が不慮の事故によって亡くなっています。
この数字は、日常生活の中にある事故のリスクが決して小さくないことを示しています。
不慮の事故に含まれる主な死亡原因
人口動態統計では、事故による死亡は一定の死因分類に基づいて集計されます。
代表的なものとして、次のような事故が挙げられます。
交通事故
自動車、二輪車、自転車、歩行者などが関係する交通事故です。衝突や転落などによる致命的な外傷が問題になります。
転倒・転落
階段、住宅内の床、道路、作業現場などでの転倒や高所からの転落です。骨折だけでなく、頭部外傷など重篤な結果につながる場合があります。
溺水
海、河川、プール、浴槽などでの水難事故です。特に水中での事故は短時間で生命に関わる状態になる可能性があります。
窒息
食べ物などによる気道閉塞や、火災時の煙の吸入などによる呼吸障害です。
火災・熱による事故
火災によるやけどや煙の吸入などが該当する事故の例です。
なお、これらは人口動態統計上の事故の種類を理解するための代表例です。2025年の45,011人という総数を、そのまま各保険会社の傷害保険で補償される事故件数と解釈することはできません。
人口動態統計と保険上の不慮の事故は同じではない
ここは特に要点です。
厚生労働省の人口動態統計は、死亡診断書などに基づいて死亡原因を分類する公的な統計です。
一方、保険会社が不慮の事故に該当するかを判断する際には、契約約款に定められた急激性・偶発性・外来性などの要件を確認します。
つまり、統計上の不慮の事故に分類される出来事であっても、特定の傷害保険の補償対象になるとは限りません。
逆に、死亡に至らなかった転倒や骨折などでも、契約上の条件を満たせば入院保険金や通院保険金などが支払われる可能性があります。
統計と保険は、それぞれ目的と判断基準が異なるものです。
【プロの結論】不慮の事故を見分けるために知っておきたい判断基準
不慮の事故について理解するとき、最も大切なのは「突然起きたかどうか」だけで判断しないことです。
保険上の判断では、事故の発生状況、身体への作用、けがが発生した経緯、疾病との因果関係などを総合的に確認する必要があります。
特に、次の3つの視点を押さえておくと判断しやすくなります。
第一に、事故から傷害までの時間的なつながりです。
長期間にわたる負担によって生じた症状なのか、一度の突発的な出来事によって生じたけがなのかを確認します。
第二に、事故が予測できたかどうかです。
事故の原因や結果が本人にとって予測できないものだったか、故意に発生させたものではないかを確認します。
第三に、身体の外部からの作用が原因だったかどうかです。
病気によって倒れたのか、外部からの衝撃によって倒れたのかなど、事故の原因を区別する必要があります。
そして、保険金を請求する段階では、これらの判断に加えて契約上の補償範囲と免責事由を確認します。
事故が発生したからといって必ず保険金が支払われるわけではありませんが、反対に、事故の名称だけで補償対象外と決まるわけでもありません。
実際の状況と約款の条件を照らし合わせることが、適切な判断につながります。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:不慮の事故とは簡単にいうと何ですか?
不慮の事故とは、一般的には予測できない突然の事故を指します。傷害保険では、急激性・偶発性・外来性の3要件を満たす事故によって身体に傷害が生じた場合が基本的な補償対象です。
Q2:不慮の事故の具体例には何がありますか?
交通事故、階段での転倒、転落、予期しない溺水、火災によるやけど、煙の吸入による窒息などがあります。ただし、実際に保険金が支払われるかは契約内容によって異なります。
Q3:病気が原因で転倒した場合も不慮の事故になりますか?
病気が原因で意識を失って転倒し、けがをした場合は、身体内部の疾病が原因となっているため、外来性が認められない可能性があります。事故と病気のどちらが傷害の原因なのかが重要です。
Q4:熱中症は不慮の事故に該当しますか?
一般的な傷害保険では、熱中症は急激かつ偶然な外来の事故に該当しない扱いとなる商品があります。ただし、熱中症特約などが付帯されていれば補償される場合があります。
Q5:不慮の事故で死亡した場合、保険金は必ず支払われますか?
必ず支払われるわけではありません。事故と死亡の因果関係、契約上の支払対象期間、免責事由、補償内容などを確認する必要があります。
Q6:不慮の事故と傷害保険の違いは何ですか?
不慮の事故は事故そのものを表す言葉で、傷害保険は事故によるけがなどに備える保険商品です。事故が発生しても、契約で定められた補償条件を満たさなければ保険金は支払われません。
まとめ:不慮の事故は3要件と保険約款で判断する
不慮の事故とは、一般的には突然発生する予測できない事故を意味します。しかし、傷害保険における判断では、単に突然起きたというだけでは不十分です。
重要になるのは、次の3つの要件です。
- 急激性: 事故から傷害までの経過が直接的で、時間的な間隔がないこと。
- 偶発性: 事故の原因や結果が予測できないこと。
- 外来性: 傷害の原因が身体の外部からの作用によること。
交通事故、転倒、転落、溺水、窒息、火災などは、不慮の事故の代表的な具体例です。一方、病気が原因の転倒や慢性的な身体の負担による症状などは、保険上の対象外となる場合があります。
2025年の不慮の事故による死亡者数が45,011人に上ったという厚生労働省の統計からも、事故への備えが重要であることが分かります。
保険金の支払いについては、事故の発生状況だけで判断せず、補償対象となる傷害、支払対象期間、免責事由、特約の有無などを確認することが大切です。
不慮の事故に該当するかを見極める基本は、事故の原因・発生状況・身体への影響を整理したうえで、契約している保険の約款に照らし合わせることです。 万一の事故に備えるためにも、自分や家族が加入している保険の補償範囲を一度確認しておきましょう。